


セキュリティロボット:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Security Robots - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120608
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、セキュリティロボット市場の規模は、2025年の178億4,000万米ドルから2026年には202億2,000万米ドルへと拡大し、2031年までに378億2,000万米ドルに達すると見込まれており、2026~2031年にかけてCAGR13.34%で成長すると予測されています。
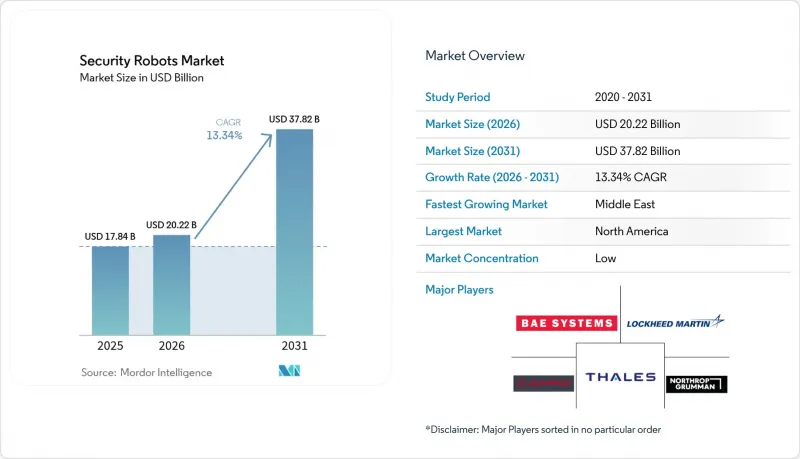
本レポートは、タイプ別(無人地上車両、自律型水中車両、ハイブリッド水陸両用ロボット)、コンポーネント別(ハードウェア、ソフトウェアとAIスタック、サービス)、エンドユーザー別(防衛・軍事、住宅・私有地、その他)、用途別(パトロール・モニタリング、スパイ活動・偵察、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のセキュリティロボット市場の動向と洞察
AIを活用した知覚スタックの導入による重要インフラでの誤警報率の低下
重要インフラの所有者は、ルールベース動体検知を、熱画像、可視光、レーダーの入力を融合させたマルチモーダル知覚システムに置き換えています。欧州の電力変電所で行われたMOBOTIXのフィールドテストでは、2024年に誤検知を70%削減し、制御室のスタッフが検証済みのアラート調査に専念できるようになりました。NVIDIA Jetsonモジュールによるエッジ推論は、クラウドの遅延を解消し、エアギャップ方式を採用した防衛施設をサポートします。米国エネルギー省が2025年に更新したガイドラインでは、カテゴリーIの原子力施設においてAIによる侵入検知の導入が義務付けられ、導入サイクルが加速しています。保険会社も現在、認定されたAI知覚システムを導入した施設に対して保険料の割引を提供しており、運用効率の向上を超えた経済的な推進力が生まれています。
警備パトロール用の民間BVLOSドローン飛行ルートの拡大
米国連邦航空局(FAA)は2024年に日常的なBVLOS運航を承認し、公益事業者、国境警備機関、パイプライン運営事業者が、有人追跡機を使用せずに線形資産をモニタリングできるようになりました。オーストラリアの民間航空安全局(CASA)も2025年に同様のBVLOS枠組みを制定し、遠隔地の鉱山や沖合の石油プラットフォームにおけるドローンパトロールの適用範囲を拡大しました。ASTMインターナショナルのF3411遠隔識別規格は、ドローンのIDとテレメトリデータのリアルタイム送信を義務付けることで、公共の安全に関する懸念を和らげています。2025年に米国陸軍から複数年にわたる周辺モニタリング契約を勝ち取ったShield AIのV-BATプラットフォームは、軍事セグメントでの実証が民間調達へと波及している好例です。規制、規格、実地で実証された技術が整合することで、エネルギー、運輸、防衛の各セクタにおける導入までの期間が短縮されています。
マルチロボットフリートの展開を制限する、セグメント化された無線周波数帯規制
群知能には低遅延の通信リンクが不可欠ですが、無線周波数の割り当ては地域によって大きく異なります。国際電気通信連合(ITU)の2023年の会議では、一部の地域において5.9GHz帯を車両ネットワーク用に割り当てる一方、他の地域ではWi-Fi用に割り当てているため、セキュリティロボットベンダーは複数の無線構成を設計せざるを得なくなっています。欧州連合(EU)加盟国は、1GHz以下の産業用周波数帯に対して異なる規則を適用しており、これにより認証コストが膨らみ、越境展開が遅れています。ETSIなどの機関が周波数帯の調和化を完了するまでは、事業者は統合の複雑化に直面し、規模の経済も損なわれることになります。
セグメント分析
自律型水中艇(AUV)は、現時点では市場の一部に過ぎませんが、海軍が持続的な水中ISR能力を求めていることから、CAGR13.96%で拡大しています。2026会計年度の米国海軍予算では、超大型AUV(自律型水中車両)に2億5,750万米ドルが割り当てられており、オーストラリアの「ゴーストシャーク」は2027年までに60日間の連続稼働を目指しています。それにもかかわらず、2025年の売上高の47.23%を無人地上車両が占めており、屋内パトロール、不発弾処理(EOD)任務、周辺区域の捜索など、幅広い用途での汎用性を反映しています。ボストンダイナミクスの「スポット」は、ニューヨーク市警とシンガポールのホームチーム科学技術庁との契約を獲得し、都市部や産業環境への適応力を示しました。上陸地点と浅瀬の間を移動できるハイブリッド型水陸両用ロボットは、沿岸のLNGターミナルや洋上風力発電所で活用されていますが、60万米ドルを超える高額な導入コストが課題となっています。
インド太平洋の同盟国海軍が水中センサ網を拡大するにつれ、水中プラットフォーム用のセキュリティロボット市場は急成長すると予測されています。対照的に、地上車両の成長は導入ベースが成熟するにつれて鈍化していますが、モジュール式センサペイロードに焦点を当てた更新サイクルにより、堅調な置き換え曲線が維持されています。予測期間中、共同領域指揮ネットワークとのプラットフォーム間の相互運用性は、契約獲得における決定的な要因となり、ベンダーにオープンアーキテクチャ標準の採用を促すことになると考えられます。
2025年の売上高に占めるハードウェアの割合は64.89%でしたが、知覚、マッピング、フリートオーケストレーション用ソフトウェアは、CAGR13.91%というより速いペースで拡大しています。NVIDIA Jetson Orinモジュールは現在、Shield AI、Knightscope、Andurilのロボットに搭載されており、リアルタイム検出のために200TOPSのエッジAI演算能力を提供しています。精度の向上や機能の追加を目的とした無線アップグレードに対し、顧客が継続的な利用料を支払うようになったことで、セキュリティロボット市場におけるソフトウェアサブスクリプションのシェアは上昇しています。Teledyne FLIRの赤外線モジュールは依然として広く普及しており、ゼロルクス環境下でもキロメートル単位の検知を実現しています。
設置、トレーニング、遠隔モニタリングといったサービスは、依然として市場全体に占める割合は小さいも、増加傾向にあります。RaaS(Robot-as-a-Service)への移行により、資産リスクはベンダー側に移り、一時的販売による収益よりも月額料金による収益が増加しています。ISO 13482などのコンプライアンス基準はサービス品質への期待に影響を与えており、早期導入企業は、自律パトロールと、インシデントの確認用24時間365日体制の人員による遠隔操作を融合させることができるベンダーを高く評価しています。
地域別分析
北米は2025年、セキュリティロボット市場シェアの37.83%を占めました。これは、成熟した防衛調達、小売セグメントにおけるRaaS(Robot-as-a-Service)の展開拡大、連邦航空局(FAA)の「視界外(BVLOS)」運用枠組みに支えられたものです。この地域の支出は、超大型自律型水中車両に向けた米国海軍の複数年度予算や、遠隔地で無人地上車両(UGV)を活用するカナダの鉱業事業者によって後押しされています。メキシコは、二国間の安全保障協力を通じて両国国境沿いでのドローンモニタリングを拡大しており、これにより大陸全体のセキュリティロボット市場の規模が拡大しています。米国の公益事業会社による競合実証実験では、空中ロボットが点検コストを40%以上削減できることが示されており、継続的な投資に対する強力な経済的根拠となっています。サイバーセキュリティ強化基準が厳格化する中、北米の購入者は、暗号化されたコマンドリンクや妨害対策機能を備えたプラットフォームをますます好むようになっています。
中東市場は2031年までCAGR14.39%で成長すると予測されており、これは全地域の中で最も速いペースです。サウジアラビアの「ビジョン2030」では、製油所や海水淡水化プラントのライセンス取得に自律パトロール要件の遵守を義務付けており、これにより、耐久性に優れたハイブリッドプラットフォームの即時の入札が引き起こされています。アラブ首長国連邦では、群衆管理用の無人地上車両や港湾警備用の海上ドローンの実地検査が行われており、これは政府による支持を示すものであり、民間セクタによる導入のリスクを軽減しています。イスラエルは、輸出管理の審査があるにもかかわらず、近隣諸国への偵察用ドローンの輸出を続けており、国境モニタリング用のロータリング弾薬など、特殊なペイロードへの需要を高めています。
欧州は、英国、ドイツ、フランスに牽引され、中程度の市場シェアを維持していますが、欧州連合(EU)の「人工知能法」による厳格な生体認証・プライバシー規制により、成長は鈍化しています。ドイツのセキュリティ技術ガイドラインでは、指揮統制リンクに認定された暗号化が義務付けられており、これによりベンダーの資格認定サイクルが長期化し、確立された主要防衛企業が優位となっています。アジア太平洋では、各国政府が国境警備の近代化や人手不足の緩和を進める中、中国、日本、韓国、インドで急速な普及が見られます。中国だけでも、主要な地下鉄システムに数1,000台のパトロールロボットが展開されています。南米とアフリカは依然として初期段階ですが、成長の兆しを見せており、ブラジルの熱帯雨林モニタリングプログラムや南アフリカの民間警備パイロット事業が、初期の勢いを示しています。通貨の制約や輸入関税により、これらの新興地域における当面の導入量は抑制されていますが、多国間融資やハードウェア価格の下落により、予測期間中にさらなる受注が見込まれます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した知覚スタックの導入による重要インフラでの誤警報率の低下
- 警備パトロール用の民間BVLOSドローン飛行ルートの拡大
- エネルギー関連施設における境界侵入検知の義務化
- 商用不動産事業者によるRaaS(Robot-as-a-Service)の導入
- 小売産業における在庫減少の危機を契機とした、屋内用UGVへの需要の加速
- 自律型水中ISR用の海軍予算の増加
- 市場抑制要因
- マルチロボットフリートの展開を制限する、セグメント化された無線周波数帯規制
- 自治体での顔認識パトロールボットの導入に対する市民の反発
- 石油化学プラント用の堅牢な全地形対応プラットフォームの総コストが高め
- サイバーハードニングの不備により、C2リンクがなりすましや妨害攻撃にさらされている
- 産業バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制と標準化の展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 無人地上車両
- 自律型水中車両
- ハイブリッド型水陸両用ロボット
- コンポーネント別
- ハードウェア
- ソフトウェア・AIスタック
- サービス
- エンドユーザー別
- 防衛・軍事
- 政府・法執行機関
- 商業・産業施設
- 住宅・私有地
- 用途別
- パトロール・モニタリング
- 爆発物の検知・処理
- スパイ活動・偵察
- 捜索・救助・災害対応
- 火災・危険環境への対応
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動きと提携
- 市場シェア分析
- 企業プロファイル
- Lockheed Martin Corp.
- Northrop Grumman Corp.
- Thales SA
- BAE Systems plc
- Leonardo S.p.A.
- Elbit Systems Ltd.
- AeroVironment Inc.
- Knightscope Inc.
- SZ DJI Technology Co. Ltd.
- SMP Robotics Corp.
- Boston Dynamics Inc.
- Teledyne FLIR LLC
- Kongsberg Gruppen ASA
- QinetiQ Group plc
- RoboTex Inc.
- Recon Robotics Inc.
- Cobalt Robotics Inc.
- Shield AI, Inc.
- G4S plc
- Magos Systems
- DroneSense Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日


