


商業用セキュリティロボット:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Commercial Security Robot - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 127 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119636
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、商業用セキュリティロボット市場の規模は2025年に35億米ドルと評価され、2026年の41億2,000万米ドルから2031年までに93億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは17.75%となる見込みです。
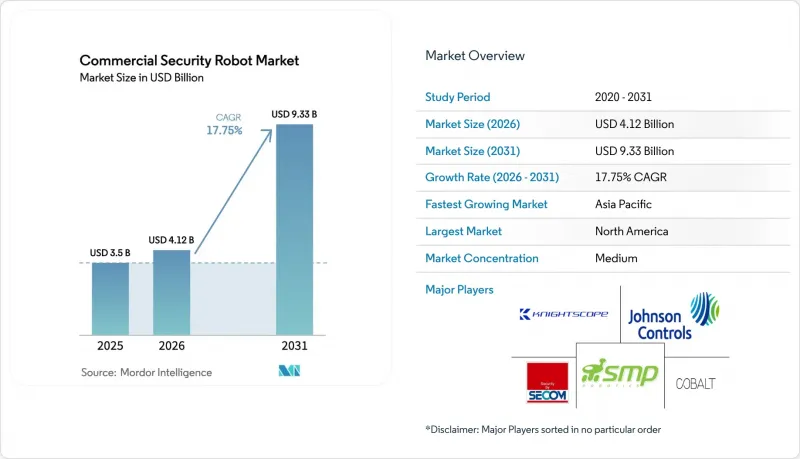
本レポートは、ロボットタイプ(車輪式地上ロボット、専用/プレミアムプラットフォームなど)、エンドユーザー(商業ビル、産業・物流施設など)、自律レベル(自律型、遠隔操作型)、コンポーネント(ハードウェア、ソフトウェア・サービス)、地域(北米、南米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の商業用セキュリティロボット市場の動向と洞察
周辺警備における自律型パトロールロボットの導入拡大
セキュリティチームは、固定カメラや巡回警備員ではカバーしきれない死角を補うため、自律型パトロールロボットの導入を拡大しています。AsylonのDroneDog-2は、四足歩行の機動性とドック発進型ドローンを組み合わせ、多階層の地形や屋上まで監視範囲を拡大します。SMP Roboticsは、2024年の悪天候下でのパイロット運用において、同社のS5.2プラットフォームが99.2%の稼働率を維持し、屋外環境での堅牢性を実証しました。熱画像技術とAIによる物体検知を統合することで、500メートル以上離れた場所にいる侵入者を特定できるようになり、追加の監視塔やケーブルを必要とせずに、境界線のセキュリティを効果的に強化しています。RADのROAMEO Gen 4は、パトロールデータに予測分析を重ね合わせることで、アラームが作動した後ではなく、潜在的な侵入が発生する前にオペレーターに警告を発します。これらの自律機能により、24時間365日の監視体制を維持しつつ警備員の人数を削減することが可能であり、人件費が高額となる大規模な工業団地やエネルギー関連施設において、この提案は大きな関心を集めています。
LiDARおよびバッテリー技術のコスト低下
2024年以降、フォトニクス統合とMEMS製造が量産段階に達したことで、ソリッドステートLiDARモジュールの価格は大幅に下落しています。センサーコストの低下により、かつては基本的な超音波衝突検知ペアに頼っていた中堅ユーザーでも、ミリメートルレベルのマッピングが手頃な価格で利用できるようになりました。また、リチウムイオン電池の化学技術における並行した進歩により、車輪付きロボットで12時間の稼働サイクルが実現し、頻繁な充電が運用上のボトルネックとなる問題は解消されました。ベンダー各社はすでに、屋内展開において稼働時間の延長と火災リスクの低減が期待される固体電池の実地試験を行っています。予測型バッテリー管理ソフトウェアは、性能低下の兆候を30日前に検知できるため、緊急停止ではなく、稼働の合間を縫って計画的な交換を行うことが可能になります。これらにより、知覚技術の低コスト化と稼働時間の延長が相まって、商業用セキュリティロボット市場の潜在的な購入者層は、大手企業のキャンパス以外にも広がっています。
高額な初期投資(CAPEX)とライフサイクルコスト(OPEX)
敷地全体へのセキュリティロボットの導入には15万~50万米ドルの費用がかかる場合があり、多額の資本予算を持たない中堅企業にとっては障壁となります。センサーの校正、ライセンシング、駆動系のメンテナンスを含む年間維持費は、通常、購入価格の25~30%を占め、ROI(投資回収率)モデルの策定を複雑にしています。2024年にiRobotが2億米ドルのタームローンを確保した際、貸し手は9%を超える金利を設定しました。これは、ロボット事業における運用リスクが認識されていることを浮き彫りにしています。リースやRobotics-as-a-Service(RaaS)契約といった代替手段もありますが、長期的な契約や性能保証を理由に、購入を躊躇する企業もあります。ハードウェア価格がさらに下落するか、金融商品が成熟するまでは、CAPEXが商業用セキュリティロボット市場にとって最も差し迫った足かせであり続けるでしょう。
セグメント分析
2025年、地上ロボットは商業用セキュリティロボット市場で40.45%のシェアを占め、構造的な改修を必要とせずに舗装された通路や廊下を移動する、基本的な周辺警備の役割を確固たるものにしました。一方、空中監視用ドローンは、プライベート5Gによって瞬時の経路更新や複数ドローンの群飛が可能になったことから、CAGR20.89%と予測され、急速に市場をリードしています。
Boston DynamicsのSpotのような歩行型およびハイブリッド型ロボットは、車輪では移動が困難な階段、キャットウォーク、または起伏のある地形がある現場において、その価値を発揮しています。自律型海洋監視ユニットはニッチな分野ではありますが、人的パトロールがコスト的に現実的でない港湾や洋上インフラを保護しています。クロスプラットフォームのオーケストレーションダッシュボードにより、司令センターは単一のコンソールから地上、空中、海洋の各ユニットに任務を割り当てることが可能となり、混合フリートの展開が実現しています。エッジAIは帯域幅の要件を低減するため、バックホールが限られている遠隔地であっても、インテリジェントなパトロールを展開することが可能になります。
2025年の売上高のうち、商業ビルが22.05%を占めており、これは主に、目に見える抑止力と継続的なパトロール記録を重視する企業キャンパスやショッピングセンターによるものです。一方、空港、交通ハブ、都心部などの公共インフラプロジェクトは、自治体がロボットをスマートシティのセンサー網に組み込むにつれて、CAGR19.12%で推移する見込みです。注目を集めた攻撃を受けて、復興資金がレジリエンス強化に充てられる中、政府契約に割り当てられる商業用セキュリティロボット市場の規模は拡大しています。
産業施設や物流施設では、倉庫の自動化ワークフローと連動して、ロボットを活用し、敷地周囲のフェンスや荷役ドックの点検を行っています。医療施設では、プライバシーに配慮したパトロールロボットが導入されており、これらはテレプレゼンス型の緊急支援ツールとしても機能します。これは、看護師不足が深刻化する中で、非常に魅力的な二重の機能です。ビル管理システムとの連携により、ロボットが脅威を確認した際にドアの自動ロックや空調設備の隔離が行われるなど、単なる監視にとどまらない価値が実証されています。
地域別分析
北米は、早期の企業によるパイロット導入と堅調なロボット投資パイプラインに支えられ、2025年の売上高の35.85%を占め、商業用セキュリティロボット市場を独占しています。主要空港やサードパーティ物流センターでは、境界パトロールや手荷物ホールの分析にロボットが実証されており、調達サイクルを短縮する成功事例が生まれています。ベンチャーキャピタリストはボストンやシリコンバレーに集積しており、スタートアップ企業に迅速なプロトタイピングリソースや販売チャネルパートナーシップを提供しています。
アジア太平洋地域は、中国の政府主導のスマートシティ構想や韓国の5G対応試験区間を牽引役として、2031年までに19.65%という最も高いCAGRで推移する見込みです。シンガポールの規制サンドボックスは商業用試験を迅速に進め、一方、日本は労働力不足を緩和するために自動化助成金を支給しています。センサーやプリント基板における地域的なサプライチェーンの優位性により、部品原価(BOM)が削減され、中小規模の不動産管理会社にとっても、中価格帯のロボットが価格競争力を持つようになっています。
欧州では、ビジネスチャンスと規制のバランスが取られています。GDPRやAI法により販売サイクルは長期化していますが、適合性評価に合格したベンダーは、コンプライアンス対応が不十分な競合他社に対して参入障壁を築くことができます。オランダの1億ユーロ規模のSecFundは、軍民両用セキュリティロボット分野へ資金を供給しており、ドイツのインダストリー4.0イニシアチブは、その対象範囲を製造業のショールームにまで拡大しています。一方、中東のエネルギー輸出国では、人間のパトロールが現実的ではない遠隔地の砂漠におけるパイプライン監視用にロボットを導入しており、都市部以外での導入が進んでいることが示されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 周辺警備における自律型パトロールロボットの導入拡大
- Li-DARおよびバッテリー技術のコスト低下
- 重要インフラや公共施設におけるセキュリティ侵害の急増
- 認定されたロボット警備員に対する保険料優遇措置
- 低炭素型のロボットセキュリティを後押しするESG連動型ファイナンス
- 超低遅延のロボット群を実現するプライベート5Gネットワーク
- 市場抑制要因
- 初期設備投資(CAPEX)とライフサイクル全体の運用コスト(OPEX)の高さ
- データプライバシーおよびAIの法的責任に関する懸念
- 破壊行為や改ざんのリスクにより、TCOが増加
- 異常気象下におけるエッジAIの堅牢性の限界
- 業界バリューチェーン分析
- 規制情勢
- マクロ経済要因が市場に与える影響
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ロボットタイプ別
- 車輪式地上ロボット
- 専用/ プレミアムプラットフォーム(脚式+ハイブリッド)
- 空中監視用ドローン
- 自律型海洋監視ロボット
- エンドユーザー別
- 商業ビル
- 産業・物流施設
- 小売およびショッピングモール
- 空港・交通ハブ
- 公共インフラおよびスマートシティ
- 自律レベル別
- 自律型
- 遠隔操作型
- コンポーネント別
- ハードウェア
- ソフトウェア・サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Knightscope, Inc.
- SMP Robotics Systems Corp.
- Cobalt Robotics, Inc.
- Ava Robotics, Inc.
- Nordic Unmanned ASA
- Turing Video, Inc.
- Secom Co., Ltd.
- Guardforce AI Co., Ltd.
- Guangzhou Gosuncn Robot Co., Ltd.
- Zhejiang Uniview Technologies Co., Ltd.
- Ademco Security Group Pte. Ltd.
- Boston Dynamics, Inc.
- Johnson Controls International plc
- Milrem Robotics OU
- OMRON Corporation
- Enryu Co., Ltd.
- Skytron Energy Robotics GmbH
- RoboTiCan Ltd.
- Ascent Robotics, Inc.
- DroneSec Pty Ltd.
- SMP Robotics Solutions, LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 127 Pages
- 納期
- 2~3営業日


