


タンパク質工学:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Protein Engineering - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120569
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の世界のタンパク質工学市場規模は47億4,000万米ドルと推定されており、2025年の40億9,000万米ドルから拡大し、2031年には99億6,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR15.98%で成長すると見込まれています。
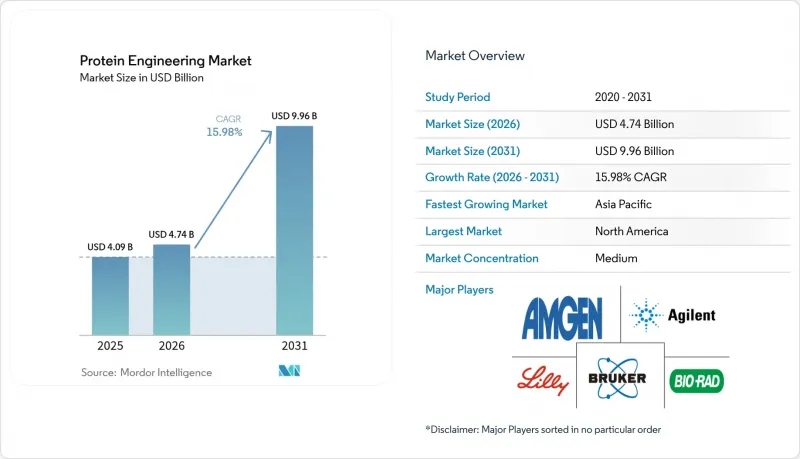
本レポートは、タンパク質タイプ別(モノクローナル抗体、インスリン、ワクチン、その他)、製品・サービス別(機器、消耗品(試薬・キット)、ソフトウェア・サービス)、技術別(合理的タンパク質設計、非合理的・指向進化設計、ハイブリッド・セミラショナル設計)、エンドユーザー別(製薬・バイオテクノロジー企業、学術・研究機関、その他)、地域別(北米、欧州、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のタンパク質工学市場の動向と洞察
モノクローナル抗体(MAb)の商品化の急増
モノクローナル抗体は引き続き後期開発パイプラインの中心を占めており、FDAの承認加速や腫瘍学以外の適応症拡大に後押しされ、2025年までに年間売上高が3,150億米ドルに達すると予測されています。現在、新規申請の相当な割合を二重特異性抗体が占めており、RSV予防を目的としたMerckのクレスロビマブなどの最近の承認は、その治療範囲の広さを裏付けています。製造技術の革新により製造原価が低下しており、Sutro Biopharmaによる抗体薬剤複合体(ADC)の商業規模での無細胞発現がその好例です。こうした進展は、患者のアクセスを改善するとともに、タンパク質エンジニアリング市場の収益基盤を強化しています。
AIを活用したインシリコタンパク質設計プラットフォーム
人工知能(AI)により、創薬のタイムラインが数年から数ヶ月へと短縮されています。AlphaProteoは、従来型技術に比べて親和性が300倍向上したことを実証しました。Generate:BiomedicinesのChromaは、実験的に検証された310タイプのタンパク質が良好な特性を有することを確認し、Novartis社との10億米ドル規模のマルチ対象契約の基盤となりました。ミュンヘン工科大学の研究者らは、AlphaFold2を1,000アミノ酸の設計にまで拡大し、予測とカスタム配列生成の間のギャップを埋めました。こうした一連の進歩により、AIはタンパク質エンジニアリング市場の主要な成長エンジンとしての地位を確立しています。
機器・特殊試薬の高コスト
高度機器、単一細胞プロテオミクスのワークフロー、独自開発の試薬により、資本集約度は依然として高い水準にあります。単一細胞タンパク質分析のコストは、処理能力に応じて1細胞あたり2米ドル以下から50米ドル以上まで幅があります。産業の推定によると、新規タンパク質を大規模に生産するには数十億米ドルの投資が必要とされており、中小規模の企業は、この負担を軽減するために、外部委託や施設の共有を行うことがよくあります。ロボット技術を駆使した低コストの酵素発見パイプラインは、煩雑な作業を自動化することで、コスト格差を縮め始めています。こうした革新により圧力は緩和されていますが、初期投資の高さは依然として、タンパク質エンジニアリング市場の成長を抑制する要因となっています。
セグメント分析
モノクローナル抗体は、2025年の売上高の39.78%を占め、タンパク質工学市場において最大のシェアを確保しました。継続的な規制当局の承認、適応症の拡大、無細胞発現などの製造技術の進歩により、参入障壁は高い水準を維持しつつ、商業的な予測可能性も確固たるものとなっています。ワクチンは、mRNAの汎用性を活用して迅速な抗原設計と強力な免疫原性を実現することで、2031年までCAGR18.07%を記録する見込みです。二重特異性抗体と抗体薬剤複合体(ADC)への継続的な投資は、このセグメントのパイプラインの堅牢性をさらに強化しています。
ワクチンセグメントの成長機会は、パンデミック対策への支出を後押しとして勢いを増しており、AIを活用した抗原設計により候補物質の選定が加速しています。インスリンと凝固因子は成熟した市場ですが、長時間作用型製剤や遺伝子治療による代替手段を通じて進化を続けています。成長因子と融合タンパク質は、再生医療や代謝性疾患というニッチ市場に対応しており、品質管理を向上させるFDAの迅速糖鎖プロファイリング法などの規制上の取り組みによって支えられています。これらの動向が相まって、タンパク質工学市場の拡大傾向を後押ししています。
消耗品は2025年の売上高の51.92%を占め、実験室のワークフロー全体にわたる試薬やキットに対する継続的な需要を裏付けています。一方で、ソフトウェアとサービスはCAGR19.55%で最も急速に拡大すると予測されており、これは産業がAIを活用したモデリングやクラウドベースコラボレーションへと軸足を移していることを示しています。アルゴリズムが総当たりスクリーニングに取って代わるにつれ、ソフトウェアとサービスのタンパク質工学市場規模は、ハードウェアの予算を上回ると予想されます。
計算集約型のアプローチにより、小規模な企業でも参入しやすくなっています。Generate:BiomedicinesによるNovartisとの10億米ドル規模の提携や、Cradleの7,300万米ドルのシリーズB資金調達などは、アルゴリズムによる設計が創薬のタイムラインを短縮できるという確信を反映しています。機器セグメントでは依然として着実なアップグレードが進んでおり、次世代プロテオミクスを深化させるサーモフィッシャーによる31億米ドルのOlink買収がその好例です。ハードウェアがデジタルプラットフォームと統合されるにつれ、その相乗効果がタンパク質エンジニアリング市場における次の効率化の飛躍を牽引することになると考えられます。
地域別分析
2025年、北米はタンパク質エンジニアリング市場を牽引し、売上高の44.32%を占めました。これは、米国の成熟したベンチャーエコシステム、一流の学術研究、イノベーションを奨励するFDAの施策に支えられています。DARPAの「Switch」イニシアチブや、NSFによる4,000万米ドルのタンパク質設計助成金プールといった連邦政府のプログラムが、この地域の優位性をさらに高めています。バイオ医薬品メーカーは、国内での大規模な施設建設を通じてサプライチェーンを強化しています。イーライ・リリー社とノボノルディスク社は、GLP-1の生産を支えるノースカロライナ州の新規施設に、合わせて61億米ドルを割り当てました。タンパク質エンジニアリング市場は、創薬ラボ、規制当局、拡大可能な生産能力が近接していることから恩恵を受けています。
アジア太平洋は、2031年までCAGR19.41%で成長すると予測されており、これは地域別で最も高い成長率となります。中国はバイオテクノロジーの自給自足に注力しており、資本市場の逆風にもかかわらず、2024年には4億7,100万米ドルのスタートアップ資金が調達されました。韓国は発酵技術と農業イノベーションを融合させており、一方、オーストラリアのCSIROは、最近の4,450万米ドルの助成金を背景に、2040年までに300億米ドル規模の合成生物学産業が形成されると予測しています。日本のエコシステムは価格圧力により出遅れを見せていますが、中外製薬などの国内大手企業は、独自の抗体技術を強みとして2024年に過去最高の売上高を記録しました。こうした動向が相まって、アジア太平洋のタンパク質エンジニアリング市場での存在感は一層高まっています。
欧州は、協調的な施策と強固な学術ネットワークに支えられ、依然として影響力のある拠点であり続けています。EUの2024年版「自然と共にある未来の構築(Building the Future with Nature)」という青写真は、バイオテクノロジーの自主性と持続可能性を推進しています。英国の1億英ポンド(1億2,500万米ドル)規模のエンジニアリングバイオロジープログラムは、パンデミックへの備えを加速させており、一方、NucleraがInnovate UKから受けた114万英ポンド(140万米ドル)の助成金は、迅速なタンパク質発現ツールに対するシード段階の支援の一例となっています。オランダの6,000万ユーロ(6,500万米ドル)規模の細胞農業ファンドは、バイオテクノロジーの原則を食料システムへと拡大しています。これらの取り組みは、欧州の競合を維持するとともに、タンパク質工学市場の世界の展開を多様化させています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モノクローナル抗体(MAb)の商品化の急増
- AIを活用したインシリコタンパク質設計プラットフォーム
- 慢性疾患の負担の増加による生物製剤需要の拡大
- 合成生物学スタートアップに対する政府・ベンチャーキャピタルからの資金提供
- 迅速なプロトタイピングを可能にする無細胞タンパク質合成
- 市場抑制要因
- 機器・特殊試薬の高コスト
- 複雑な知的財産権・実施の自由(FTO)に関する障壁
- バイオプロセス廃棄物の持続可能性・規制当局による精査
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タンパク質タイプ別
- モノクローナル抗体
- インスリン
- 凝固因子
- ワクチン
- グロースファクター
- その他タンパク質タイプ
- 製品・サービス別
- 機器
- 消耗品(試薬・キット)
- ソフトウェア・サービス
- 技術別
- 合理的タンパク質設計
- 非合理的・指向進化設計
- ハイブリッド・セミラショナル設計
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 受託研究機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agilent Technologies Inc.
- Amgen Inc.
- Bruker Corporation
- Bio-Rad Laboratories
- Eli Lilly and Company
- Merck KGaA
- Novo Nordisk
- PerkinElmer
- Thermo Fisher Scientific
- Waters
- GenScript BIoTech
- GE HealthCare
- Lonza Group AG
- Abzena
- Codexis
- Takara Bio
- AbCellera
- Johnson & Johnson(Janssen)
- Genentech(Roche)
- Sangamo Therapeutics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日


