


無菌包装:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Aseptic Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120470
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、無菌包装市場の規模は、2025年の782億9,000万米ドルから2026年には863億6,000万米ドルへと拡大し、2026~2031年にかけてCAGR 10.31%で推移し、2031年には1,410億6,000万米ドルに達すると予測されています。
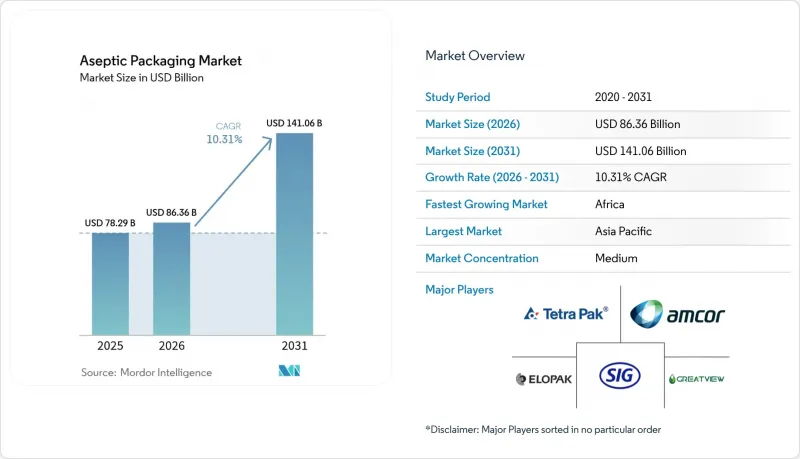
本レポートは、製品別(カートン、ボトル、缶、バッグ・パウチ、その他)、材料構成別(紙・板紙、プラスチック、ガラス、金属、複合積層材)、用途別(飲料、食品、医薬品、その他)、充填技術別(フォーム・フィル・シール(FFS)、ブロー・フィル・シール(BFS)、無菌充填(インジェクション充填)、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の無菌包装市場の動向と洞察
RTD機能飲料の急速な成長
即飲(RTD)タイプのシェイク、プロバイオティクス飲料、栄養強化植物性ミルクは、常温保存可能なカートンやパウチへの切り替えが進んでおり、冷蔵を必要とせずに全国的な流通が可能になっています。北米のプロテイン飲料などのブランド例では、コールドチェーンから無菌包装へ移行したことで、物流コストを約4分の1削減しました。設備投資にもこの変化が反映されており、2025年には新規のカートン充填機の導入の40%を機能飲料メーカーが占める見込みです。小規模な新規参入企業は、1万~2万5,000個のロットで無菌パウチを製造する受託製造業者に依存しており、これによりフレーバーテストを迅速化し、在庫リスクを軽減しています。免疫力、腸内環境、回復力に関連する効能表示に対して、消費者がプレミアム価格を支払う意欲があることが、無菌ソリューションの材料費高騰を支える要因となっています。
新興アジアにおける常温乳製品の流通拡大
超高温殺菌(UHT)牛乳やヨーグルトは、現在、信頼できる冷蔵設備を持たない農村部の消費者にも届いています。インドの協同組合は、2024~2025年にかけて、第2・第3級都市への進出を図るため、紙パック製品の生産能力を約5分の1拡大しました。常温保存製品は、モンスーンシーズンにおける腐敗を防ぎ、需要を安定させ、生乳に比べてわずかな価格プレミアムを獲得しつつ、輸入粉乳に比べて手頃な価格を維持しています。インドネシアとベトナムにおける無菌充填設備に対する政府の税制優遇措置により、投資の魅力を高め、多国籍加工メーカーは常温乳製品ポートフォリオから二桁の成長を記録しました。
多層ポリマー価格の変動
ポリエチレンとポリプロピレン価格の乱高下により、加工業者の利益率は圧迫され、ブランドオーナーとの間で四半期ごとの価格再調整を余儀なくされました。アフリカやラテンアメリカ小規模加工業者は、ヘッジ手段を欠いていたため、コストショックの全額を吸収せざるを得ず、輸入された既製パウチに対する競合を損なう結果となりました。先見の明のあるサプライヤーは、原料を確保するために再生樹脂の供給源への投資を進めていますが、再生ポリエチレンは現在、バージングレードに比べて著しいプレミアムで取引されているため、短期的な緩和には限界があります。
セグメント分析
バッグとパウチは、2031年までにCAGR11.31%を記録すると予測されており、これは各包装形態の中で最も高い成長率です。これは、消費者直接販売型の飲料やソースブランドが、デジタルグラフィックに適した軽量包装を必要としているためです。カートンは2025年に売上高の43.56%を占めましたが、小売業者がパウチに対して倉庫スペースを20~30%節約できる点を評価しているため、その成長率は鈍化しています。ボトルは、高い包装コストを正当化できるプレミアムコーヒーやプロバイオティクス飲料用に引き続き利用されており、一方、缶は金属のバリア性とリサイクル性を活かし、エナジードリンクやカクテルなどの需要に応えています。
コストとブランディングの要因が、パウチの成長傾向を支えています。柔軟性のある包装は、同容量のカートンと比較して輸送重量をほぼ半分に削減でき、その結果、輸送に伴う排出量の低減につながります。この利点は、サステナビリティ・スコアカードを活用する小売業者によって注目されています。デジタル印刷技術の進歩により、現在では5万個以下のロットでもフルカラーのアートワークが可能となり、従来は小ロットのカートン生産の障壁となっていた版代を回避できるようになりました。再封可能機能や品質への評価が重視されるカフェやジムなどのチャネルでは、依然として缶やボトルが主流ですが、再封可能な注ぎ口付きパウチがその機能的なギャップを縮めており、無菌包装市場において軟質包装へのシェア移行が継続していることを示しています。
2025年には、紙と板紙が売上高の47.13%を占め、乳製品やジュースセグメントにおける紙パックの優位性を反映していますが、複合ラミネート材はCAGR11.39%で成長する見込みです。これは、コンバータがポリエチレンとエチレン・ビニルアルコール層を積層することで、リサイクル規制を満たしつつ、ホイル並みのバリア性能を実現しているためです。プラスチックはパウチやボトルで幅広く活用されている一方、ガラスは超高級コールドブリューのセグメントでニッチな存在にとどまり、金属はエナジードリンクに重点が置かれています。
ラミネート構造の革新により、アルミ箔への依存度が低下しています。アムコールのポリエチレンと酸化ケイ素のラミネートは、重量を20%削減しながら、酸素透過率0.5cc以下を実現しています。欧州連合(EU)の2030年リサイクル目標により、コンバータ各社は単一材料、特にポリエチレンを用いたソリューションへと移行しつつあります。こうした変化は、無菌包装市場全体、とりわけ生産者責任拡大制度が積極的に導入されている地域において、複合構造が箔裏打ちカートンに取って代わり続けることを示唆しています。
地域別分析
2025年、アジア太平洋は世界売上高の35.67%を占め、インドにおける乳製品需要の拡大と、中国での即飲用茶の成長が牽引役となりました。インドでは、信頼性の高い冷蔵設備が整っていない第2級都市にも常温保存可能な包装が普及したことで、超高温殺菌(UHT)牛乳が2桁の成長率を記録しました。日本と韓国では、1人用ヨーグルトのプレミアム商品の需要が高まっている一方、東南アジアのスタートアップ企業は、地方の流通チャネルへの参入を図るためにパウチを採用しています。
2026~2031年にかけて、アフリカでは11.34%という堅調なCAGRが見込まれています。ナイジェリア、ケニア、南アフリカでは、ディーゼル燃料費や電力料金の高騰により、コールドチェーンの運用が経済的に困難になっています。その結果、これらの国の乳業協同組合やジュース加工業者は、常温保存可能な製品形態へと注力し始めています。段ボールやパウチの現地生産はまだ初期段階にあり、輸入原価の圧力が高まっていますが、多国籍企業は現地のサプライチェーンを強化することを目指し、地域の加工業者との提携を積極的に進めています。
欧州と北米は成長ペースは緩やかですが、持続可能性に関する規制を牽引しています。EUの「包装と包装廃棄物に関する規則」により、単一材料のラミネート材の採用が加速しています。北米の成長は機能飲料や無菌生物製剤の充填を中心に展開しており、一方、ラテンアメリカでは、為替相場の変動と常温保存可能な乳製品への強い需要とのバランスを取っています。中東では、サウジアラビアやアラブ首長国連邦にビジネス機会が見込まれており、これらの地域では高温の気候が、無菌包装市場にとって自然な強みとなっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 産業バリューチェーン分析
- 市場促進要因
- RTD機能飲料の急速な成長
- 新興アジアにおける常温乳製品の流通拡大
- 厳格な食品安全規制による無菌包装の導入促進
- インフレに伴うコールドチェーンから常温物流への移行
- 持続可能で軽量な包装への移行の義務化
- D2Cブランドにおけるデジタル印刷を活用した少量SKUの台頭
- 市場抑制要因
- 多層ポリマー価格の変動
- 無菌充填ラインの初期設備投資額の高さ
- アルミ箔ラミネートのリサイクルインフラの不足
- PFASバリアコーティングをめぐる規制上の不確実性
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 価格分析
第5章 市場規模と成長予測
- 製品別
- カートン
- ボトル
- 缶
- バッグ・パウチ
- バイアル・アンプル
- 材料構成別
- 紙・板紙
- プラスチック(PP、PE、PET)
- ガラス
- 金属(アルミニウム、鉄)
- 複合積層材
- 用途別
- 飲料
- 即飲(RTD)飲料
- 乳製品ベース飲料
- 食品
- 加工食品
- 果物・野菜
- 乳製品
- 医薬品
- パーソナルケア・化粧品
- 飲料
- 充填技術別
- フォーム・フィル・シール(FFS)
- ブロー・フィル・シール(BFS)
- 無菌充填(インジェクション充填)
- ロータリー無菌充填
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Tetra Pak International SA
- SIG Combibloc Group
- Amcor PLC
- Elopak ASA
- IPI SRL(Coesia Group)
- DS Smith PLC
- Smurfit Kappa Group
- Mondi PLC
- Uflex Limited
- Schott AG
- Gerresheimer AG
- Toyo Seikan Group
- CDF Corporation
- BIBP Sp. z o.o.
- Nampak Ltd
- Greatview Aseptic Packaging
- OPLATEK Group
- Sealed Air Corporation
- ProAmpac Holdings Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日


