


アセプティック包装市場:素材、タイプ、用途、地域別 - 2031年までの世界予測
Aseptic Packaging Market by Material (Plastic, Metal, Glass, Paper & Paperboard), Type (Cartons, Bottles & Cans, Bags & Pouches, Vial, Ampoules and Prefillable Syringes), Application (Beverage, Food, Pharmaceutical), & Region - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 381 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2152959
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
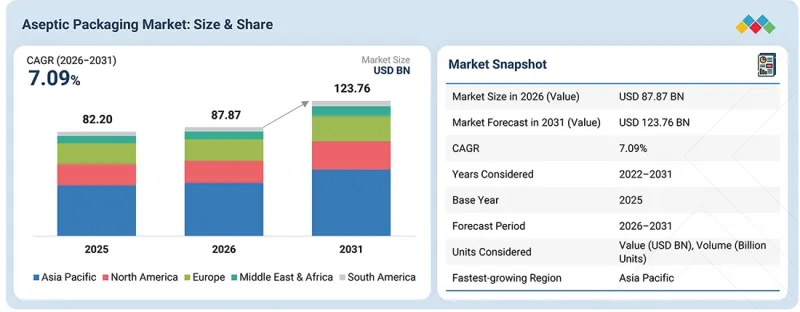
無菌包装市場は、2026年の878億7,000万米ドルから、2031年には1,237億6,000万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は7.09%となる見込みです。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2022年~2031年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(百万米ドル)/数量(10億単位) |
| セグメント | 素材、種類、用途、および地域 |
| 対象地域 | 北米、アジア太平洋、欧州、中東・アフリカ、南米 |
無菌包装市場は、サプライチェーン全体にわたる広範な食品ロス、飲料カテゴリーの多様化、分量調整済みパッケージへの需要の高まり、および無菌医薬品分野の活発化によって牽引されています。
「紙・板紙セグメントは、予測期間中に第2位の規模になると見込まれています。」
紙・板紙セグメントは、世界の無菌包装市場における主要素材の一つとして、第2位の規模になると予想されています。この高い存在感は、乳製品、植物性ミルク代替品、ジュース、その他の液体食品向けの液体用カートンの生産規模と性質に起因しています。板紙は、剛性と厚みという必要な特性に加え、高品質な印刷面を兼ね備えた、多層ラミネート包装材システムの不可欠な構造要素と考えられています。市場における板紙の巨大なシェアは、かさばる包装から、輸送効率を最適化するブロックカートン形式の省スペース包装への移行を目指す食品・農業産業によって支えられています。さらに、板紙は再生可能な木材繊維から製造されるため、この用途は、カーボンフットプリントの削減を目指す企業のサステナビリティへの取り組みと大きく合致しています。最後に、プラスチックを過度に使用することなく食品を無菌状態に保つバイオベースの保護コーティングに関する最新の開発により、板紙セグメントは世界販売額において第2位の地位を確固たるものにしています。
「ボトル・缶セグメントは、予測期間中に第2位の規模になると見込まれています。」
ボトル・缶セグメントは、世界の無菌包装業界において第2位の規模になると予想されています。この大きな市場シェアの背景には、高級即飲飲料、臨床用栄養液、および特殊乳製品に対する市場需要の高まりがあります。ペットボトル(PETやHDPEなど)やアルミ缶への無菌充填技術の採用により、デリケートな液体を完全に無菌の環境で保護し、保存料を使用することなく鮮度、風味、香りを維持することが可能になります。ボトルおよび缶は、長距離輸送の際にも卓越した安全性と保護性能を提供する堅牢な構造という独自の特性から、消費財(CPG)業界のブランドの間で特に人気があります。さらに、ドライフォーミング技術や軽量化技術におけるダイナミックな革新により、これらの容器形態における材料および水の消費量が劇的に削減されました。これらすべての特徴により、ボトル・缶セクターは市場において2番目に重要なセグメントであることが保証されています。
「予測期間中、食品セグメントは第2位の規模になると見込まれています。」
食品セグメントは、世界の無菌包装市場において2番目に大きな用途セグメントになると予測されています。無菌包装の需要量が膨大なのは、液体卵、スープ、ブイヨン、ベビーフード、トマトペースト、レトルト食品などの生鮮食品の大量生産によるものです。無菌処理プロセスでは、食品は容器から分離された状態で瞬間殺菌が行われるため、天然の風味、色、食感、ビタミンが損なわれることなく、化学薬品や冷蔵も使用されません。これにより、生産者は、コールドチェーンの信頼性の低さなど、さまざまな問題に悩まされることなく、複雑なサプライチェーンを通じて製品を流通させることが可能になります。また、この設計には一定の堅牢性があり、原材料を安全に輸送することができます。同時に、常温保存可能で、すぐに食べられる、表示が分かりやすい製品への需要は引き続き高まっており、これにより食品セグメントは確固たる第2位の地位を確保しています。
「市場規模の面では、予測期間中、北米地域が第2位のセグメントになると見込まれています。」
北米地域は、世界の無菌包装業界において第2位の地域セグメントになると予想されています。市場におけるこの重要な地位は、主に米国およびカナダにおける食品・飲料業界および製薬業界の全体的な発展に起因しています。北米では、利便性を重視した製品に対する消費者の嗜好が高まっていることから、プレミアムな即飲型機能性飲料、オーガニックでクリーンラベルの乳製品代替品、および分量が調整された単品用食事への需要が増加しています。さらに、北米のバイオ医薬品業界およびバイオテクノロジーの進歩は、治療薬、生物製剤、ワクチンを微生物汚染から保護するために設計された無菌技術に依存しています。企業に無菌製造基準の遵守を義務付ける厳格な地域規制の存在、Eコマース向けの高度な配送システムの整備、そして環境に優しい包装形態の開発に取り組む企業の存在が、同市場において他の地域の中で第2位の地位を確立する一因となっています。
企業タイプ別:ティア1:25%、ティア2:42%、ティア3:33%
役職別:Cレベル幹部:20%、取締役:30%、その他の役職:50%
地域別:北米:20%、欧州:10%、アジア太平洋:40%、南米:10%、中東・アフリカ:20%
注:その他の役職には、営業、マーケティング、およびプロダクトマネージャーが含まれます。
ティア1:10億米ドル超、ティア2:5億米ドル~10億米ドル、ティア3:5億米ドル未満
本調査では、無菌包装市場におけるこれらの主要企業について、企業プロファイル、最近の動向、および主要な市場戦略を含む詳細な競合分析を行っています。
調査範囲
本調査レポートでは、無菌包装市場を、素材(プラスチック、金属、ガラス、紙・板紙、その他)、タイプ(カートン、ボトル・缶、袋・パウチ、バイアル、アンプルおよびプレフィル式注射器、その他)、用途(飲料、食品、医薬品、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)に基づいて分類しています。本レポートの範囲には、無菌包装市場の成長に影響を与える促進要因、制約要因、課題、および機会に関する詳細な情報が含まれています。主要な業界プレイヤーについて詳細な分析を行い、その事業概要、提供製品、および無菌包装市場に関連するパートナーシップ、提携、製品発売、事業拡大、買収などの主要戦略に関する洞察を提供しています。また、本レポートでは、無菌包装市場のエコシステムにおいて台頭しつつあるスタートアップ企業の競合考察も網羅しています。
本レポートを購入する理由
本レポートは、市場リーダーや新規参入企業に対し、無菌包装市場全体および各サブセグメントの売上高に関する最も正確な推計値に関する情報を提供します。本レポートは、利害関係者が競合情勢を理解し、自社のビジネスをより適切に位置付けるための洞察を深め、適切な市場参入戦略を策定するのに役立ちます。また、市場の動向を把握し、主要な市場促進要因、制約要因、課題、および機会に関する情報を提供します。
本レポートでは、以下の点に関する洞察を提供しています:
主要な促進要因(サプライチェーン全体にわたる広範な食品ロス、従来の牛乳を超えた飲料カテゴリーの多様化、分量調整済み食品フォーマットへの需要増加、無菌医薬品分野の活動拡大)および制約要因(無菌生産に必要な多額の資本、医薬品包装に対する厳しい認定要件)の分析、機会(加工食品の輸出活動の拡大、医薬品用プレフィルドシリンジおよび注射剤用パッケージング、植物由来の乳製品代替品の成長)、および課題(地域ごとの環境規制の相違、小規模メーカーにとっての費用対効果の懸念)の分析。
- 製品開発/イノベーション:無菌包装市場における今後の技術、研究開発活動、および製品・サービスの発売に関する詳細な洞察。
- 市場開発:収益性の高い市場に関する包括的な情報--本レポートでは、さまざまな地域にわたる無菌包装市場を分析しています。
市場の多様化:無菌包装市場における新製品・サービス、未開拓地域、最近の動向、および投資に関する網羅的な情報。
- 競合評価:主要企業の市場シェア、成長戦略、およびサービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 無菌包装市場における事業者にとって魅力的なビジネスチャンス
- 無菌包装市場:素材およびタイプ別
- 無菌包装市場:用途別
- 無菌包装市場:国別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓領域
- 満たされていないニーズ
- 未開拓分野
- 相互に関連する市場とセクター横断的な機会
- セクター横断的な機会
- ティア1/2/3の主要企業による戦略的動き
第5章 業界の動向
- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 代替品の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 競争企業間の敵対関係
- マクロ経済分析
- GDPの動向と予測
- バリューチェーン分析
- エコシステム分析
- 価格設定分析
- 主要企業別の用途別平均販売価格の動向(2025年)
- 地域別平均販売価格の動向(2022年~2025年)
- 貿易分析
- HSコード392310の輸出データ
- HSコード392310の輸入データ
- HSコード4819の輸出データ
- HSコード4819の輸入データ
- 2026年~2027年の主要な会議およびイベント
- 顧客のビジネスに影響を与える動向と変革
- 投資および資金調達のシナリオ
- ケーススタディ分析
- LASSONDEのワイン包装の変革:ガラス瓶から無菌カートンへの切り替え
- HOCHWALDの持続可能な無菌牛乳パッケージ:無菌カートンからのアルミニウム排除
- MENGNIUのフレーバーミルク包装の革新:無菌包装によるフレーバーミルクの差別化
- 2025年の米国関税が無菌包装市場に与える影響
- 価格への影響分析
- 各地域への主な影響
- 最終用途セクターへの影響
第6章 技術、特許、デジタル化、AIの導入による戦略的変革
- 主要な新興技術
- 無菌充填・密封技術
- 電子ビーム滅菌技術
- 高バリア多層無菌包装技術
- 補完技術
- 無菌キャップおよび注ぎ口技術
- インライン無菌包装検査技術
- 関連技術
- レトルト包装技術
- ガス置換包装(MAP)技術
- 技術・製品ロードマップ
- 短期(2025年~2027年)|バリア性能の最適化および殺菌効率向上フェーズ
- 中期(2027年~2030年):スマート充填および先進材料フェーズ
- 長期(2030年~2035年以降):インテリジェントな循環型無菌包装フェーズ
- 特許分析
- アプローチ
- 主要出願者
- 管轄区域分析
- 将来の応用
- 精密発酵原料用の無菌包装
- 培養肉用培地向けの無菌包装
- 酵素を用いた食品加工システム向けの無菌包装
- 実験室で培養された生物学的試薬向けの無菌包装
- 無菌性の確保のための自己監視型無菌包装
- AI/ジェネレーティブAIが無菌包装市場に与える影響
- 主な使用事例と市場の可能性
- 無菌包装分野におけるメーカー/OEMが実践するベストプラクティス
- 無菌包装市場におけるAI導入の事例研究
- 相互に連携したエコシステムと市場関係者への影響
- AIを統合した無菌包装への顧客の受容度
第7章 持続可能性と規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 業界基準
- サステナビリティへの取り組み
- 炭素排出量削減の取り組み
- 無菌包装におけるエコへの応用
- 規制政策がサステナビリティの取り組みに与える影響
- 認証、表示、環境基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購買プロセスに関与する主要な利害関係者とその評価基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 様々な最終用途における未充足ニーズ
- 市場の収益性
- 収益の可能性
- コストの動向
- 用途別利益率の機会
- 食品
- 飲料
- 医薬品
- その他の用途
第9章 無菌包装市場:素材別
- プラスチック
- 紙および板紙
- 金属
- ガラス
- その他の素材
第10章 無菌包装市場:タイプ別
- カートン
- ボトルおよび缶
- バッグおよびパウチ
- バイアル、アンプル、およびプレフィル式注射器
- その他のタイプ
第11章 無菌包装市場:用途別
- 飲料
- 食品
- 医薬品
- その他の用途
第12章 無菌包装市場:地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他アジア太平洋地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他欧州
- 中東・アフリカ
- GCC諸国
- サウジアラビア
- アラブ首長国連邦
- その他のGCC諸国
- 南アフリカ
- その他中東とアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他南米
第13章 競合情勢
- 概要
- 主要参入企業の戦略/強み
- 収益分析(2021年~2025年)
- 市場シェア分析(2025年)
- ブランド比較
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:主要企業、2026年
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング:スタートアップ/中小企業、2025年
- 企業評価と財務指標
- 企業評価
- 財務指標
- 競合シナリオ
- 製品発売
- 取引
- 事業拡大
- その他の動向
第14章 企業プロファイル
- 主要企業
- AMCOR PLC
- MONDI PLC
- SMURFIT WESTROCK PLC
- TOPPAN HOLDINGS INC.
- GRAPHIC PACKAGING HOLDING COMPANY
- NIPPON PAPER INDUSTRIES CO., LTD.
- DAI NIPPON PRINTING CO., LTD.(DNP)
- HUHTAMAKI OYJ
- STORA ENSO OYJ
- TETRA PAK INTERNATIONAL S.A.
- その他の主要企業
- SIG GROUP AG
- UFLEX LIMITED
- ELOPAK ASA
- GREATVIEW ASEPTIC PACKAGING CO., LTD.
- NAMPAK LIMITED
- GOGLIO S.P.A.
- PRINTPACK, INC.
- ECOLEAN AB
- ARAN GROUP
- DIZAYN PACK
- POSETSAN AMBALAJ SANAYI VE TICARET A.S.
- LAMIPAK
- POLYOAK PACKAGING
- AMERICAN PACKAGING CORPORATION
- HANSIN PACKING