


次世代ストレージ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Next-generation Storage - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120390
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、次世代ストレージ市場の規模は、2025年の712億6,000万米ドルから2026年には753億米ドルへと拡大し、2031年までに965億5,000万米ドルに達すると見込まれており、2026年から2031年にかけてCAGR5.10%で成長すると予測されています。
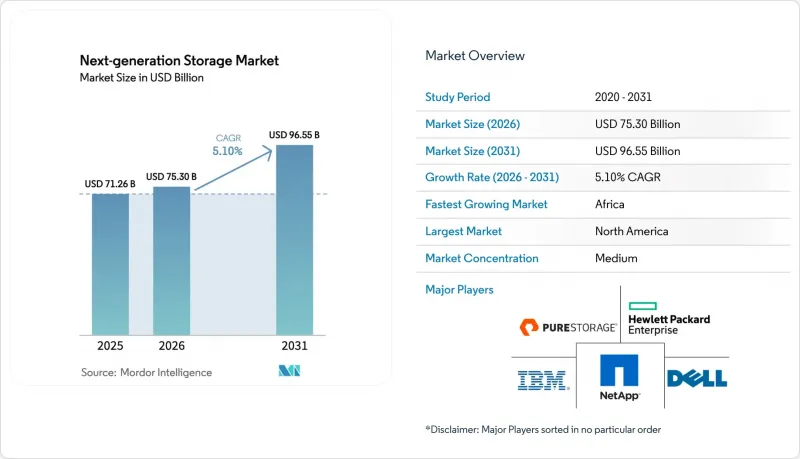
本レポートは、ストレージシステム(ダイレクトアタッチドストレージ、ネットワークアタッチドストレージ、ストレージエリアネットワーク)、ストレージアーキテクチャ(ファイルおよびオブジェクトベースストレージ、ブロックストレージ)、エンドユーザー業界(BFSI、小売、IT・通信、その他)、導入モデル(オンプレミス、クラウド、ハイブリッド)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の次世代ストレージ市場の動向と洞察
AIによるエンタープライズ向けSSDの需要の急拡大
生成AIのトレーニングにより、ストレージのスループットが競合上の差別化要因となり、ハイパースケーラーが数百万のランダム読み取りIOPSを実現するオールフラッシュクラスターを採用したことで、リフレッシュサイクルが5年から3年に短縮されています。2025年第2四半期には、エンタープライズ向けSSDの出荷ビット数が前年同期比42%急増し、サムスンのPM9E1およびマイクロンの6550 IONは単一ドライブで200万IOPSを突破し、1台のサーバーで複数のレガシーノードを置き換えることが可能になりました。現在、クラウド事業者がロードマップの設計を主導しており、ベンダーに対し、レイヤー数の増加とテラバイトあたりの消費電力の低減を迫っています。これにより、次世代ストレージの総市場規模が拡大しています。
ハイブリッドクラウドにおけるスケールアウト型NASの拡大
各部門のファイラーを分散型クラスターに統合し、利用頻度の低いデータをパブリッククラウドのオブジェクトストレージへ自動的に階層化する企業が増加しており、これがネットワーク接続型ストレージ(NAS)の2桁成長を牽引しています。NetAppのオールフラッシュNASの売上高は2025年度第3四半期に28%増加した一方、DellのPowerScaleはネイティブS3サポートを追加し、同一のネームスペースでオンプレミスのフラッシュストレージとクラウドバケットをまたいで利用できるようにしました。ゲートウェイや手動による移行を排除することで、スケールアウトNASは管理上のオーバーヘッドを削減し、データの移動を加速させ、それによって次世代ストレージ市場におけるシェアを拡大しています。
NANDフラッシュにおける持続的なサプライチェーンの変動
地政学的摩擦によりNANDの価格は乱高下しており、2025年上半期には契約価格が18%上昇しましたが、第3四半期には韓国の新規生産能力が稼働を開始したことで8%下落しました。スポット価格が高水準にある中でヘッジを行うとベンダーの粗利益率が圧迫されるため、一部の顧客はSSDとハードディスクドライブを組み合わせたハイブリッド展開を継続しており、その結果、次世代ストレージアーキテクチャの全面的な導入が遅れています。
セグメント分析
ネットワーク接続型ストレージ(NAS)は、2025年に次世代ストレージ市場シェアの41.40%を占め、2031年までCAGR11.50%で拡大すると予測されています。この成長の背景には、AIトレーニング用データ、メディアライブラリ、ゲノミクスリポジトリ向けにペタバイト規模のネームスペースを維持するスケールアウト型ファイルクラスタの積極的な導入があります。コンバージドインフラストラクチャによって容量のプール化が可能になったことで、ダイレクトアタッチドストレージ(DAS)は衰退しつつありますが、コアバンキングシステムや航空会社システムにおける決定論的なレイテンシを確保する上で、ストレージエリアネットワーク(SAN)は依然として重要な役割を果たしています。ただし、その成長率は年率わずか3.2%にとどまっています。
この変化は、生成されるデータの80%以上を占めるようになった非構造化データの優位性を反映しており、単一のネームスペース内で数十億のファイルを扱えるNASプロトコルと自然に整合しています。Qumuloなどのベンダーは、メディア関連の顧客がペタバイト規模のクラスターに対して100 GB/sの持続的な書き込みを行っていることを報告しています。一方、NetAppのONTAPには、異常な活動を数秒以内にスナップショットで捕捉する自律型ランサムウェア検出機能が搭載されました。セキュリティとスケーラビリティの両立により、かつてオブジェクトストレージに限定されていたワークロードへのNASの進出が加速しており、次世代ストレージ市場におけるNASの台頭を後押ししています。
2025年には、ファイルおよびオブジェクトベースのシステムが収益の57.80%を占めましたが、ブロックアレイは2031年までCAGR9.46%で推移する見込みであり、これは超低遅延への関心が再び高まっていることを反映しています。SAP HANA、Oracle Exadata、およびコンテナのパーシステントボリュームは、アトミック書き込みに依存していますが、ファイルセマンティクスではこれを保証できません。そのため、企業は従来のファイバーチャネルに比べて10倍のスループットを実現するNVMe-over-Fabricsアレイの導入を進めています。その結果、ブロックアレイはステートフルなマイクロサービスやインメモリ分析において再び重要性を増しており、トランザクション処理の分野において次世代ストレージ市場でのシェアを拡大しています。
容量重視のアーカイブでは、依然として、テラバイトあたりのコストを10分の1に抑えつつ、エクサバイト規模のスケーラビリティを実現するファイルおよびオブジェクトプラットフォームが好まれています。Cloudian社によれば、顧客の平均導入容量は5 PBを超えているとのことです。一方、Scality社のARTESCAは、マルチペタバイト規模のリポジトリを単一のネームスペースに統合し、1秒未満でメタデータ検索を可能にしています。この二極化により、ハイブリッドアーキテクチャの余地はほとんど残されておらず、パフォーマンス重視のワークロードにはブロックストレージが、容量重視の用途にはファイルストレージが位置づけられています。いずれも、より広範な次世代ストレージ市場において不可欠な存在です。
地域別分析
北米は2025年の収益の37.46%を占めており、これはバージニア州、テキサス州、オレゴン州、アイオワ州におけるハイパースケール施設の密集を反映しています。支出は、テネシー州にあるフロンティア社の700 PBオールフラッシュ・スーパーコンピュータのような、パフォーマンス向上のためのアップグレードに偏っています。カナダのデータ居住地規則により、AWSは2025年にカルガリーリージョンを追加しました。一方、メキシコにおけるニアショアリングのブームは、エッジ展開を後押ししています。
欧州では、「デジタル運用レジリエンス法」によりEU域内でのデータレプリカが義務付けられたことを受け、主権を巡る分断が進んでおり、オラクルやAWSは欧州専用のリージョンを開設しています。ドイツのサイバーセキュリティ機関は、機密ワークロードに対してオンプレミス型アレイを推奨しており、クラウド移行のペースを鈍らせていますが、ブレグジット後の英国の機関は、コスト面での優位性を活かすため、米国のリージョンを活用しています。
アフリカは特に際立っており、2031年までにCAGR14.10%で成長すると予測されています。Microsoft Azureのケニアでのサービス開始や、Google Cloudのラゴス・リージョンの開設予定は、国内データ保管の義務を満たし、現地での採用を促進しています。中東や南米でも同様の勢いが見られ、次世代ストレージ市場を支える地域ごとのモザイクを完成させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタルデータ量の増加
- ソリッドステートデバイスの採用拡大
- AIを原動力とするエンタープライズ向けSSDの需要の急拡大
- 5G対応のエッジストレージ
- ハイブリッドクラウドにおけるスケールアウト型NASの拡大
- 主権データ居住要件に基づくストレージに対する規制当局の推進
- 市場抑制要因
- クラウドサービスにおけるデータセキュリティ侵害
- NANDフラッシュのサプライチェーンにおける変動が継続
- ストレージ中心のDevOpsにおける人材不足
- オールフラッシュアレイにおける高額な初期設備投資
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ストレージシステム別
- ダイレクトアタッチドストレージ(DAS)
- ネットワーク接続型ストレージ(NAS)
- ストレージエリアネットワーク(SAN)
- ストレージアーキテクチャ別
- ファイルおよびオブジェクトベースストレージ(FOBS)
- ブロックストレージ
- エンドユーザー産業別
- BFSI
- 小売
- IT・通信
- ヘルスケア
- メディア・エンターテイメント
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- NetApp, Inc.
- Hitachi Vantara LLC
- International Business Machines Corporation(IBM)
- Toshiba Corporation
- Pure Storage, Inc.
- DataDirect Networks, Inc.
- Scality SA
- Fujitsu Limited
- NETGEAR, Inc.
- Huawei Technologies Co., Ltd.
- Western Digital Corporation
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
- Seagate Technology Holdings plc
- Synology Inc.
- QNAP Systems, Inc.
- Buffalo Inc.
- Qumulo, Inc.
- Cloudian, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 157 Pages
- 納期
- 2~3営業日


