


ロボット:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Robotics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 210 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120378
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
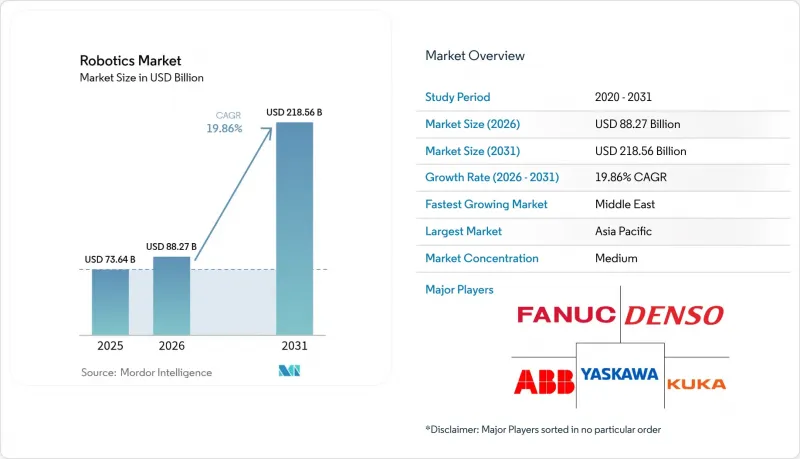
Mordor Intelligenceによると、2026年のロボット市場規模は882億7,000万米ドルと推定されており、2025年の736億4,000万米ドルから成長し、2031年には2,185億6,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは19.86%となる見込みです。
本レポートは、ロボットタイプ(産業用ロボット、サービスロボットなど)、コンポーネント(ハードウェア、ソフトウェア、サービス)、用途(製造・組立、物流・倉庫、医療・外科など)、エンドユーザー産業(自動車、電子・半導体、食品・飲料など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のロボット市場の動向と洞察
深刻化する労働力不足が自動化需要を牽引
日本、米国、および西欧の大部分における人口動態上の逆風により、自動化の目的はコスト削減から生産能力確保へとシフトしました。2024年には、G7諸国の製造業全体で工場の未充足求人数が200万件を超え、一方、日本のロボット密度(従業員1万人あたり)は399台に達し、過去最高を記録しました。ステランティスなどの自動車メーカーは、反復性ストレス障害を軽減しつつ人員を確保する「人間中心型」のロボットセルを採用しており、これは協働型導入に向けた微妙な変化を示唆しています。こうした構造的なギャップは景気循環を超えて持続するため、世界のロボット市場は恩恵を受けており、ベンダーにはGDPの変動とは切り離された予測可能な需要基盤がもたらされています。
機能時間あたりのロボット平均価格の低下
部品のコモディティ化と量産化により、2024年以降は協働ロボットの価格が年間約15%低下する一方で、ソフトウェアのアップグレードにより、価格に対する性能比は2倍になりました。中国のサプライヤーは、エントリーレベルのヒューマノイドロボットを19万9,000人民元(2万7,512米ドル)で販売し、小規模工場の資本予算の範囲内にロボットを導入できるようにしました。ハードウェアコストの低下に伴い、中小メーカーや新興市場のメーカーにおける導入曲線は急勾配となり、それによって世界のロボット市場の潜在顧客層が拡大しています。
中小企業におけるロボット導入のスキルギャップが依然として存在
依然として68%の中小企業が、ロボットの導入に必要なエンジニアリング人材を欠いており、投資回収期間が長期化し、稼働率が低下しています。システムインテグレーターは都市部の拠点に集中しているため、地方の企業へのサービス提供が不十分です。スキル開発の加速やターンキーサービスモデルが導入されない限り、世界のロボット市場には、未開拓の潜在需要が依然として多く残されています。
セグメント分析
2025年、産業用ロボットは、高スループットの自動車および電子機器組立ラインからの持続的な需要に支えられ、世界のロボット市場全体の71.04%を占めました。一方、協働ロボットは、安全認証済みの力覚センサーと、中小企業の予算内で購入可能な3万米ドル未満の価格設定に支えられ、2031年までにCAGR25.64%で拡大しています。この転換は、フェンスで囲まれた生産ラインではなく、柔軟で人間の監督下にあるセルが、世界のロボット市場の次の導入の波を牽引することを示唆しています。
中国の協働ロボットメーカーの急増により、2017年から2024年の間に国内シェアは35%から73%へと上昇し、競合が激化するとともに、世界の販売台数の伸びが加速しました。サービスロボットのニッチ市場も活況を呈しており、2025年には手術用システムの市場規模が41億8,000万米ドルを突破し、医療分野が最も急成長しているエンドユースであることが再確認されました。この多様化により、世界のロボット市場の景気変動が緩和され、ハードウェアベンダーは特定のセクターにおける不況の影響を受けにくくなっています。
2025年の支出に占めるハードウェアの割合は依然として63.12%でしたが、人工知能が主要な価値創出要因となるにつれ、ソフトウェアの売上高は年率22.91%の成長が見込まれています。現在、高レベルの制御スタックにはクラウド分析や強化学習が組み込まれており、ABBのOmniCoreプラットフォームでは、サイクルタイムを25%短縮し、電力消費を20%削減しています。顧客が設備投資(CAPEX)から運営費(OPEX)モデルへと移行するにつれ、サブスクリプション型の「Robot-as-a-Service(RaaS)」の世界市場規模は、2031年までに3倍になると予測されています。
統合、遠隔監視、予知保全などを網羅するサービス収益は、ベンダーロックインをさらに強固なものにします。その結果、ソフトウェアとサービスの境界が曖昧になり、更新権やサイバーセキュリティパッチが複数年契約に組み込まれるようになります。この動向は利益構造を一新し、世界のロボット市場において、純粋にハードウェア中心の新規参入企業に対する参入障壁を高めています。
地域別分析
アジア太平洋地域は2025年、世界のロボット市場シェアの37.72%を占めました。これは、中国における年間43万台の産業用ロボットの導入台数と、世界のロボット関連特許付与件数の3分の2が支えています。中国の工場では、リチウムイオン電池や家電製品の生産ラインにロボットが導入されており、一方、国内ブランドは輸出を拡大することで、地域のコスト競争力を世界のロボット市場に反映させています。日本では、中国の需要回復と国内の人口構造上の圧力により、2024年にファナックが1,802億円(16億4,000万米ドル)の利益を計上しました。韓国では、26億米ドル規模の官民連携プログラムを通じて、ヒューマノイドロボット技術のノウハウをバッテリー工場の自動化に活用しており、戦略的な優先順位付けが強調されています。
中東では、政府系ファンドが炭化水素の余剰資金を産業のデジタル化、物流、医療用ロボットに振り向けることで、2031年までのCAGRが21.31%と最も高くなっています。アラブ首長国連邦(UAE)の自由貿易地域では、地域の電子商取引の流れに対応するため、倉庫用AMRの試験運用が行われており、季節的な出稼ぎ労働者への過度な依存を軽減しています。さらに、国家プログラムを通じて先進的な製造ハブへの資金提供が行われ、世界のシステムインテグレーターを誘致することで、世界のロボット市場の潜在顧客基盤を拡大しています。
北米の需要は、CHIPS法に裏打ちされた半導体製造工場や、アンドゥリル社への6億4,220万米ドルの海軍対ドローン契約などの防衛契約に牽引され、堅調さを維持しています。欧州では、安全な人間とロボットの協働に関する基準や持続可能性の目標に注力しており、ドイツが人工知能(AI)の統合に向けて年間6,900万ユーロ(7,500万米ドル)の資金を提供していることが後押しとなっています。両地域とも、汎用的なサブアセンブリの製造をアジアへアウトソーシングする一方で、高付加価値のソフトウェアやシステム統合への投資を拡大しており、これは世界のロボット市場における「バーベル戦略」を反映しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 深刻化する労働力不足が自動化需要を牽引しました
- 機能時間あたりのロボットの平均価格の低下
- ローコード型ロボットプログラミングプラットフォームの普及
- G7諸国における製造業の国内回帰に向けた財政的インセンティブ
- Eコマース向け3PLによる倉庫内AMRの導入状況
- 国家レベルのヒューマノイド研究開発ミッション(例:中国2025)
- 市場抑制要因
- 中小企業における統合スキルの不足が依然として続いている
- 先進サーボに対する地政学的な輸出規制
- 希土類磁石の価格変動
- ROSの導入におけるサイバーセキュリティ上の脆弱性
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 市場におけるマクロ経済動向の評価
第5章 市場規模と成長予測
- ロボットタイプ別
- 産業ロボット
- サービスロボット
- 協働ロボット(コボット)
- 移動型/AMR
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス(統合、RaaS)
- 用途別
- 製造および組立
- ロジスティクスおよびウェアハウジング
- 医療・外科用
- 防衛・セキュリティ
- 点検・保守
- 清掃・衛生
- エンドユーザー産業別
- 自動車
- エレクトロニクス・半導体
- 食品・飲料
- ヘルスケアプロバイダー
- 軍事・防衛
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Fanuc Corporation
- Yaskawa Electric Corporation
- KUKA AG
- Kawasaki Heavy Industries Ltd
- Universal Robots A/S(Teradyne)
- Denso Corporation
- Mitsubishi Electric Corporation
- Omron Corporation
- Staubli International AG
- Epson Robots(Seiko Epson)
- Comau SpA
- Nachi-Fujikoshi Corp.
- Toshiba Corporation
- Intuitive Surgical Inc.
- Stryker Corporation
- iRobot Corporation
- Boston Dynamics Inc.
- Locus Robotics Corp.
- DJI Technology Co. Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 210 Pages
- 納期
- 2~3営業日


