


自動車用マイクロモーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Micro Motor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120353
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の自動車用マイクロモーター市場規模は170億7,000万米ドルと推定されており、2025年の162億3,000万米ドルから拡大し、2031年には219億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.19%で成長すると見込まれています。
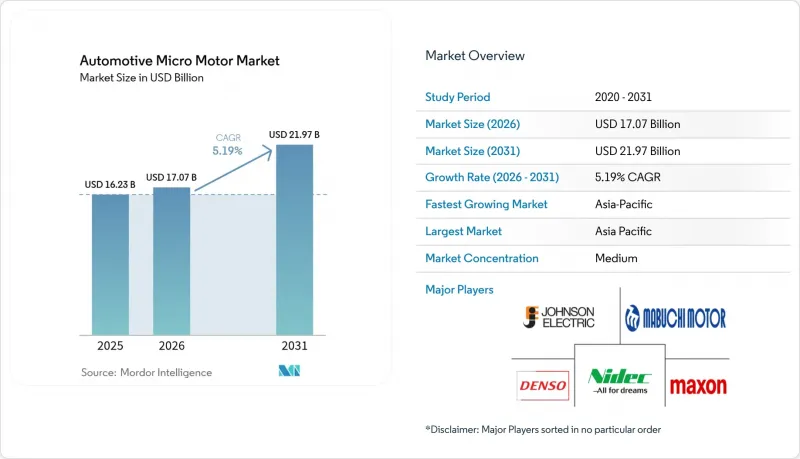
本レポートは、消費電力(11V未満、12~24V、その他)、モーターの種類(DCモーターおよびACモーター)、技術(ブラシ付きマイクロモーターおよびブラシレスマイクロモーター)、用途(車体電子機器、その他)、車種(乗用車および商用車)、販売チャネル(OEMおよびアフターマーケット)、および地域ごとに分類されています。市場予測は、金額(米ドル)および数量(台数)で提示されています。
世界の自動車用マイクロモーター市場の動向と洞察
EV生産台数の急増
世界のEV出荷台数は、軽自動車全体の成長率を上回り続けており、各純電気自動車モデルは、熱管理、空力性能、ステアリング、ブレーキ、バッテリーパックの冷却のために、数十個の補助用マイクロモーターに依存しています。『Assembly Magazine』は、2034年までに駆動モーターの生産台数が4倍に跳ね上がり、1億2,000万台を超えると予測しており、この動向はサブシステム全体にわたる小型モーターへの需要拡大へと波及しています。2023年に中国の自動車輸出台数が491万台に達し、日本を追い抜いたことは、この変化を反映しており、自動車用マイクロモーター市場の多くが同地域に集中しています。プレミアムEVにおける800Vアーキテクチャの普及は、炭化ケイ素デバイスを基盤とするマイクロモーター制御電子機器の性能基準をさらに引き上げ、サプライヤーに対し、堅牢で高周波対応のドライバモジュールの開発を迫っています。
48Vマイルドハイブリッドアーキテクチャの台頭
従来の12V電気系統から48V基板への移行により、自動車メーカーは燃料消費を最大15%削減できるほか、アクティブサスペンション、スタート・ストップシステム、電動スーパーチャージャーといった分野で、マイクロモーターの新たな用途を開拓することが可能になります。CLEPAは、2025年までに新車の10台に1台が48Vシステムを搭載すると予測しています。これに伴い、48Vバッテリー市場も拡大が見込まれており、自動車用マイクロモーター市場には大きな設計採用の機会がもたらされるでしょう。テスラが「サイバートラック」に48V配線を採用したことで、業界の移行が加速していますが、従来の自動車メーカーは、高電圧に対応するためにハーネス、コネクター、検証ツールの全面的な見直しを迫られています。
希土類磁石価格の上昇動向
永久磁石の価格変動は、自動車用マイクロモーターのサプライヤーにとって最も深刻なコスト上の課題です。ネオジムのスポット価格は過去1年間で42%下落しましたが、中国が輸出規制を強化していることから、長期的な供給リスクが懸念されています。すでに、磁石の出荷が滞った際に、日本でのスズキの「スイフト」生産ラインなど、車両プログラムで生産の一時停止が報告されています。業界各社は調達先の多角化を進めています。ニデックは、為替や地政学的ショックへの緩衝策として、米国で生産されるノベオン社の「エコフラックス」磁石を採用する2025年までの契約を締結しました。
セグメント分析
2025年の自動車用マイクロモーター市場において、12~24Vクラスは42.14%のシェアを占めており、これは軽自動車の車種全体に見られる従来の電気アーキテクチャを反映しています。しかし、OEM各社が効率向上のためにマイルドハイブリッドや800VのEV駆動系を採用していることから、高電圧(48V超)セグメントは5.61%という最も高いCAGRを記録しています。この変化により、低ゲージのワイヤーハーネスと組み合わせた高トルクブラシレスユニット向けの自動車用マイクロモーター市場規模が拡大し、抵抗損失の低減と熱負荷の軽減が図られています。テスラによる48Vハーネスの導入は、次の電気規格に対する業界全体の幅広い合意を裏付けています。
CLEPAは、48V技術により燃料消費を最大15%削減できることを確認しており、欧州のCO2排出規制対応戦略への導入が加速しています。そのため、サプライヤー各社は、24Vのブロワーモーターから400Vのトラクション補助モーターまでを網羅するモジュラー式ステーターファミリーを拡充し、プラットフォームの再利用を最大化しています。新興の低電力(11V未満)ニッチ市場は、センサーノードにおいて依然として重要ですが、売上高に占める割合は限定的です。
DCモーターは、ウィンドウリフター、シートアジャスター、HVACフラップ向けのコスト効率に優れた設計により、2025年の売上高の59.10%を占めました。それにもかかわらず、ACモーターは、可変速運転によりステアリング、ブレーキ、冷却液ポンプのエネルギー消費を削減できるため、6.29%という堅調なCAGRを記録しています。したがって、自動車用マイクロモーター市場では、オン・オフ駆動にはDCプラットフォームが依然として有効である一方、インバーター駆動のACオプションが電動パワーステアリングの効率目標を満たすという、バランスの取れた製品構成が見られます。
日本電産(Nidec)の「SynRA」シリーズは、希土類磁石を排除し、供給のレジリエンスを高める同期リラクタンストルク方式への移行を示す好例です。ジョンソン・エレクトリックの2023/24年度売上高は、両方のモータータイプにおいてOEMによる採用が持続していることを示しており、マルチテクノロジー戦略の有効性を裏付けています。
地域別分析
アジア太平洋地域は2025年に世界売上高の48.10%を占め、2031年までのCAGR6.03%により、同地域は自動車用マイクロモーター市場の最前線に立ち続けています。中国の輸出業者は2023年に491万台の車両を輸出しており、日本を上回り、マイクロモーター、半導体、磁石の広範な供給基盤を確立しました。日本電産は、大連複合施設の従業員数を最大50%増員する計画であり、同施設を年間100万台の生産能力を持つ世界最大のEVモーター生産拠点へと変貌させる予定です。タイとインドネシアは、統合されたEVサプライチェーンを構築するために新たな投資を誘致しており、地域内の調達オプションを拡大しています。
欧州では、厳しい排出ガス規制目標を背景に48Vシステムの導入が進み、高級車メーカーがアクティブエアロダイナミクスを採用するなど、着実な進展が見られます。CLEPAによるマイルドハイブリッドパワートレインの推進や、シェフラーとヴィテスコの2024年の合併は、現地のモーター技術力を強化しています。ドイツのスタートアップ企業DeepDriveは、磁石の使用量を50%削減したデュアルローター設計の商用化に向け、3,350万米ドルの資金調達に成功し、欧州における軽量化イノベーションへの取り組みが際立っています。
北米では、生産の国内回帰(リショアリング)政策と、テスラ主導の電圧標準化が原動力となっています。KPSキャピタル・パートナーズによるシーメンスのイノモティクス部門の35億ユーロでの買収は、高付加価値のモーターブランドに対するプライベート・エクイティの旺盛な需要を示しています。
南米は、ブラジルやアルゼンチンの生産における電子部品の採用拡大に支えられ、低いベースから高い成長率を示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV生産台数の急増
- 高級・プレミアムインテリアへの需要の高まり
- 車両の軽量化および部品の小型化の推進
- 48Vマイルドハイブリッドアーキテクチャの台頭
- 能動空力システムへの統合
- 車内ウェルネス機能(イオン発生器、芳香ディスペンサー)の普及
- 市場抑制要因
- 希土類磁石価格の上昇動向
- 絶え間ない技術のアップグレードにより、単価が上昇しています
- 公差仕様の厳格化により、認定コストが増加しています
- 新たに登場したピエゾアクチュエータの代替品
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 電力消費量別
- 11 V未満
- 12~24 V
- 25~48 V
- 48 V以上
- モータータイプ別
- DCモーター
- ACモーター
- 技術別
- ブラシ付きマイクロモーター
- ブラシレスマイクロモーター
- 用途別
- ボディエレクトロニクス(ウィンドウ、シート、ミラー)
- パワートレイン・ドライブトレインシステム
- シャーシおよびステアリング
- 安全・ADASモジュール
- インフォテインメントおよびコネクティビティ
- 車両タイプ別
- 乗用車
- 商用車
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nidec Corporation
- Johnson Electric Holdings Ltd.
- Mabuchi Motor Co., Ltd.
- Maxon Motor AG
- Mitsuba Corporation
- Buhler Motor GmbH
- Denso Corporation
- Robert Bosch GmbH
- Continental AG
- Valeo SA
- Brose Fahrzeugteile SE
- Ametek Inc.
- MinebeaMitsumi Inc.
- Mitsumi Electric Co., Ltd.
- Shenzhen Kinmore Motor Co.
- Constar MicroMotor
- Wellings Holdings Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日