


大豆由来製品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Soybean Derivatives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120314
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の大豆由来製品市場の規模は2,879億8,000万米ドルと推定されており、2025年の2,758億7,000万米ドルから拡大し、2031年には3,570億4,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは4.39%となる見込みです。
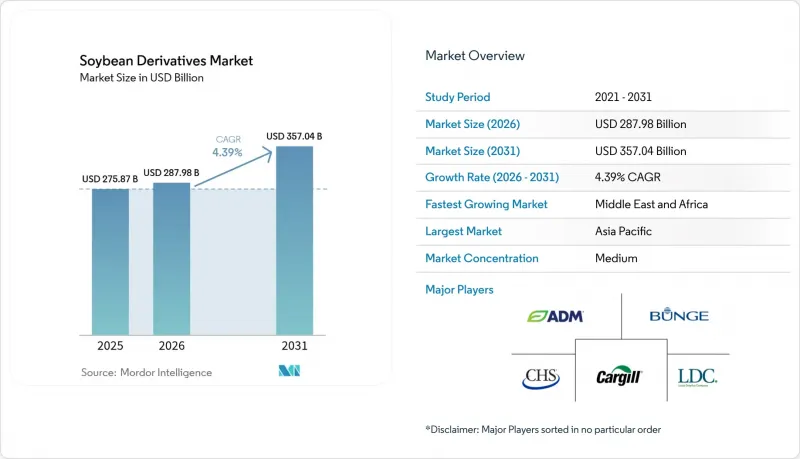
本レポートは、製品タイプ(大豆油、豆乳、大豆粕など)、性質(従来型、有機)、形態(固体、液体)、用途(飲食品、動物飼料など)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の大豆由来製品市場の動向と洞察
植物性タンパク質への需要の高まり
植物由来食品に対する消費者の嗜好が高まるにつれ、飲食品製品における大豆タンパク質の使用が増加しています。この変化は、健康意識や環境への配慮が消費パターンを牽引している先進国市場で特に顕著です。大豆タンパク質の用途は、現在では肉代替品にとどまらず、大豆が持つ完全なアミノ酸組成を活用した機能性飲料や食事代替品にまで広がっています。調査によると、ビタミンE、カルシウム、大豆タンパク質分離物を組み合わせたナノ粒子は、飲料中の栄養素の吸収率を向上させることが示されています。この進展は、健康志向の消費者向けに便利で栄養豊富な製品を開発する企業にとって、液体大豆製品に利益をもたらします。こうした配合による栄養素の生物学的利用能の向上は、より効果的な栄養ソリューションを求める消費者のニーズに応えるものです。植物由来の代替乳に関するFDAの改訂ガイドラインにより、大豆の市場での地位はさらに強固なものとなっています。これは、食事ガイドラインの「乳製品」カテゴリーにおいて、大豆由来の飲料が唯一認められているためです。この規制上の承認により、メーカーは栄養要件と消費者の嗜好の両方を満たす、革新的な大豆ベースの製品を開発するさらなる機会を得ています。
飼料における大豆由来原料の採用拡大
新興市場における畜産部門の拡大が、高品質なタンパク質源への需要を牽引しており、大豆粕はその包括的なアミノ酸組成により、動物栄養において不可欠な原料として台頭しています。サウジアラビアでは、配合飼料の採用が増加していることがこの動向を裏付けており、農家は大豆粕を活用して家畜の生産性や飼料転換率を向上させ、家畜群の増大するタンパク質需要に対応しています。二重発酵大豆粕の開発により、抗栄養因子が大幅に低減されると同時に、ブロイラー鶏における消化率とアミノ酸吸収率が向上し、飼料市場に新たなプレミアム製品セグメントが創出されています。米国農務省(USDA)のデータによると、米国の大豆粕の輸出量は2024-2025年度に1,730万ショートトンに達すると予測されています。これは、南米の生産者からの激しい競合にもかかわらず、集約的な畜産が拡大し続けるアジア太平洋市場を中心に、世界の需要の増加を反映したものです。発酵技術や酵素処理などの加工技術の進歩により、大豆粕は単なる基礎商品から専門的な栄養製品へと進化しており、さまざまな畜産用途において持続的な需要を牽引しています。
原材料価格の変動
米国農務省(USDA)のデータによると、2024/25年度の米国産大豆のシーズン平均農場価格は、1ブッシェルあたり11.20米ドルと予測されており、2023/24年度の12.55米ドルから下落する見込みです。大豆粕の価格は1ショートトンあたり330米ドルに、大豆油の価格は1ポンドあたり0.42米ドルにそれぞれ下落すると見込まれています。こうした大幅な価格変動により、派生製品のバリューチェーン全体で利益率への大きな圧力が生じており、加工業者は収益性を維持するために、より洗練されたダイナミックな価格戦略の導入を余儀なくされています。パナマ運河での干ばつによる遅延や、紅海航路における安全保障上の問題の深刻化により、輸送コストが大幅に増加しました。これにより、商社は代替の航路を模索せざるを得なくなり、その結果、運営費の増加や物流の複雑化を招きました。ブラジルでは、投入コストの急騰により営業経費が実質的に倍増し、生産者は化学肥料の使用量を大幅に削減せざるを得なくなりました。この農業投入資材の削減は、作物の収量の安定性、生産の全体的な品質、さらには長期的な土壌の健全性にも影響を及ぼしており、将来の収穫見通しや市場の安定性に対する懸念が高まっています。
セグメント分析
2025年、大豆ミールは家畜飼料生産において不可欠な役割を果たしていることから、大豆由来製品市場の62.55%を占めました。アジア太平洋、中東・アフリカ地域における家禽および水産養殖産業の成長が、大豆ミール製品への需要を支えています。発酵技術の向上により大豆ミールの消化率が向上し、メーカーはブロイラー用飼料の価格を引き上げることが可能になりました。この消化率の向上により、大豆粕は動物栄養における主要なタンパク質源としての地位を確立しており、特に飼料効率が不可欠な商業的な養鶏事業においてその重要性が際立っています。
大豆タンパク質市場は、フレキシタリアン(柔軟な菜食主義者)向けのテクスチャード・ベジタブル・プロテイン(TVP)、栄養バー、乳製品代替品の生産増加に牽引され、2031年までCAGR5.97%で成長すると予測されています。改良された液体製剤は、ナノカプセル化技術により、利便性と生体利用能の向上の両方のメリットを享受しています。大豆油市場は、再生可能ディーゼル燃料の需要の影響をますます強く受けており、米国農務省(USDA)のデータによると、バイオ燃料に使用される米国産大豆油の割合は、2001/02年度の1%未満から2022/23年度には46%に上昇しています。アジアでは豆乳の需要が安定している一方、北米や欧州での新たな栄養強化飲料の発売が市場の成長に寄与しています。
2025年には、従来型大豆が市場シェアの82.60%を占める一方、有機大豆はCAGR 7.66%で成長すると見込まれています。従来型の生産は、遺伝子組み換え種子や精密農業などの技術的進歩の恩恵を受けており、播種量の最適化により収量効率とコスト競争力が向上しています。これらの技術を導入している農家からは、生産性の向上とヘクタール当たりの投入コストの削減が報告されています。一方、有機セグメントは、除草剤の選択肢が限られていることや、害虫管理の要件が複雑であることなどの課題に直面しています。
有機生産者は、作物の健全性を維持するために、輪作、生物的防除、および機械的な雑草管理戦略に頼らざるを得ません。しかし、非遺伝子組み換え(非GMO)製品に対する消費者の需要の高まりにより、供給面の制約があるにもかかわらず、有機大豆市場の成長が支えられています。有機大豆のプレミアム価格は、多くの場合、収量の低下や生産コストの上昇を相殺しています。有機セグメントでは契約生産が主流であり、生産者と購入者の双方に価格の安定性と品質保証を提供しています。これらの契約には通常、具体的な生産手順や納品スケジュールが含まれており、一貫したサプライチェーン管理が確保されています。
地域別分析
2025年、アジア太平洋地域は市場収益の42.10%を占めましたが、これは主に中国の広範な飼料産業によるものです。同地域の優位性は、堅調な農業インフラと増加する家畜頭数によってさらに強化されています。ベトナム、タイ、インドネシアでは、地域の加工業者がサプライチェーンの最適化と圧搾マージンの向上を図るため、生産能力を拡大しています。こうした拡張は、現地市場からの需要増に対応し、輸入への依存度を低減することを目的としています。インドを筆頭とする南アジアでは、家禽生産が2桁の成長率を示しており、大豆粕の需要を押し上げています。インドにおける成長は、タンパク質豊富な食生活への消費者の嗜好の高まりや、農業開発を促進する政府の取り組みによって支えられています。
中東・アフリカ地域は、家禽セクターへの投資に支えられ、6.73%という最も高いCAGRを示しています。サウジアラビアでは、ブロイラーの体重を増やすために配合飼料の使用量を増やしています。2025年2月、アルムナジェム社の「バラディ・ポウルトリー・トレーディング社」は、サウジアラビアにおける家禽事業の拡大に3億400万米ドルを投資する計画を立てました。欧州では、2025年の「森林破壊規制」の施行に向けた準備が進められており、これにより、調達パターンは「森林破壊ゼロ」の認証を受けたサプライヤーへとシフトしていく見込みです。南米の生産者は作付面積を拡大していますが、金利の上昇や物流上の制約といった課題に直面しており、市場での優位性が制限されています。
北米における農場から燃料までの統合サプライチェーンは、国内の大豆流通構造を一新しました。再生可能ディーゼル燃料への需要の高まりにより、トレーダーは国内の油脂需要と輸出用大豆粕の供給契約とのバランスを取ることを余儀なくされ、その結果、米国は2023年に大豆油の輸入国となりました。この変化は、同地域において持続可能な代替燃料や環境規制への注目が高まっていることを反映しています。この変革は新たな市場力学を生み出し、国内の生産パターンと国際貿易関係の両方に影響を及ぼしています。加工業者は、サプライチェーンの効率性を維持しつつ、こうした変化に対応できるよう操業を調整しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 植物由来タンパク質の需要の増加
- 動物飼料における大豆由来原料の採用拡大
- バイオディーゼル業界からの需要の増加
- 原材料の入手容易さと豊富な供給
- 食品への添加用途の拡大
- パーソナルケアおよび化粧品業界における用途の拡大
- 市場抑制要因
- 原材料価格の変動
- 代替品に対する消費者の選好の高まり
- 遺伝子組み換え大豆に対する政府の厳しい規制
- 大豆アレルギーに関連する健康上の懸念
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 大豆粕
- 大豆油
- 大豆タンパク質
- 豆乳
- その他
- 性質別
- 従来型
- オーガニック
- 形態別
- 固体
- 液体
- 用途別
- 動物用飼料
- 食品・飲料
- ベーカリーおよび菓子
- 飲料
- その他の飲食品
- バイオ燃料
- パーソナルケア・コスメ
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Archer Daniels Midland Company
- Bunge Limited
- Cargill, Incorporated
- Ag Processing Inc.
- Louis Dreyfus Company B.V.
- CHS Inc.
- Wilmar International Limited
- Fuji Oil Holdings Inc.
- The Scoular Company
- The Nisshin Oillio Group Ltd.
- Xinrui Group
- Devansoy Inc.
- Burcon NutraScience Corporation
- SLC Agricola
- Vicentin SAIC
- Viterra Limited
- Marubeni Corporation
- Amaggi Group
- Caramuru Alimentos S.A.
- Shandong Saigao Group Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


