


鼻咽頭がん:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Nasopharyngeal Cancer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120302
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、鼻咽頭がん市場の規模は、2025年の11億4,000万米ドルから2026年には12億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.66%で推移し、2031年には16億8,000万米ドルに達すると予測されています。
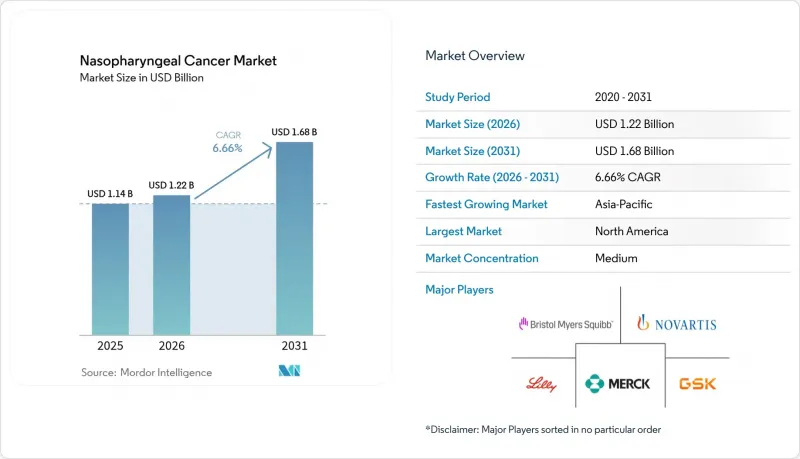
本レポートは、治療法(化学療法、標的療法、免疫療法、放射線療法、その他の治療法)、エンドユーザー(病院および専門クリニック、外来手術センター、その他のエンドユーザー)、年齢層(成人、小児、高齢者)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の鼻咽頭がん市場の動向と洞察
PD-1/PD-L1チェックポイント阻害剤の画期的な結果
トリパリマブやペンプリマブなどのPD-1抗体は、プラチナ製剤ベースの化学療法と併用することで、無増悪生存期間(PFS)の臨床的に有意な延長をもたらしており、再発または転移性疾患に対する第一選択治療の標準として台頭していることが裏付けられています。JUPITER-02試験における第III相試験の結果では、トリパリマブと化学療法の併用群のPFS中央値は21.4ヶ月であったのに対し、プラセボと化学療法の併用群では8.2ヶ月でした。その後、FDAはペンプリマブに対し、ブレークスルー指定、希少疾病用医薬品指定、およびファストトラック指定を付与し、その結果、2025年4月の承認に至り、開発期間を約18ヶ月短縮しました。モデル解析によると、進行の遅延は累積入院費を削減し、質調整生存年(QALY)を向上させることが示されており、これにより、免疫療法が広く普及している市場において、保険者による免疫療法の償還意欲が高まっています。分子レベルの知見によると、EBVに起因するウイルス抗原が高度に炎症化した腫瘍微小環境を促進しており、これにより鼻咽頭腫瘍は本質的にPD-1阻害に感受性が高いことが明らかになっています。このパラダイムシフトにより、免疫療法は長期的な疾患制御戦略の中心に位置づけられ、次世代チェックポイントモジュレーターの開発企業間に競争上の緊迫感が生まれています。
流行地域である東アジアおよび東南アジアにおける罹患数の増加
世界の症例数は、2020年の13万3,354件から2040年までに17万9,476件へと増加すると予測されており、東アジアは世界人口のわずか5分の1を占めるにもかかわらず、その負担の70%を担うと見込まれています。広東省の広東語を話すコミュニティでは、塩漬け魚の摂取や家族内での集団発生といった遺伝子と環境の相互作用により、罹患率が欧米の平均の50~100倍に達しています。都市化により診断へのアクセスが改善され、EBV DNAアッセイを用いた政府資金によるスクリーニングが促進された結果、ガイドラインに基づく治療を受ける患者層が拡大しています。多国籍のオンコロジー企業は、こうした集中した患者コホートを捉えるため、アジアを拠点とする主要臨床試験を拡大しており、中国およびASEANの規制当局への申請書類の提出を加速させています。並行して、現地の契約開発機関(CDO)が生物製剤の製造を効率化することで、単価を引き下げ、低所得層へのアクセスを拡大しています。
免疫腫瘍学の併用療法の高コスト
プラチナ系二重療法にPD-1抗体を追加すると、マレーシアの患者1人あたりの薬剤治療費は7万8,860米ドルに達し、従来の治療法に比べて約6倍高くなります。QALY(質調整生存年)あたり1万5,103米ドルという増分費用対効果比は、いくつかのASEAN諸国の経済において支払能力の閾値を超えており、公的部門と民間部門の間で治療へのアクセスに格差が生じています。製薬各社は段階的価格設定制度の導入を試みていますが、国際的な参照価格制度や並行輸入により、その柔軟性は制約されています。慈善パートナーシップや国内でのバイオシミラー開発により、将来的には高額な薬価による衝撃が緩和される可能性がありますが、低所得地域における短期的な需要は臨床的な潜在力を下回る見込みであり、これが世界の鼻咽頭がん市場の成長軌道を鈍化させる要因となるでしょう。
セグメント分析
免疫療法の登場により、長年定着していた化学療法の優位性は揺らいでいますが、2025年においても、化学療法は依然として鼻咽頭がん市場で最大のシェア(44.25%)を占めていました。現在、プラチナ製剤をベースとした治療にPD-1阻害剤を併用した場合、全生存期間の中央値は33ヶ月を超えています。これは、化学療法単独の12~15ヶ月という基準値を大幅に上回るものであり、免疫療法セグメントのCAGR7.48%を牽引しています。早期治療段階での使用が治療ガイドラインの標準となるにつれ、鼻咽頭がん市場における免疫療法の市場規模は絶対値として拡大すると予想されます。標的療法は依然として規模は小さいもの、戦略的に極めて重要なセグメントであり、EGFR阻害剤や抗血管新生剤の併用は、EBVに起因する分子プロファイルと合致しており、将来的に併用療法の承認につながる可能性があります。
II~III期の疾患に対する根治的有効性を考慮すると、放射線療法への需要は引き続き存在します。IMRT(強度変調放射線治療)は5年全生存率86.5%を達成しており、従来の2次元技術を上回る成績を示しています。AIを活用した自動輪郭描出および適応型治療計画により、毒性やリソースの負荷を低減することで、放射線療法の競争力が維持されています。実験段階にあるα線放出体を用いた治療法は、まだ初期段階ではありますが、同位体の供給網が安定し、後期臨床試験のエビデンスが成熟すれば、画期的な可能性を秘めており、より広範な鼻咽頭がん市場において将来有望な「ワイルドカード」としての位置づけが期待されます。
地域別分析
北米は、鼻咽頭がんの発生率が10万人あたり1人を下回っているにもかかわらず、2025年の売上高の41.20%を占めました。これは、高価な生物製剤の価格設定と、高額な薬剤費を吸収する保険制度を反映したものです。堅調な臨床試験インフラにより、治験中の併用療法の早期導入が支えられていますが、患者数の伸びが限定的であるため、新興アジア諸国と比較して地域のCAGRは緩やかになっています。
アジア太平洋地域は、販売数量と成長の勢いの両方を牽引しており、41.20%という同等のシェアを維持するとともに、全地域でトップとなる7.86%のCAGRを記録しています。中国、香港、シンガポール、マレーシアにおける鼻咽頭がん市場の規模は、保険適用範囲の拡大や、輸入品よりも大幅に低価格な国内PD-1阻害剤の承認に伴い拡大しています。政府が支援するEBV DNAスクリーニングにより、治療対象となる患者層がさらに拡大し、現地の遺伝子プロファイルに適応した治療パイプラインが確立されています。
欧州は成熟した市場であるもの成長ペースは緩やかであり、国民保健制度を通じた安定したアクセスと、多施設共同臨床試験への積極的な参加が特徴です。価格・数量協定により生物学的製剤への支出は抑制されていますが、患者への公平なアクセスは確保されています。中東・アフリカにおける鼻咽頭がん市場は依然として初期段階にありますが、がん医療インフラの整備が加速し、疾患に対する認識が高まっていることから、放射線治療の受入能力が向上すれば、二桁成長が見込まれる分野の基盤が築かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 東アジアおよび東南アジアの流行地域における発生率の上昇
- 希少疾病用医薬品およびファストトラック制度に関する規制上のインセンティブ
- PD-1/PD-L1チェックポイント阻害剤の画期的な成果
- 血漿EBV-DNAに基づく精密医療プロトコル
- AIを活用したIMRT計画および自動MRIセグメンテーション
- EBV・HPV予防ワクチンの開発パイプラインの加速
- 市場抑制要因
- 免疫腫瘍学の併用療法の高コスト
- 低所得国における放射線治療インフラの不足
- α線放出放射性核種の供給制約
- EBV-DNA検査に関する統一基準の欠如
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療法別
- 化学療法
- 標的療法
- 免疫療法
- 放射線療法
- その他の療法
- エンドユーザー別
- 病院および専門クリニック
- 外来手術センター
- その他のエンドユーザー
- 年齢層別
- 成人
- 小児
- 高齢者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Merck & Co.
- Bristol Myers Squibb
- Novartis
- F. Hoffmann-La Roche
- Pfizer
- AstraZeneca
- GlaxoSmithKline
- Sanofi
- Eli Lilly
- Innovent Biologics
- Junshi Biosciences
- BeiGene
- Hutchmed
- Theravectys
- Cyclacel Pharma
- Biocon
- CSPC ZhongQi
- Qilu Pharma
- ONO Pharma
- Astellas Pharma
第7章 市場機会と将来の展望



