


欧州の人工知能(AI)データセンター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Artificial Intelligence (AI) Data Center - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119915
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、欧州の人工知能(AI)データセンター市場規模は2025年に173億9,000万米ドルと評価され、2026年の216億7,000万米ドルから2031年までに651億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは24.65%となる見込みです。
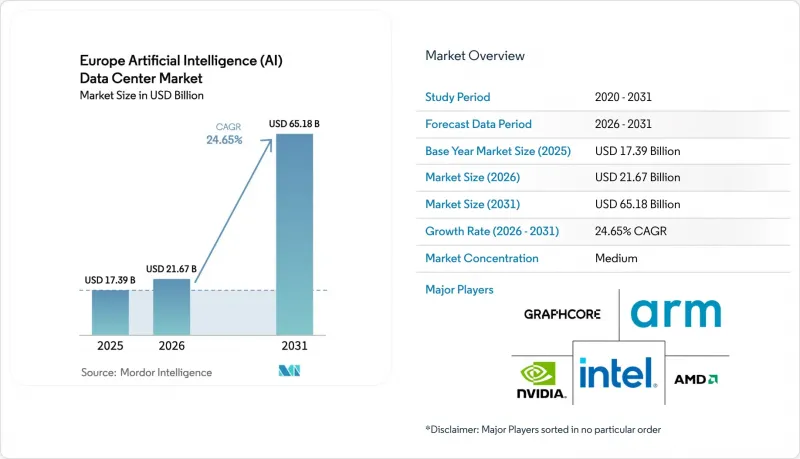
本レポートは、データセンターの種類(クラウドサービスプロバイダー、コロケーションデータセンターなど)、構成要素(ハードウェア、ソフトウェア技術、サービス)、ティア基準(Tier 3およびTier 4)、エンドユーザー業界(ITおよびITES、インターネットおよびデジタルメディアなど)、ならびに国ごとに分類されています。市場予測は金額(米ドル)で示されています。
欧州の人工知能(AI)データセンター市場の動向と洞察
加盟国全体で高まる「ソブリンAI」コンピューティング・クラスターへの需要
欧州各国政府は、米国のハイパースケーラーへの依存度を低減するため、自国開発のコンピューティング環境への資金提供を行っており、データの国内保管を確保し、機密扱いのワークロードを隔離する「EuroHPC AIファクトリー」を展開しています。フランスはソブリン・クラスターに5億ユーロを割り当てており、ドイツのIPCEI-CISスキームでは、エクサスケール施設に対する直接的な資本助成が追加されています。これらのプログラムから生まれる予測可能な複数年契約は、事業者の収益リスクを軽減し、二次市場への新規参入者を誘引しています。戦略的な枠組みにおいて、コンピューティング能力は経済競争力と結びつけられているため、予測期間中に政策の勢いが逆転する可能性は低いと考えられます。その結果生じる調達優先度の高まりにより、セキュリティクリアランスとISO 27001認証の両方を保有する事業者への受注が加速し、高密度ホールの販売サイクルが短縮されています。
FLAP-Dにおける400V液体冷却対応ホワイトスペースの建設加速
事業者は、レガシー施設を400Vの配電システムおよびマニホールドシステムに改修し、ダイレクト・トゥ・チップおよび液浸冷却に対応させることで、後のアップグレードに必要な長期の稼働停止を排除しています。この即利用可能な容量により、企業はNVIDIA H100またはAMD MI300Xクラスターを45日以内に導入することが可能となり、業界標準の120日を大幅に下回ります。これにより、競合上の障壁は立地から電気設計へと移行しており、400Vインフラを整備していない事業者では、調達サイクルが短縮される中で契約機会を逃すことになります。現在、金融市場では引受モデルにおいて「リキッド対応」のプレミアムが定量化されており、地域での迅速な展開が促進されています。先行参入者は、「最初に利用可能」という優位性を活かし、ラック密度に応じた賃料の引き上げや契約期間の延長を実現しています。
主要ハブにおける送電網接続のモラトリアム
アムステルダム、ダブリン、フランクフルトの各自治体は、送電網のアップグレードが完了するまで、データセンターの新規電力接続を凍結しており、アムステルダムだけでも2.5 GW分の待機中のプロジェクトが棚上げされています。この政策により、既存の高密度スペースの資産価値が上昇し、新規建設は、送電網にまだ余裕があるマドリード、ミラノ、ワルシャワなどの二次都市圏へとシフトしています。ハイパースケーラー各社は、追加の遅延を軽減するため、やむを得ず、より長いファイバーバックホールやエッジノードを受け入れています。短期的な供給制約は、欧州の人工知能(AI)データセンター市場の拡大を抑制していますが、一方で、稼働中のメガワットあたりの単価を引き上げ、失われた供給量を部分的に相殺しています。
セグメント分析
2025年、クラウドサービスプロバイダー向けの欧州人工知能(AI)データセンター市場規模は合計95億8,000万米ドルに達し、ハイパースケーラーが金融取引所や学術ネットワークの近くにクラスターを配置したため、その大部分を占めました。それでもなお、コロケーション施設の賃貸収入はCAGR26.35%で増加しており、企業がGDPRの要件に基づき物理的な管理を重視するにつれて、クラウドプレミアムは縮小しています。現在、多くの欧州の銀行は、専用ケージ、保存時の暗号化、顧客所有の鍵を備えた賃貸スイート内にトレーニングノードを導入しており、共有の冷水ループの恩恵を受けつつ、自国のデータをオンサイトに保持しています。
コロケーションの経済性は、400Vへの改修によって恩恵を受けています。これにより、構造的な大改修を行うことなく60 kWのラックを導入できるため、事業者は、未開発地や新しい変電所、数年を要する許認可プロセスを必要とするハイパースケール建設よりも迅速に、遊休スペースを収益化することが可能になります。エッジおよびエンタープライズ分野は依然としてニッチな市場ですが、5G基地局内でのマイクロデータセンターの展開により、自動運転、産業用ロボット、スマートシティサービスを支える推論ワークロードが推進されています。ワルシャワなどのセカンダリー市場では、自治体により、廃熱を地域熱供給網に再利用するエッジエンクロージャーに対する固定資産税が免除されており、これにより事業者は電力購入クレジットを通じて追加収益を得ることが可能となっています。
2025年、欧州のAIデータセンター市場シェアのうち、ソフトウェアは45.10%を占めました。これは、企業が当初、モデルオーケストレーション層や機械学習(ML)ワークフローに投資したためです。しかし、GPUの世代交代が12ヶ月サイクルに短縮されるにつれ、ワット当たりの性能向上を享受するために継続的な更新が余儀なくされるため、ハードウェアが追加支出の大部分を占めることになります。NVIDIA H100やAMD MI300Xを中核としたボードには、銅製バスバー、ブラインドメイト式液体コネクタ、補強床が必要となるため、設備投資(CAPEX)の集約度が高まります。
NVLinkのスイッチレストップロジなど、コンピューティング・インターコネクト・ファブリックを特徴とするラックスケール設計は、レイテンシとトレーニング時間を短縮しますが、その一方で、対称的な電力供給とアクティブなリアドア式熱交換器も必要となります。無停電電源装置(UPS)メーカーは、EUタクソノミーに基づくサステナビリティ報告要件に準拠し、15年の耐用年数を定格とするリチウムイオンキャビネットを提供しています。大手銀行や通信事業者が現在義務付けているファームウェアのチューニング、クラスタのパーティショニング、およびカーボンアカウンティングダッシュボードをシステムインテグレーターがバンドルすることで、サービス収益は拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- PESTLE分析
- 市場促進要因
- EU加盟国全体で、Sovereign-AIコンピューティングクラスターへの需要が急増しています
- FLAP-D市場における400V液体対応ホワイトスペースの整備加速
- EUグリーンディールと炭素国境調整メカニズムが、低炭素AI向け電力調達を推進しています
- 洋上風力および小型モジュール炉(SMR)のパイプライン拡大が、カーボンフリーのAIコンピューティングを可能にしています
- エクサスケールGPUインフラ向け「ホライズン・欧州」およびIPCEI助成金の利用可能性
- 欧州のコロケーションおよびクラウド事業者における、AIを活用したエネルギー最適化プラットフォームの急速な普及
- 市場抑制要因
- アムステルダム、ダブリン、フランクフルトの各ハブにおける系統連系の一時停止措置
- 中東欧および地中海地域における高密度液体冷却運用における深刻なスキルギャップ
- EUの厳格なタクソノミーおよびBREF要件により、新キャンパスの許認可取得までの期間が長引いています
- 従来のTier IIIサイトにおける二相液浸への改修に伴う高額な設備投資(CAPEX)
- 持続可能性およびカーボンニュートラルなエネルギー目標への影響
- 持続可能な電源と管理
- 再生可能エネルギーと非再生可能エネルギーの比較(グリーンDCとAIイノベーション)
- カーボンフットプリントの削減(ヒートポンプ、地域冷暖房、その他)
- 持続可能な冷却ソリューションと管理
- AIに最適化されたデータセンターのための効率的な冷却ソリューション
- PUE比率、WUE比率- 分析
- 持続可能な電源と管理
- 業界エコシステム分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- データセンタータイプ別
- クラウドサービスプロバイダー
- コロケーション型データセンター
- エンタープライズ/ オンプレミス/ エッジ
- コンポーネント別
- ハードウェア
- 電力インフラ
- 冷却インフラ
- IT機器
- ラックおよびその他のハードウェア
- ソフトウェア技術
- 機械学習
- ディープラーニング
- 自然言語処理
- コンピュータビジョン
- サービス
- マネージドサービス
- プロフェッショナルサービス
- ハードウェア
- ティア・スタンダード別
- ティア3
- ティア4
- エンドユーザー産業別
- ITおよびITES
- インターネットおよびデジタルメディア
- 通信事業者
- 銀行・金融サービス・保険(BFSI)
- ヘルスケア・ライフサイエンス
- 製造および産業用IoT
- 政府・防衛
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Arm Ltd.
- Graphcore Ltd.
- SiPearl SAS
- Cerebras Systems
- SambaNova Systems
- Tenstorrent Inc.
- Schneider Electric SE
- Vertiv Group Corp.
- ABB Ltd.
- Rittal GmbH and Co. KG
- Eaton Corporation plc
- Alfa Laval Corporate AB
- Green Revolution Cooling, Inc.
- Submer Technologies SL
- Iceotope Technologies Ltd.
- Stulz GmbH
- Asetek A/S
- Sunbird Software, Inc.
- Nlyte Software Ltd.(Carrier)
- Cisco Systems, Inc.
- Siemens AG
- Eviden SE(Atos Group)
- Future Facilities Ltd.(6SigmaDCX)