


科学計算用GPU:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Scientific Computing GPU - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 172 Pages
- 納期
- 2~3営業日
- 商品コード
- 2098494
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、科学計算用GPUの市場規模は2025年に79億2,000万米ドルと評価され、2026年の99億8,000万米ドルから2031年までに306億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは25.16%となる見込みです。
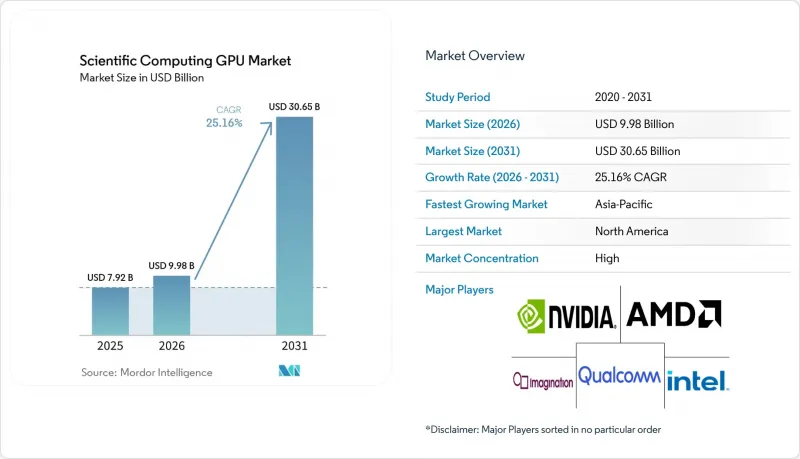
本レポートは、GPUアーキテクチャ/フォームファクタ(ディスクリート型データセンターおよびHPC用GPUなど)、導入形態(オンプレミス型HPCおよび研究インフラ、パブリッククラウドなど)、用途(量子シミュレーションおよび先端物理学研究など)、エンドユーザー(研究機関および学術機関など)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の科学計算用GPU市場の動向と洞察
GPU加速による科学シミュレーションへの需要の高まり
大規模な研究プログラムでは、核融合、材料、エネルギー、量子分野において依然として高精度なモデリングに依存しているため、GPU加速シミュレーションは、科学計算用GPU市場の需要の主な原動力であり続けています。米国エネルギー省は、オークリッジ国立研究所の「Lux」および「Discovery」システムに対し、10億米ドルを超える官民共同投資を行うと発表しており、国家規模のプログラムがどのように大規模な購入サイクルを支えているかを浮き彫りにしています。ローレンス・リバモア国立研究所および共同研究者による調査では、GB200およびGH200 GPUが主要な有限要素カーネルにおいて最大59%の性能向上を実現し、エネルギー消費を最大83%削減したことが示されました。これにより、科学計算用GPU市場におけるより迅速なアップグレードの必要性がさらに強まっています。実行時間の短縮により、各機関はGPUを最大規模のジョブ専用に確保するのではなく、より多くのモデルを本番運用に移行できるようになるため、こうした性能向上は極めて重要です。そのため、購入者は、倍精度シミュレーションとAIを活用したモデリングの両方をサポートできる単一のシステムを求めており、これが科学計算用GPU市場の新規調達における仕様策定のあり方を変えつつあります。
AI主導の調査ワークロードの拡大
科学計算用GPU市場において、AIを多用する研究ワークロードは、シミュレーションのみのジョブよりも急速に増加しているため、購入者は現在、FP64性能に加え、AIスループットも評価基準として重視しています。理化学研究所(RIKEN)は、創薬、材料科学、気候モデリングに及ぶ「AI for Science」アプリケーション向けに、1,600台のNVIDIA Blackwell GPUを導入しました。これは、国立研究所がAIとHPCの統合能力をどのように構築しているかを示しています。2025年9月に『Nature Methods』誌に掲載された研究によると、GPUによるタンパク質ホモロジー検索の高速化により、確立されたベンチマークとの一致度を維持しつつ、CPUシステムと比較して処理時間を6分の1に短縮できたことが明らかになりました。NVIDIAは2026年に「BioNeMo Agent Toolkit」をリリースし、このプラットフォームは、創薬分野においてダッソー・システムズ、ケイデンス、シュレーディンガーの各社のワークフローに統合されています。AIが単なる分析段階にとどまらず、調査プロセスそのものに組み込まれるにつれ、科学計算用グラフィックス処理ユニット(GPU)市場は、同一のファブリック上でシミュレーション、トレーニング、推論を実行できるプラットフォームへと移行しつつあります。
科学計算用GPUインフラの高額な初期費用
初期費用の高さが依然として、科学計算用GPU市場における導入を制限しており、特に国立研究所、大手製薬企業、および最大規模の研究大学以外ではその傾向が顕著です。Supermicro社によると、Vera Rubin NVL4ラックスケールユニットは1,152個のGPUを使用し、定格消費電力は362 kWに達します。このことから、電力供給や冷却システムのアップグレードが、チップ自体と同様に重要であることがわかります。南米、中東・アフリカ、および欧州の一部にある小規模な機関では、このレベルの密度を実現するための予算や施設の余裕が不足していることが多く、これが科学計算用GPU市場への直接的な参入を遅らせています。米国エネルギー省の「Lux」や「Discovery」プロジェクトといった官民連携プログラムにより、一部の購入者にとってはこの障壁が緩和されつつありますが、こうしたモデルは依然として限られた国々に集中しています。同様の資金調達構造がより広く普及するまでは、計算用ハードウェアとそれを支える施設の再構築の両方に資金を投入できる機関が、引き続き成長の恩恵を受けることになるでしょう。
セグメント分析
2025年、科学計算用GPU市場において、ディスクリート型データセンターおよびHPC用GPUが87.32%のシェアを占め、このカテゴリーは生産研究分野での導入において中心的な位置を占め続けました。この地位は、NVIDIAのH100、GH200、GB200システム、およびAMDのMI300XやMI355Xプラットフォームが、すでに世界中のHPCサイトに導入されているという大規模な導入実績を反映しています。科学計算用GPU市場が依然としてこのクラスを好む理由は、長年にわたりほとんどのシミュレーションコードがディスクリートアクセラレータ環境向けに最適化されてきたためであり、豊富なソフトウェアポートフォリオを持つ機関にとっては、移行に時間がかかり、コストもかかるからです。この導入ベースの効果は、成熟したプログラミングスタックによってさらに強化されており、ベンダーのソフトウェア環境が、主要な研究ユーザーにとってワークフローの安定性を支える基盤であり続けています。
GPUベースのヘテロジニアスアクセラレータは、2031年までCAGR25.96%で成長すると予測されており、科学計算用GPU市場において最もダイナミックなアーキテクチャセグメントとなっています。2025年11月に契約が締結されたEuroHPCの「Alice Recoque」システムでは、コヒーレントメモリ設計においてAMD MI430X GPU、AMD Veniceプロセッサ、およびSiPearl Rhea2プロセッサが採用されており、混合アーキテクチャがフラッグシップシステムにおける基本要件になりつつあることが示されています。小型で統合された特殊なアクセラレータ分野は、エッジ機器、低遅延推論、あるいは通常とは異なるデータフローパターンによって標準的なラックの効率が低下する場合に依然として重要であり、サンディアが支援したCerebrasの「Wafer-Scale Engine」に関する調査では、対象となるワークロードにおいて、Frontierプラットフォームと比較して1秒あたりの分子動力学タイムステップ数が179倍向上したことが示されました。これにより、科学計算用GPU市場は、単一アーキテクチャの購入決定から、施設が特定のタスク向けにディスクリートGPUとニッチなアクセラレータを組み合わせるポートフォリオ型のアプローチへと広がりつつあります。
2025年には、オンプレミス型HPCおよび研究インフラのシェアが46.89%を占めており、科学計算用GPU市場において、システム、データ、および相互接続設計に対する直接的な制御が依然として重要であることを示しています。国立研究所、政府系研究センター、および主要大学は、予測可能なワークロードを実行し、多くの場合、制限付きまたは機密性の高いデータを扱うため、専用ハードウェアを引き続き好んでいます。科学計算用GPU市場は依然として、標準的なクラウドテンプレートを超えるカスタマイズされたネットワーク、セキュリティルール、ワークロードのチューニングが可能なオンサイトシステムに傾いています。一方で、次世代のラック密度の高まりにより、旧式の大学施設では最新プラットフォームの導入が困難になっており、これによりホスティング型やコロケーション型モデルへの関心が高まっています。
パブリッククラウドは、2031年までCAGR26.13%で拡大すると予測されており、これは科学計算用GPU市場における導入形態の中で最も速いペースです。AWSは2026年6月、P6e-GB200およびP6e-GB300 UltraServerモデルのサポートを追加し、研究ユーザーはマネージドサービスを通じて、単一のNVLinkドメイン内で最大72個のNVIDIA Blackwell GPUを利用できるようになりました。また、NVIDIAは、主要なクラウドプロバイダーが2026年下半期にVera Rubinベースのインスタンスをいち早く導入する予定であると述べました。これにより、最新のシステムを直接購入できない機関にも高度な処理能力が提供されることになります。したがって、ハイブリッドおよびマルチクラウドの利用は、実用的なリスク管理モデルとなりつつあり、購入者はワークロードを内部クラスターと外部リソースに分割することで、遅延を軽減し、プロジェクトを円滑に進めることができるようになっています。
地域別分析
2025年、北米は科学計算用GPU市場シェアの48.23%を占め、同地域の圧倒的なリードを維持しました。米国エネルギー省によるアルゴンヌおよびオークリッジでの調達により、Solstice、Lux、Discoveryを通じて、公共部門における大規模な需要の基盤が形成されました。製薬業界からの投資も第2の需要源となり、イーライ・リリー社とロシュ社はともに2026年初頭に大規模なGPUプログラムを拡大しました。連邦政府の科学関連支出、大学の研究能力、および商業的な医薬品開発が相まって、北米は科学計算用GPU市場の中心的な地位を維持しています。
欧州は2025年も第2位の地域であり続け、同地域の科学計算用GPU市場は、EuroHPC共同事業(EuroHPC Joint Undertaking)による協調的な調達によって形成されています。約2万4,000個のNVIDIA GH200 Grace Hopperスーパーチップを搭載した「JUPITER」は、2025年6月のTOP500リストで第4位にランクインし、欧州初のエクサスケール級システムとなりました。「Alice Recoque」契約は、AMD製GPUとSiPearlプロセッサを組み合わせることで、2つ目の重要な一歩を踏み出しました。これは、強力な現地システム参画を維持しつつ、供給オプションを拡大しようとする欧州の取り組みを反映したものです。英国による国家スーパーコンピュータへの7億5,000万ポンド(9億4,500万米ドル)の投資や「SEANERGYS」プログラムなどの資金調達コミットメントは、地域計画において性能とエネルギー効率が共に進歩していることを示しています。
アジア太平洋地域は、2031年までCAGR26.09%で拡大すると予測されており、科学計算用GPU市場において最も急成長している地域ブロックとなる見込みです。日本では、理化学研究所(RIKEN)が新たな「AI for Science」および量子システムに2,140基のNVIDIA Blackwell GPUを導入することでこの成長を牽引しており、一方、「富岳NEXT」は、将来的な性能の飛躍的向上に向け、現在も共同設計が進められています。中国は輸出規制の下で異なる道を歩んでおり、深センにある国家スーパーコンピューティングセンターは、GPUアクセラレータを使用せず、国内のHuawei LX2プロセッサを基盤とした2エクサフロップスの「LineShine」システムを発表しました。これらのアプローチは、アジア太平洋地域の科学計算用グラフィックスプロセッシングユニット(GPU)市場が、日本に見られるようなオープンな世界の調達と、中国に見られるような国産代替プログラムとの間で二極化しつつあることを示しています。南米、中東・アフリカ、およびアジア太平洋地域の小規模な市場では、現地のエクサスケールインフラよりもクラウドへのアクセスへの依存度が高く、導入は進んでいるもの、主要地域とは異なる規模で進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- GPU加速型科学シミュレーションの需要の高まり
- AIを活用した調査ワークロードの増加
- 研究機関におけるクラウド型GPUアクセスの利用拡大
- マルチGPUおよびヘテロジニアス・コンピュート・クラスタの採用拡大
- 輸出規制に起因するハイエンド・コンピューティング・サプライチェーンの再編
- 各国のスーパーコンピューティング・プログラムにおける電力効率への圧力
- 市場抑制要因
- 科学計算用GPUインフラの初期導入コストの高さ
- 先進パッケージングとHBMの供給集中
- 冷却、電力供給、およびラック密度の制約
- GPUアーキテクチャ間のソフトウェア移植性とカーネル最適化における課題
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- GPUアーキテクチャ別/フォームファクタ別
- データセンターおよびHPC向けディスクリートGPU
- 統合型およびSoC GPU
- GPUベースのヘテロジニアスアクセラレータ
- その他の科学計算専用GPU
- 展開モード別
- オンプレミス型HPCおよび研究インフラ
- パブリッククラウド
- ホステッド/コロケーション型HPCインフラストラクチャ
- エッジおよび機器内展開
- ハイブリッドおよびマルチクラウド展開
- 用途別
- 数値シミュレーションおよび計算モデリング
- 科学的発見のためのAIと機械学習
- 高性能データ分析および科学可視化
- ライフサイエンスおよびバイオインフォマティクス・コンピューティング
- 量子シミュレーションおよび先端物理学調査
- その他の科学計算アプリケーション
- エンドユーザー別
- 研究機関および学術機関
- 政府系研究所および国立研究センター
- 防衛・航空宇宙・宇宙関連機関
- ヘルスケア、製薬、ライフサイエンス
- 製造および産業分野の研究開発;
- 情報技術、クラウドサービスプロバイダー、および通信
- 金融サービスおよび定量調査
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Qualcomm Incorporated
- Imagination Technologies Limited
- Arm Limited
- Matrox Electronic Systems Ltd.
- ASPEED Technology Inc.
- Biren Technology(Hong Kong)Co., Limited
- Moore Threads Intelligent Technology(Beijing)Co., Ltd.
- Shanghai Jingjia Microelectronics Co., Ltd.
- Innosilicon Technology(Shenzhen)Co., Ltd.
- VeriSilicon Microelectronics(Shanghai)Co., Ltd.
- Graphcore Limited
- Tenstorrent Inc.
- Cerebras Systems, Inc.
- SambaNova Systems, Inc.
- d-Matrix, Inc.
- SiPearl SAS
- Peak Energy, Inc.
第7章 市場機会と将来の展望


