


人工知能(AI)データセンター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Artificial Intelligence (AI) Data Center - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119914
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、人工知能(AI)データセンター市場の規模は、2025年の394億9,000万米ドルから2026年には494億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR25.32%で推移し、2031年までに1,529億1,000万米ドルに達すると予測されています。
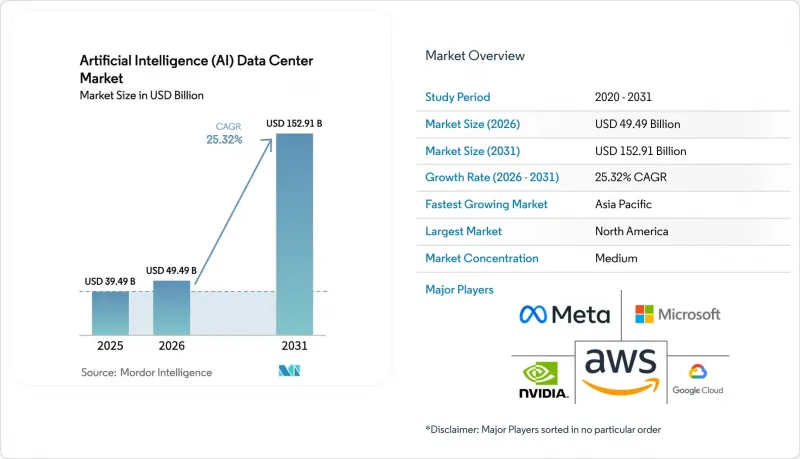
本レポートは、データセンターの種類(クラウドサービスプロバイダー、コロケーションデータセンターなど)、構成要素(ハードウェア、ソフトウェア、サービス)、ティア基準(Tier IIIおよびTier IV)、エンドユーザー業界(ITおよびITES、インターネットおよびデジタルメディア、通信事業者など)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界のAI(人工知能)データセンター市場の動向と洞察
AIモデル学習における計算リソース要件の爆発的な増加
GPT-4クラスのネットワークといった最先端モデルのトレーニングには、2万5,000台以上のNVIDIA H100 GPUが連続稼働する場合があり、これによりラックあたりの消費電力が100 kWを超え、従来の施設の限界を上回ることになります。事業者は、NVLinkやInfiniBandなどの専用に設計された相互接続ファブリックを導入する必要があり、それにより専用のホワイトスペースレイアウトが求められます。Metaは10万台以上のH100 GPUを備えたクラスターを構築しており、パラメータ規模が物理的な容量ニーズに直結していることを浮き彫りにしています。Mixture-of-experts(MOE)アーキテクチャはトークンの総スループットを向上させますが、皮肉なことにインフラの占有面積を拡大させてしまいます。モデルトレーニングがクラウドプロバイダー間の主要な差別化要因となるにつれ、AI対応の容量には複数年にわたる予約サイクルが生じています。こうした予約により、従来のCPUワークロードには戻せない需要が固定化され、長期的な稼働率が確固たるものとなっています。
AIアクセラレータを統合したハイパースケールクラウドサービスの普及拡大
Amazon EC2 P5インスタンスはノードあたり8基のH100 GPUを統合しており、Microsoft AzureはカスタムMaiaチップとNVIDIAデバイスを組み合わせることで、施設設計を異種アクセラレータベイへと移行させています。GoogleのTPU v5ポッドには、x86ラック構成とは異なる独自の冷却ループや高電流バスウェイが必要です。AI-as-a-ServiceモデルはGPUの継続的な稼働をもたらし、これが資本集約的なインフラ構築を正当化する要因となっています。MicrosoftがOpenAIに対して行った130億米ドルの投資は、複数年にわたるAIワークロードを確保することの重要性を如実に示しています。その結果、コア数ではなく、アクセラレータの可用性、低遅延の相互接続、および地域的なカバレッジによって差別化が図られる、容量をめぐる競争が繰り広げられています。
電気料金の高騰と電力網の混雑
2024年、ドイツのピーク時電力価格は1kWhあたり0.40ユーロ(0.43米ドル)に達し、数ヶ月にわたるトレーニング実行の経済性を損なっています。バージニア州北部の電力会社は、50 MWを超える相互接続を凍結しており、新たなハイパースケール施設の建設が遅れています。カリフォルニアISOは、AIトレーニングのピーク時にフレックスアラートを発令しており、絶え間なく稼働するGPUクラスターが地域の電力網にどれほどの負担をかけるかを示しています。事業者側は、オンサイトの蓄電池や負荷シフトアルゴリズムで対応していますが、これらは設備投資の負担を増大させます。大口電力契約を持たない中小規模の企業は、不釣り合いなコスト圧力に直面しており、その結果、AIの研究開発が、資金力のある少数のプレーヤーに集中する恐れがあります。
セグメント分析
2025年、ハイパースケーラー各社がシリコンの直接調達ルートや独自のネットワークファブリックを活用した結果、クラウドサービスプロバイダーは人工知能データセンター市場の55.12%のシェアを占めました。一方、コロケーションは27.29%のCAGRで推移すると予測されており、これは施設を所有せずに低遅延のAI推論を求める企業の需要を反映しています。ハイパースケーラーがキャリアニュートラルなキャンパス内のホールセールスイートを賃借し、トレーニングバックエンドをデータグラビティの近くに配置するハイブリッド戦略も台頭しています。
コロケーション事業者は、50 kW以上の電力容量を持つラックを収容できるよう、液冷式のフロアレイアウトを最適化し、クロスコネクトをAI対応のサービスカタログに組み込んでいます。予知保全やリアルタイムのパーソナライゼーションを実施する企業は、こうした近接性の利点を好んで利用しています。ティア2都市のエッジロケーションは、AIの適用範囲を自動運転車のテストベッドや産業用IoTゲートウェイにまで拡大しており、これに伴い、コロケーション事業者はモジュラー式チラーや400Vの電力トランクへの投資を進めています。契約では、単なるスペースや電力だけでなく、レイテンシーの許容範囲が規定されるケースが増えており、パフォーマンス指標がリース契約の慣行をいかに変えつつあるかを示しています。人工知能データセンター市場は、ハイパースケール地域に取って代わるのではなく、それを補完するこの分散型インフラの拡充から恩恵を受けています。
2025年には、組織がフレームワークやオーケストレーション・スタックの試験導入を進める中、ソフトウェアが45.12%のシェアを占め、市場を主導しました。しかし、アクセラレータや高効率電力インフラの調達に牽引され、ハードウェアはCAGR26.95%で拡大する見込みです。電流損失を低減するため、配電装置は208 Vから415 Vへとアップグレードされており、AI向けUPSシステムには、部分負荷時の効率向上のために炭化ケイ素インバーターが組み込まれています。
オペレーターがCRAHユニットを、より高いラック密度を実現するリアドア式熱交換器や浸漬タンクに置き換えるにつれ、冷却関連の支出が増加しています。こうした改修により、人工知能データセンター市場におけるハードウェア関連の市場規模が拡大しています。続いてサービス収益も増加しています。これは、企業の施設管理チームには対応するスキルが不足している液体ループの設計、試運転、保守をインテグレーターが担っているためです。プラットフォームベンダーは、冷却マニホールドを統合したターンキーラックをバンドル提供しており、これにより導入期間を短縮するとともに、特定のアクセラレータタイプを中心としたエコシステムを強化しています。
地域別分析
北米は、成熟したハイパースケール・キャンパス、堅調なベンチャー資金、および送電網のアップグレードに650億米ドルを投じるなど支援的な政策環境により、2025年には37.35%のシェアを占めました。バージニア州北部やシリコンバレーでは、送電容量がコンピューティング需要に追いついていないという制約が生じており、新規建設はテキサス州や太平洋岸北西部へとシフトしています。カナダの水力発電が豊富な州は、低炭素電力を求めるトレーニング・クラスターを惹きつけており、一方、メキシコはサプライチェーンのリスクを軽減するニアショアリング戦略の恩恵を受けています。
中国、日本、インドが国家デジタルアジェンダにAI能力目標を組み込んでいることから、アジア太平洋は2031年までCAGR26.12%で推移する見込みです。北京は、データ主権を確保するための国内GPU開発や専用キャンパスに、年間500億米ドル以上を投入しています。東京は、地域熱供給ループに接続された水冷式施設への支援を行い、それによって総エネルギーコストと温室効果ガス排出強度を低減しています。インドの「デジタル・インディア2.0」プログラムは、第2級都市における地域AIゾーンに資金を提供し、従来のITハブを超えた潜在需要を拡大しています。
欧州では、その拡大ペースは緩やかですが着実です。高い電力価格や水資源の制約が事業者にとって課題となっていますが、GDPR(一般データ保護規則)への準拠により、機密性の高い個人データを処理するAIワークロードが求められています。ドイツと英国は、風力発電と地域熱再利用を動力源とするカーボンニュートラルなキャンパスへの投資を主導しており、一方、フランスはソブリンクラウドの義務化を活用して、公共部門のAIを現地化しています。北欧地域は、低い気温と豊富な水力発電を強みとしており、70 kWのラックであってもPUEを1.2以下に抑えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- PESTLE分析
- 市場促進要因
- AIモデルの学習に必要な演算リソースの爆発的な増加
- AIアクセラレータを統合したハイパースケールクラウドサービスの導入拡大
- 環境に配慮した省エネ型データセンターに対する政府の支援策
- AI専用の水冷システムが登場し、施設設計に影響を与えています
- 変電所レベルのグリッドエッジAI予測により、直流電力密度の向上を実現
- 地域熱供給システムにおけるAIクラスターからの廃熱の有効利用
- 市場抑制要因
- 電力コストの高騰と送電網の混雑
- ハイエンドGPUおよびパワーエレクトロニクスにおけるサプライチェーンの制約
- 干ばつが発生しやすい地域における水使用制限が、冷却方法の選択に影響を与えています
- エッジ展開における土地利用や騒音問題に対する地域社会の抵抗
- 持続可能性およびカーボンニュートラルなエネルギー目標への影響
- 持続可能な電源と管理
- 再生可能エネルギーと非再生可能エネルギーの比較(グリーンDCとAIイノベーション)
- カーボンフットプリントの削減(ヒートポンプ、地域冷暖房、その他)
- 持続可能な冷却ソリューションと管理
- AIに最適化されたデータセンターのための効率的な冷却ソリューション
- PUE比率、WUE比率- 分析
- 持続可能な電源と管理
- 業界エコシステム分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- データセンタータイプ別
- クラウドサービスプロバイダー
- コロケーションデータセンター
- エンタープライズ/オンプレミス/エッジ
- コンポーネント別
- ハードウェア
- 電力インフラ
- 冷却インフラ
- IT機器
- ラックおよびその他のハードウェア
- ソフトウェア
- テクノロジー
- 機械学習
- ディープラーニング
- 自然言語処理
- コンピュータビジョン
- サービス
- マネージドサービス
- プロフェッショナルサービス
- ハードウェア
- ティア基準別
- Tier III
- Tier IV
- エンドユーザー産業別
- ITおよびITES
- インターネットおよびデジタルメディア
- 通信事業者
- 銀行・金融サービス・保険(BFSI)
- ヘルスケア・ライフサイエンス
- 製造および産業用IoT
- 政府・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- シンガポール
- マレーシア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amazon Web Services Inc.
- Microsoft Corporation
- Alphabet Inc.(Google Cloud)
- NVIDIA Corporation
- Meta Platforms Inc.
- International Business Machines Corporation
- Oracle Corporation
- Alibaba Group Holding Limited(Alibaba Cloud)
- Tencent Holdings Limited(Tencent Cloud)
- Equinix Inc.
- Digital Realty Trust Inc.
- CyrusOne LLC
- Switch Inc.
- GDS Holdings Limited
- NTT Global Data Centers
- Huawei Technologies Co. Ltd.
- Baidu Inc.(Baidu AI Cloud)
- KDDI Corporation(Telehouse)
- OVH Groupe SA
- Iron Mountain Incorporated