


インドのデータセンターネットワーキング:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
India Data Center Networking - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119877
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドのデータセンターネットワーキング市場の規模は2025年に13億6,000万米ドルと評価され、2026年の15億9,000万米ドルから2031年までに34億5,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは16.78%となる見込みです。
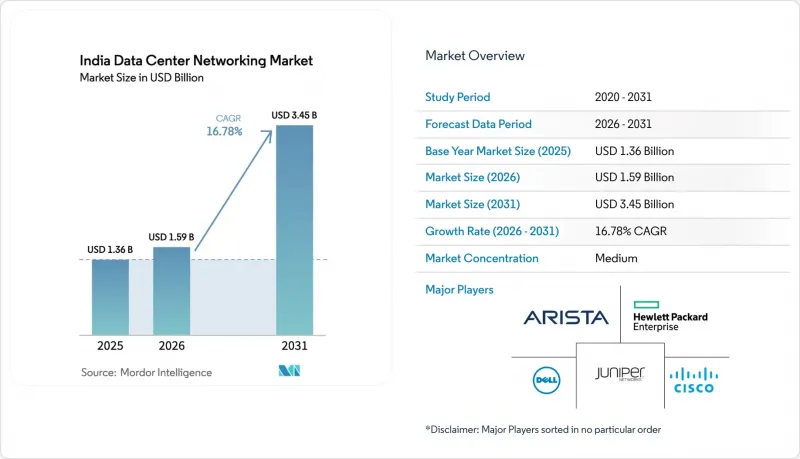
本レポートでは、産業をコンポーネント(製品別、サービス別)、エンドユーザー(IT・通信、BFSI、その他のエンドユーザー)、データセンタータイプ(コロケーション、ハイパースケーラー・クラウドサービスプロバイダー、その他)、帯域幅(10GbE以下、25~40GbE、その他)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
インドのデータセンターネットワーキング市場の動向と洞察
国内コングロマリットによるハイパースケール・キャンパスの建設加速
インドのコングロマリット各社は、全国規模のハイパースケール・グリッドを展開するために数十億米ドル規模の設備投資を計上しており、新興のティア2とティア3都市に容量を分散させることで、過密な大都市圏における土地不足の圧力を緩和しています。アダニ・コネックス(Adani ConneX)が10GWのIT負荷を導入すると公約していることや、STテレメディアグローバルデータセンターズ(ST Telemedia Global Data Centres)が550MWを追加する計画であることは、従来型基準をはるかに上回る供給パイプラインの存在を裏付けています。これらのキャンパスには、超高密度のリーフスパインファブリック、ソフトウェア定義のオーバーレイ、ラインレート暗号化が可能なキャンパスからエッジまでの光バックボーンが必要です。また、地域による電力網では電圧変動が激しいため、事業者からは電力と冷却に関する透過的なテレメトリが求められています。したがって、スイッチング、光通信、インテントベース自動化を統合できるベンダーは、インドのデータセンターネットワーキング市場のこの段階において、戦略的な優位性を獲得することになります。
2023年デジタル個人データ保護法によるデータローカリゼーションの義務化
同法は、機密性の高い個人データについて国内での処理を義務付けており、多国籍のクラウドとSaaSプロバイダに対し、ワークロード全体をインド国内に複製することを強いています。このローカリゼーション規制により、企業が国境を越えるリンクから国内のアベイラビリティゾーンへ移行するにつれ、インド国内のイーストウェストトラフィックが急増し、インドのデータセンター市場全体の成長の勢いをさらに強めています。以前は海底ケーブルを経由していたワークロードが、現在は国境内に留まるようになったため、レイテンシの上限が厳しくなっており、都市レベルの相互接続や高スループットの暗号化が必要となっています。金融サービスや医療分野では、規制当局がキャンパス・ファブリック全体での転送中暗号化を義務付けており、MACsec対応スイッチやゼロトラストセグメンテーションエンジンへの需要を後押ししています。
第2級データセンタークラスターにおける慢性的な電力供給不足
第2級都市では頻繁な電圧変動や数時間に及ぶ電圧低下が発生するため、事業者はディーゼル発電設備やエネルギー貯蔵システムを過剰に導入せざるを得ず、これによりMWあたりの設備投資が最大22%増加しています。高速光通信とAI最適化スイッチの導入により、ラックの電力密度が20kWを超え、バッテリーの稼働時間や変圧器の容量選定が極めて重要になっています。「国家ブロードバンド計画」では送電網のアップグレードに1,000億米ドルが割り当てられていますが、実施スケジュールは2030年以降にずれ込んでおり、投資家にとってのリスクが継続しています。その結果、一部のハイパースケーラーは太陽光発電を備えたモジュラー型マイクログリッドアーキテクチャを採用していますが、発電量の変動がネットワークの容量計画の複雑化を招いています。
セグメント分析
2025年の製品売上高は9億8,532万米ドルに達し、総支出の72.45%を占めました。これは、400GbE対応のリーフとスパインスイッチに対する大規模な受注に支えられたものです。インドのデータセンターネットワーキング市場におけるサービス規模は3億7,468万米ドルに達し、企業が統合、テスト、ライフサイクル管理を外部委託するにつれて、2031年までCAGR20.7%で拡大すると予測されています。AI対応ファブリックには、精密なタイミング調整とロスレスなキューチューニングが求められるため、導入とインテグレーションのワークストリームがサービス売上高の半分以上を占めています。マネージドネットワークサービスは、社内にレイヤー3・レイヤー4の専門知識を持たない中堅クラウドプロバイダにとって魅力的です。エンドツーエンドのAIファブリックに関するシスコとNVIDIAの共同イノベーションは、導入期間を短縮する「ハードウェア+サービス」モデルの好例です。
製品ベンダーは、予知保全を容易にするため、同時にテレメトリアジェントを組み込んでおり、それによってハードウェアとソフトウェアの境界が曖昧になりつつあります。PLI補助金のもとで現地生産される現場交換可能な光モジュールは、スペアパーツの物流期間を短縮し、電力制約のあるティア2サイトにおいて決定的な利点となります。予測期間中、ゼロトラストセグメンテーションやインテントベースオーケストレーションに関連するプロフェッショナルサービスは、従来型故障修理契約を上回る成長率を示す見込みです。
2025年には、5Gバックホールのアップグレードやクラウドの可用性ゾーンの展開により大容量スイッチの需要が高まったことから、IT・通信セグメントは36.02%のシェアを維持しました。一方、製造業は、インダストリー4.0のデータレイク、デジタルツイン、電子機器組立用のPLIインセンティブに後押しされ、19.6%のCAGRで推移する見込みです。自動車と半導体ファブでは、現在、工場内に決定論的イーサネットリングが導入されており、低遅延のアグリゲーションスイッチに対する新たな需要を牽引しています。銀行・金融サービス産業では、データ主権ガイドラインを満たすためのアップグレードが着実に進められている一方、ヘルスケア産業では、暗号化された400GbEアップリンクを必要とする遠隔ICUやロボット手術のワークフローの導入が加速しています。使用事例の多様性は、インドのデータセンターネットワーキング市場における集中リスクを低減させ、ベンダーが産業別テンプレートを提供するよう促しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 国内コングロマリット(アダニ、リライアンス、STT)によるハイパースケール・キャンパスの建設加速
- 2023年デジタル個人データ保護法に基づくデータローカリゼーションの義務化
- インドのクラウドPoPにおける400GbE・800GbEへの急速な移行スケジュール
- 5GとONDCコマーストラフィック用の低遅延エッジノード
- PLIに連動した光モジュール・スイッチング機器の国内製造
- Gen-AIモデルトレーニングクラスター用のAI最適化ファブリック
- 市場抑制要因
- 第2級データセンタークラスターにおける慢性的な電力供給不足
- 大規模DCキャンパスに対する環境・森林省(MoEF)による長期サイクルの認可
- 主要大都市圏以外におけるCCIE・JNCIEレベルの人材不足
- 輸入光モジュールのルピー安に伴う設備投資の増加
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラ(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーク(SDN)コントローラ
- 光インターコネクト
- サービス
- 設置・統合
- トレーニング・コンサルティング
- サポート・メンテナンス
- マネージド・ネットワーク・サービス
- 製品
- エンドユーザー別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンターテイメント
- ヘルスケア・ライフサイエンス
- 製造・産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー・クラウドサービスプロバイダー
- エッジ・マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25~40GbE
- 50~100GbE
- 100GbE超
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems Inc.
- VMware Inc.
- NVIDIA Corporation
- Dell Technologies Inc.
- NEC Corporation
- International Business Machines Corporation
- HP Enterprise Company LP
- Schneider Electric SE
- Fujitsu Limited
- Keysight Technologies Inc.
- Arista Networks Inc.
- Juniper Networks Inc.
- Broadcom Inc.(incl. Brocade)
- Extreme Networks Inc.
- Huawei Technologies Co. Ltd.
- Lenovo Group Ltd.
- NetApp Inc.
- CommScope Holding Co. Inc.
- AdaniConneX Pvt. Ltd.
- Sify Technologies Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日