


タイのデータセンターネットワーキング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Thailand Data Center Networking - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119876
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のタイのデータセンターネットワーキング市場規模は5億4,086万米ドルと推定されており、2025年の4億9,000万米ドルから拡大し、2031年には8億8,632万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR10.38%で成長すると見込まれています。
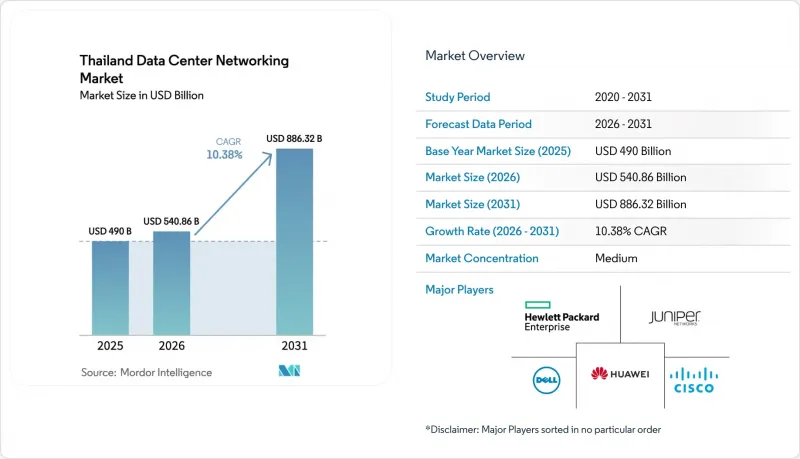
本レポートでは、産業をコンポーネント(製品別、サービス別)、エンドユーザー(IT・通信、BFSI、その他のエンドユーザー)、データセンタータイプ(コロケーション、ハイパースケーラー・クラウドサービスプロバイダー、その他)、帯域幅(10GbE以下、25~40GbE、その他)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
タイのデータセンターネットワーキング市場の動向と洞察
クラウドファーストとハイパースケール展開
ハイパースケールクラウドプロバイダは、東部経済回廊に集中するAIとリアルタイム分析の要件に対応するため、400GbEと800GbEのファブリックを拡大しています。Microsoft、AWS、Googleは、2025年だけで合計60億米ドル以上の増設容量を発表しており、これらの施設とピアリングする地域キャリアの間で着実なアップグレードサイクルを引き起こしています。その結果生じた、高ポート密度のスパインスイッチやコヒーレント光モジュールへの需要は、企業のロードマップにも波及しています。Cienaなどのベンダーは、チャネルあたり800Gbit/sの伝送速度を実現しつつ、消費電力を30%削減した8192スロットのコヒーレントルーターを導入しました。大手現地銀行は、リアルタイム決済システムにおいてレイテンシを1ミリ秒以下に抑えるため、プライベートクラウドゾーン内でこれらのアーキテクチャを再現しています。
「タイランド4.0」デジタル経済イニシアチブ
公共部門のデジタル化には、地方の病院から税収徴収事務所に至るまで、安定した低遅延のネットワークが不可欠です。2027年までにブロードバンドの普及を全土に広げるという目標を達成するには、サブ地区レベルに数百のマイクロデータセンターを設置し、それぞれをソフトウェア定義WAN(SD-WAN)オーバーレイで接続する必要があります。「個人データ保護法」により、暗号化されたイーストウェストトラフィックの可視化やゼロトラストセグメンテーションへの需要が加速しており、ファイアウォールのスループット要件は1Tb/sを超える水準へと押し上げられています。
高度ネットワーク機器にかかる高額な設備投資
5MW規模の施設における典型的な800GbEリーフスパイン構成の導入には、400万米ドルを超える設備投資が必要となるため、タイの中堅サービスプロバイダにとっては手の届かないものとなっています。また、急速に陳腐化する光モジュールの残存価値リスクに対して、現地の銀行が依然として慎重な姿勢をとっているため、リースオプションも限られています。
セグメント分析
固定構成のスパインスイッチやコヒーレント光モジュールへの活発な受注により、製品が2025年の売上高の63.65%を占めました。タイのデータセンターネットワーキング市場における製品規模は、スイッチからサーバーへの更新サイクルに支えられ、CAGR8.12%で推移し、2031年までに5億1,427万米ドルに達すると予測されています。並行して、プロフェッショナルサービス、マネージドネットワーク運用、トレーニングは、社内のDevSecOps人材が不足していることを追い風として、CAGR11.78%を記録しました。企業は、24時間365日のモニタリングとインテントベース変更管理を実現するため、マネージドサービスを選択しており、これにより平均修復時間(MTTR)を30分以下に短縮しています。ベンダー各社は、個人データ保護法によるファームウェアのコンプライアンスを保証するため、ライフサイクルサポートをバンドルしています。SLA(サービスレベル契約)によるサービスへの需要は、ダウンタイムに起因するデータ侵害に対して、年間売上高の3%を超える可能性のある規制上の罰則が課されることから生じています。
タイのデータセンターネットワーキング市場では、AIを活用したテレメトリを駆使したプロアクティブなメンテナンスサービスの利用拡大も見られます。事業者は、ストリーミング形態のセンサデータを予測モデルに取り込み、ラインカードの故障を最大20日前に未然に防いでいます。エッジサイトの構築時には、スペースや冷却の制約からカスタムトポロジーが求められるため、コンサルティングや設計サービスの需要が高まっています。バンコクにハードウェアをコロケーションしているも、常駐エンジニアを擁していない海外のクラウドプロバイダの間で、リモートハンズサービスの利用が広がっています。
2025年、タイのデータセンターネットワーキング市場シェアの34.74%をIT・通信セグメントが占めました。これは、5Gバックホールの高密度化やOTTコンテンツのキャッシュノードが牽引したものです。一方、医療ライフサイエンスセグメントは、病院における画像アーカイブのデジタル化や遠隔ICUプラットフォームの導入に伴い、2031年までCAGR12.96%を記録する見込みです。eヘルスへの償還インセンティブが継続すると仮定した場合、タイの医療分野におけるデータセンターネットワーキング市場規模は、2031年までに1億1,234万米ドルに達する可能性があります。高解像度CTスキャンは1回の検査につき1~2TBのデータを生成するため、病院キャンパス内でのエッジストレージと100GbE相互接続の導入が必須となっています。
ラヨーン県の製薬ラボでは、400GbEクラスターを用いたゲノム分析用エアギャップ型データセンターを構築しています。BFSI(銀行・金融・保険)セグメントは、リアルタイムの決済や不正分析を支える、決定論的な低遅延ネットワークに対する需要が持続しており、依然として高付加価値の垂直市場となっています。政府機関は、「サイバーセキュリティ法」の規定を満たすセキュアなWANオーバーレイを拡大しています。メディアエンターテインメント企業は、観光名所に設置された適応型ビットレートエンコーディングノードを活用しており、一方、製造企業はデジタルツインを可能にするプライベート5G MECハブを運用しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウドファーストおよびハイパースケール展開
- 「タイランド4.0」デジタル経済イニシアチブ
- OPEX削減の圧力によるネットワーク自動化の加速
- ASEANデジタルゲートウェイと越境トラフィック回廊
- バンコク以外の地域におけるOTT動画・eスポーツのエッジトラフィック
- データセンター用のERCグリーンエネルギークレジットによるインセンティブ
- 市場抑制要因
- 高度なネットワーク機器にかかる高額な設備投資
- SDN/DevNetのスキルセットの不足
- 海底ケーブル上陸許可の遅延
- 電気料金の上昇と迫り来る炭素税
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラ(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーク(SDN)コントローラ
- 光インターコネクト
- サービス
- 設置・統合
- トレーニング・コンサルティング
- サポート・メンテナンス
- マネージド・ネットワーク・サービス
- 製品
- エンドユーザー別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンターテイメント
- ヘルスケア・ライフサイエンス
- 製造・産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー・クラウドサービスプロバイダー
- エッジ・マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25~40GbE
- 50~100GbE
- 100GbE超
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cisco Systems Inc.
- Huawei Technologies Co. Ltd.
- Juniper Networks Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise(HPE)
- NVIDIA Corp.(Cumulus Networks)
- NEC Corporation
- IBM Corporation
- VMware Inc.
- Broadcom Inc.
- Schneider Electric SE
- Arista Networks Inc.
- Extreme Networks Inc.
- Fortinet Inc.
- F5 Inc.
- Edge-core Networks Corp.
- Super Micro Computer Inc.
- Nokia Corp.
- CommScope Holding Co.
- A10 Networks Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日