


グリーンボンド:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Green Bonds - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119867
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、グリーンボンド市場の規模は、2025年の6,731億2,000万米ドルから2026年には6,991億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR3.86%で推移し、2031年には8,446億1,000万米ドルに達すると予測されています。
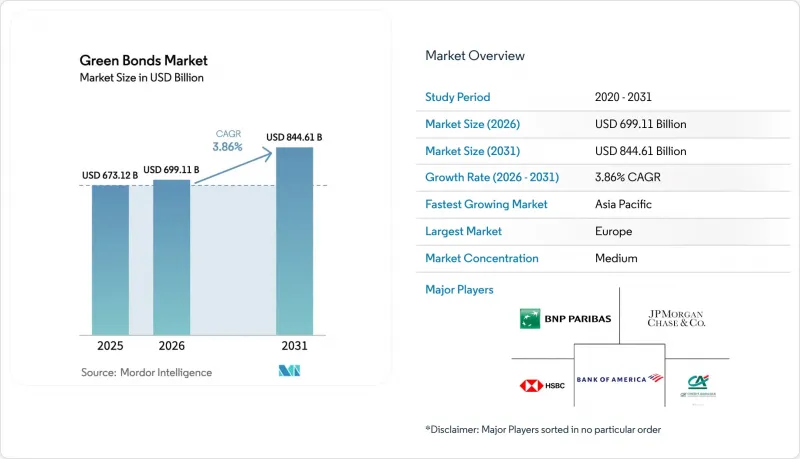
本レポートは、発行体タイプ(政府、超国家機関・公的機関、金融企業、非金融企業、地方自治体)、資金使途セクター(エネルギー、建築、交通、上下水道、その他)、債券形態(シニア無担保債券、資産担保債券/プロジェクト債券、カバードボンド、その他)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界のグリーンボンド市場の動向と洞察
ソブリンによるネットゼロ公約が、ソブリン発行を加速させています
現在、ソブリン発行は流動性と価格曲線の基盤となっており、その好例として、ロンドンで8億2,400万米ドルのグリーンボンドを初発行し、クロスボーダー人民元(RMB)ベンチマークを確立した中国が挙げられます。また、オーストラリアが発行した44億1,000万米ドルのグリーンボンドには138億6,000万米ドルの注文が集まり、オーバーサブスクリプションが民間資本の参入を促す触媒としての役割を果たしていることが示されています。カナダは、環境基準を緩めることなく適格資産の範囲を拡大し、原子力関連支出を枠組みに組み入れました。BISの分析によると、政府主導のプログラムは国内企業のサステナブル債発行を23%押し上げており、その模範効果が浮き彫りになっています。COP30を控え、各国政府は地域基準を形作り、先駆者としての評判を確保するために、発行のタイミングを計っています。
EUグリーンボンド基準が企業の供給を後押し
EUグリーンボンド基準(EuGB)は2024年12月に発効し、ESMAへの外部審査機関の登録および割り当て報告の義務化が導入されました。コンプライアンスコストが急速な普及を妨げているため、現時点でEuGBを採用している発行体は3社にとどまっています。欧州投資銀行による31億5,000万米ドルのEuGB発行は、欧州の2,614億5,000万米ドル規模のタクソノミー準拠投資家層を活用したいと考える企業にとって、流動性のベンチマークとなっています。金融機関は、すでにタクソノミーに準拠した資産を開示しているため、早期にEuGBを採用しており、資金調達コスト面で優位性を得ています。これは、他の地域における競合を促す可能性があります。EU以外の管轄区域でもEUの基準が参照されるようになるにつれ、複数のタクソノミーを巧みに活用できる発行体にとって、裁定取引の機会が生まれています。
高い実質金利が、投資適格級未満の発行体のクレジットスプレッドを拡大
金融引き締め政策により、2025年初頭に10年物米国債利回りが40ベーシスポイント上昇し、格付けの低い発行体の借入コストが膨らみました。ECBの調査によると、1兆米ドルの企業債務が借り換えを控えているため、縮小していた米国のスプレッドは脆弱な状態にあります。連邦準備制度理事会(FRB)の調査でも、利回り上昇の恩恵は主に大規模な投資適格企業に集中しており、中小の開発業者はスプレッド拡大のリスクにさらされていることが確認されています。割引率の上昇は、長期の再生可能エネルギープロジェクトの正味現在価値を蝕み、補助金のバッファーが薄い新興市場では、一部の計画中の資産開発が遅れています。外貨建て負債を抱える発行体にとっては、米ドル高が債務返済負担を増大させるため、さらなるリスクに直面しており、一部の企業は、デリバティブコストの上昇を承知の上で、金利リスクや為替リスクのヘッジを余儀なくされています。これに対し、多国間機関はファーストロス・トランシェを吸収するブレンド・ファイナンス構造を拡大していますが、政府保証の上限により、その利用は依然として限定的です。
セグメント分析
2025年、各国政府が多国間フォーラムに先立ち、気候変動対策の意思表示として発行を活用した結果、グリーンボンド市場シェアの31.85%を政府が占めました。これは、持続可能な金融イニシアチブを推進する上で、政府の役割が拡大していることを浮き彫りにしています。金融企業については、銀行に対しESG関連資産を優先するよう促す自己資本規制に後押しされ、2031年までCAGR4.65%でグリーンボンド市場規模が拡大する見込みです。この動向は、環境・社会・ガバナンス(ESG)の要素が金融戦略にますます組み込まれていることを反映しています。さらに、2025年に世界銀行が発行した11億米ドルの債券は、19億5,000万米ドルという堅調な注文を集め、開発銀行の債券に付随する安定したベンチマークと認識されている安全性を浮き彫りにし、超国家的な発行体に対する投資家の信頼をさらに強固なものにしました。
非金融企業は、サプライチェーンの脱炭素化に向けた圧力に対応しています。ダウ・ケミカルによる12億5,000万米ドルの初発行では、調達資金が同社の「Path2Zero」プログラムに充てられています。地方自治体による発行は、年間4,000億米ドル規模の地方債市場があるにもかかわらず、米国のグリーン債券発行総額の23%にとどまっており、開示基準が成熟すれば潜在的な上昇余地があることを示唆しています。シンガポールの公営住宅公社は7億300万米ドルのグリーンノートを発行し、地方自治体などが国家の事例を参考に、レジリエントなインフラ整備の資金調達を行う方法を示しました。また、ますます多くの輸出信用機関が、工業系輸出企業のクーポン率を引き下げる保証制度を導入しており、グリーンボンドの調達資金を国内調達比率の要件と結びつけています。一方、投資適格企業の利ざや改善により、書類作成の標準化や実行期間の短縮を図る反復発行プログラムが促進されています。
地域別分析
2025年、欧州はグリーンボンド市場の43.70%を占めました。これは、年金基金からの需要と、EUグリーンボンド基準の導入に支えられたものです。ドイツの革新的な「ツインボンド戦略」は、従来の債券とグリーン債券の両方のトランシェを満期を同期させて発行するもので、明確な利回り格差を生み出し、流通市場における価格設定の透明性を高めています。イタリアの「BTPグリーン」プログラムでは、144億9,000万米ドルという巨額の資金が割り当てられ、生涯にわたるCO2削減量は6,660万トンに達すると見込まれています。しかし、欧州のグリーンボンドのうち、EUタクソノミーに完全に準拠しているのはわずか9%にとどまっており、今後の発行を妨げる可能性のある顕著なコンプライアンス上のギャップが浮き彫りになっています。このギャップは、厳格なEUタクソノミーの要件を満たすために、規制の整合性を高め、発行体が適応していく必要性を浮き彫りにしており、これが同地域におけるグリーンボンド市場の成長ペースに影響を与える可能性があります。
アジア太平洋地域は、ロンドンでの中国の人民元建てソブリン・グリーンボンドや、日本の110億米ドル規模のトランジション・ボンド・プログラムに後押しされ、CAGR5.98%で最も急速に成長している地域です。香港の革新的な7億6,500万米ドルのブロックチェーンを活用したグリーンボンドは、発行コストを15~20%という目覚ましい水準で削減することに成功し、近隣の金融ハブがこれに追随する可能性が高い先例を打ち立てました。シンガポールは、統合された枠組みの下、2030年までに350億米ドルという大胆なグリーンボンド発行目標を掲げており、グリーンファイナンスの主要ハブとなるという同国の決意を反映しています。一方、オーストラリアでは初の44億1,000万米ドルの取引が成立し、世界中の投資家の関心を集めるとともに、同国がサステナブル・ファイナンスにますます注力していることを示しています。ブロックチェーンの導入から大規模なソブリン・プログラムに至るまで、この地域の多様な取り組みは、その適応力と、グリーンボンドのイノベーションを牽引する潜在力を浮き彫りにしています。
北米では、進捗状況にばらつきが見られます。米国の地方自治体はグリーンボンド市場において比較的低いシェアにとどまっていますが、ニューヨーク州やカリフォルニア州における州レベルの気候変動対策に関する義務付けは、特に標準化された開示要件の導入に伴い、より迅速な導入が進むことを示唆しています。これらの義務付けと、投資家の意識の高まりが相まって、米国におけるグリーンボンドの普及が加速すると予想されます。カナダでは、原子力資産も対象に含めるよう枠組みが拡大され、適格カテゴリーが多様化したことに加え、連邦政府による強力な支持が示されており、グリーンファイナンス市場の拡大に向けた同国の戦略的アプローチを反映しています。南米では、各国政府が「債務対自然スワップ(Debt-for-Nature Swaps)」の先駆者となっており、特にウルグアイは、KPIボンドのクーポン増額を森林保全目標に連動させることで際立っています。この革新的なアプローチは、金銭的インセンティブと環境成果を結びつけ、同地域のサステナブル・ファイナンスにおけるベンチマークを確立しています。中東・アフリカ地域では、UAEとサウジアラビアが持続可能なスークーク分野の最前線に立ち、イスラム金融の原則とESGへの取り組みを巧みに融合させています。このニッチ市場における両国のリーダーシップは、同地域が文化的・金融的な原則を世界の持続可能性基準と統合する能力を浮き彫りにしており、持続可能な金融のさらなる成長への道を開いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 各国のネットゼロ公約が、政府債の発行を加速させています
- EUグリーンボンド基準が企業の発行を後押ししています
- クリーンエネルギーのLCOEの低下により、プロジェクトの資金調達可能性が向上しています
- 「生物多様性連動型」グリーンボンドが、自然金融の新たな可能性を切り拓く見込みです
- トークン化されたグリーンボンドが新興国銀行の発行コストを削減
- 投資信託の脱炭素化方針が、地方債のグリーン需要を牽引しています
- 市場抑制要因
- 高い実質金利により、投資適格級未満の発行体のクレジット・スプレッドが拡大しています
- 「グリーンウォッシング」への懸念が根強く、セカンドオピニオンのコストを押し上げている
- 相互運用可能なアジアのタクソノミーの欠如が、国境を越えた資金の流れを停滞させています
- 縮小する「グリーニアム」が価格設定のインセンティブを損なっている
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 発行体タイプ別
- 政府
- 超国家機関および政府系機関
- 金融企業
- 非金融企業
- 自治体および地方自治体
- 資金使途別セクター別
- エネルギー
- 建物
- 運輸
- 水・廃水処理
- 土地利用と生物多様性
- 産業・ICT
- 債券の形式別
- シニア無担保
- 資産担保型/プロジェクト・ボンド
- カバード・ボンド
- スクーク
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス
- 北欧
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- HSBC
- Credit Agricole CIB
- BNP Paribas
- Bank of America
- J.P. Morgan
- SEB
- NatWest Markets
- Citigroup
- Barclays
- Deutsche Bank
- UBS
- Mizuho Financial Group
- Societe Generale
- ING
- Goldman Sachs
- Industrial & Commercial Bank of China(ICBC)
- Fannie Mae
- KfW
- Nordea
- Standard Chartered
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日