


ハイブリッド航空機:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hybrid Aircraft - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119838
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ハイブリッド航空機の市場規模は2025年に29億2,000万米ドルと評価され、2026年の38億7,000万米ドルから2031年までに157億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは32.44%となる見込みです。
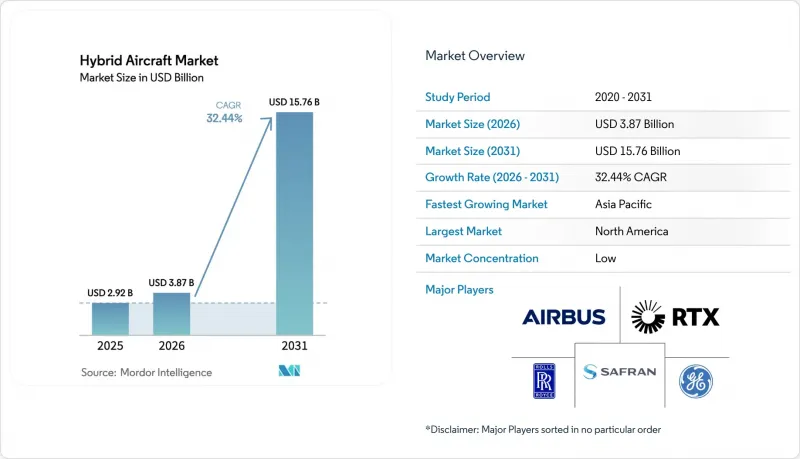
本レポートは、航空機タイプ(地域輸送機、ビジネスジェットおよび軽航空機など)、運航モード(有人および自律型)、リフト技術(従来型の離着陸など)、推進アーキテクチャ(シリーズハイブリッド、パラレルハイブリッド、ターボエレクトリック)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のハイブリッド航空機市場の動向と洞察
世界の排出規制の強化
炭素排出削減の義務化により、航空会社の機材戦略が再構築され、ハイブリッド航空機市場の成長が後押しされています。2024年1月に発効したEUタクソノミー規則では、直接的なCO2排出量がゼロであることを実証した航空機のみがグリーンファイナンスの対象となることが明記され、資本がハイブリッドおよび電気推進プログラムへと誘導されています。EASAは2024年に電気推進に関する改正案を提案し、製造業者に対して型式認証取得に向けた明確な道筋を示しました。多国間レベルでは、ICAO(国際民間航空機関)の「先進航空モビリティ研究グループ」が安全要件を調和させ、国境を越えた導入を円滑にしました。これらの取り組みが相まって、政策リスクが軽減され、機隊運航事業者にとっての投資回収期間が短縮されました。
バッテリーおよび電気駆動のエネルギー密度における急速な進歩
バッテリーおよび電気推進技術の進歩により、ハイブリッド航空機市場の能力が拡大しています。CATLは、500 Wh/kgのエネルギー密度を実現する高密度バッテリー化学組成を発表し、8トンの航空機で2,000~3,000 kmの航続距離を約束しました。これにより、地域路線の設計範囲が実質的に倍増しました。NASAの硫黄・セレン系固体電池プロジェクトは、同等のエネルギー密度を達成しつつ、可燃性の電解質を排除することで安全性を向上させました。GEエアロスペースのMW級インバーターは、炭化ケイ素パワーエレクトロニクスを進化させ、NASAの電力密度目標を達成することで、機内重量を削減しました。magniX社は、1,000サイクルの試験を経た300 Wh/kgの航空機用バッテリーを供給し、これを補完しました。化学技術、インバーター、モーターの融合により、サブリージョナル路線においてターボプロップ機を上回る経済性を備えたハイブリッドシステムが実現しました。
認証枠組みの未成熟さ
FAAは2024年3月にJoby社向けの特別クラス基準を発表しましたが、より広範なハイブリッドカテゴリーについては依然として統一された規則が欠如しており、メーカーは複数の道を模索せざるを得ませんでした。ASTMはハイブリッドエンジン規格の策定を開始しましたが、熱暴走の封じ込めや高電圧電磁干渉に関しては依然として不備が残っていました。EASAはさらなる調査分野を特定したため、完全に規範的な枠組みの策定が遅れました。これに対応して、OEM各社は並行した認証プログラムに予算を割り当てましたが、その結果、スケジュールと資金が逼迫することとなりました。
セグメント分析
地域輸送用プラットフォームは、ターボプロップ機をベースとしているため、改造や認証が容易であったことから、ハイブリッド電気航空機市場で41.82%のシェアを占めました。航空各社は、インフラの大規模な改修を伴わずに1,500 km未満の要件を満たすため、これらを優先しました。ドイチェ・エアクラフト社は2025年2月に、最初のD328eco試験機体の製造を開始し、既存の滑走路ネットワークを活用する40席仕様の派生機の開発を進めました。同プログラムのライプツィヒにある最終組立ラインにより、ドイツは2026年からの量産納入を支援できる体制を整えました。並行して、ビジネスジェットのOEM各社は、都市部の空港における着陸時の騒音を低減するために電動ブースターを後付けし、一方、軽航空機開発各社は、飛行学校の燃料費を削減する訓練機モデルを販売しました。
アドバンスト・エア・モビリティ(eVTOL/エアタクシー)カテゴリーは、CAGR39.58%を記録しました。バーティカル・エアロスペース社は2025年1月、9,000万米ドルの新規出資を確保し、コッツウォルド空港でのVX4型機の認証飛行に資金を充てました。貨物運航事業者は、ミドルマイル物流向けに「リフト・プラス・クルーズ」構成の評価を行い、旅客サービスに先駆けて自律飛行の実現を目指しました。一方、ハイブリッドUAVは、航続時間が客室容積よりも重視される海上パトロール分野で普及が進みました。
有人プラットフォームは、ハイブリッド電気航空機市場の74.68%を占めています。CAE社は、高電圧の安全性と多発エンジン緊急訓練を融合させた、専用の型式認定カリキュラムを開始しました。エティハド・アビエーション・トレーニング社は、バーティポートへの到着手順やバッテリー火災への対応を網羅したeVTOLモジュールを追加しました。運航事業者らは、未熟な技術が成熟するまでの間、乗務員の監督を重視しました。
自律型プラットフォームは、基盤は小さいもの、年間40.92%の成長率を示しました。軍事用ISR(偵察・監視・偵察)契約では、パイロット不要の設計が求められ、探知・回避アルゴリズムの耐空性が実証されました。ICAO(国際民間航空機関)が2025年3月に策定した、遠隔操縦航空機向けの性能ベースのSARPs(推奨運用基準)は、規制上の主要なボトルネックを取り除きました。貨物航空会社は、資産の生産性を高めつつ、社会的な受容性に関するリスクを軽減するため、夜間運用の導入を検討しました。
地域別分析
北米は売上高の40.12%の市場シェアを占めています。これは、NASAの「電動パワートレイン飛行実証(Electrified Powertrain Flight Demonstration)」が、実規模の推進システム地上試験および飛行試験機への資金提供を行ったためです。アメリカン航空による水素・電気エンジン100基の条件付き購入は、主要航空会社による支持を示すものでした。ユナイテッド航空は、JetZero社に200機のブレンドウィングハイブリッド機を発注し、ネットワーク展開への意欲を強調することで、さらなる勢いをもたらしました。これと並行して、各州による支援がサプライチェーンの拡大を促進しました。JetZero社は2025年6月、ノースカロライナ州グリーンズボロに1万4,500人の雇用を創出する工場を建設することを決定しました。
アジア太平洋地域は、中国の2兆人民元(2,790億2,000万米ドル)規模の低高度経済計画に牽引され、35.72%という最も高いCAGRを記録しました。中国民用航空局は、沿岸部のメガシティを結ぶeVTOL路線を優先し、EHang社は2024年に自律型旅客機として世界初の型式証明を取得しました。CATL社は、国内のバッテリー生産規模を活かし、2028年までに8トンの電気航空機の量産を開始すると表明しました。オーストラリアのビクトリア州は、Dovetail Electric Aviation社に助成金を交付し、太平洋市場向けの地域航空機の改造事業を拡大しました。
欧州は、公的資金調達手段を通じて戦略的な役割を維持しました。欧州投資評議会はAURA Aeroに1,750万ユーロ(2,047万米ドル)を注入した一方、4,000万ユーロ(4,680万米ドル)規模のHECATEプログラムは、電力配電システムの調査に焦点を当てました。エアバス、ダヘール、サフランは2024年12月に「EcoPulse」飛行試験を完了し、100飛行時間を記録して6基のモーターによる分散型推進システムの有効性を実証しました。ヴォルトエアロは、その1か月前にヌーヴェル=アキテーヌ地方に「カッシオ」シリーズの最終組立工場を開設し、欧州が試作機から量産体制への移行準備を整えたことを示しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の排出規制の強化
- バッテリーおよび電気駆動システムのエネルギー密度の急速な向上
- 地域間および短距離路線の接続需要が急増しています
- 低騒音ISRプラットフォームに対する軍事需要
- 地方空港におけるSTOL/VTOLのスロットの機会
- ESG連動型金融による資金調達コストの低減
- 市場抑制要因
- 認証フレームワークの未成熟さ
- ハイブリッドパワートレインによる重量増
- 航空宇宙用高電圧配線の供給不足
- 保険料の不確実性
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 航空機タイプ別
- 地域輸送機
- ビジネスジェットおよび小型機
- アドバンスト・エア・モビリティ(eVTOL/エアタクシー)
- ハイブリッド型UAV
- 運用モード別
- パイロット運用
- 自律型
- リフト技術別
- 従来型離着陸(CTOL)
- 短距離離着陸(STOL)
- 垂直離着陸(VTOL)
- 推進システム構成別
- シリーズハイブリッド
- パラレルハイブリッド
- ターボ・エレクトリック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Airbus SE
- Embraer S.A.
- Safran SA
- General Electric Company
- Pratt & Whitney(RTX Corporation)
- Ampaire Inc.
- Rolls-Royce plc
- Heart Aerospace AB
- Faradair Aerospace Limited
- VoltAero
- AURA AERO
- Vertical Aerospace Group Ltd.
- magniX USA, Inc.
- XTI Aerospace, Inc.
- Ascendance Flight Technologies S.A.S.
- PLANA
- Electra.Aero
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


