


卸売音声キャリア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wholesale Voice Carrier - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119744
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の卸売音声通信事業者市場の規模は445億3,000万米ドルと推定されており、2025年の402億6,000万米ドルから拡大し、2031年には736億3,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 10.58%で成長すると見込まれています。
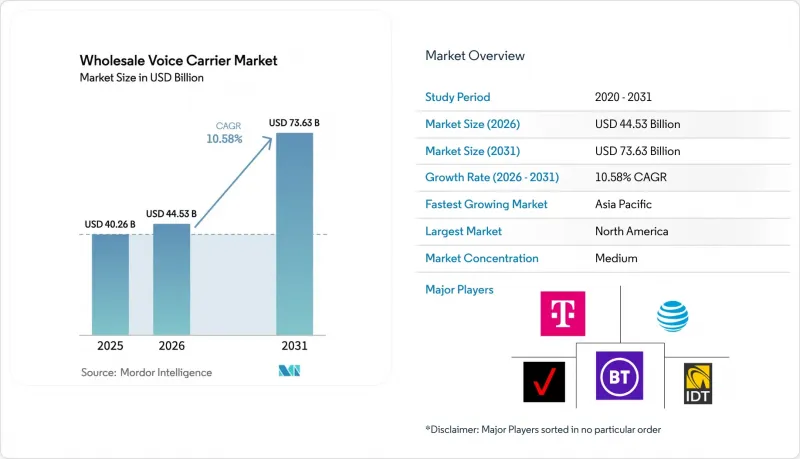
本レポートは、サービス別(音声終端、相互接続課金、不正管理)、技術別(VoIPおよび従来型交換)、エンドユーザー別(Tier-1およびTier-2通信事業者、OTTおよびCPaaSプロバイダーなど)、地域別に分類されています。
世界の卸売音声キャリア市場の動向と洞察
TDMからSIPおよびVoIPトランキングへの急速な移行
英国のOfcomが定めた2027年のサービス終了スケジュールなど、PSTNネットワークの段階的廃止が義務付けられていることから、通信事業者はレガシー交換機の廃止とIPコアへの投資を余儀なくされています。この移行により、保守コストが削減され、柔軟な容量拡張が可能となり、通信事業者が一時的に並行システムを運用して運用コスト(OPEX)が増加する場合でも、機能の拡張がサポートされます。早期導入企業は、遅延の改善や高度なコーデックのサポートを活用して通話品質で差別化を図っている一方、導入が遅れているプロバイダーは、規制当局による罰則や顧客離反リスクの高まりに直面しています。
クラウドベースの通信(UCaaS/CPaaS)の普及
企業が統合型クラウドプラットフォームを好む傾向により、卸売需要は固定回線からAPI中心の音声サービスへとシフトしています。ホワイトラベルのCPaaSサービスを通じて、プログラム可能な音声機能、録音機能、分析機能を提供する通信事業者は、トラフィック量を確保しつつ新たな収益源を獲得しています。IntelePeerによる1億1,000万米ドルの成長投資といった資金調達の節目は、従来の終端サービスとクラウドネイティブなオーケストレーションを橋渡しするプロバイダーへの資本流入が活発化していることを示しています。
詐欺の増加(CLIスプーフィング、ロボコール)
2024年に12億米ドルの損失をもたらした、激化するヴィッシング攻撃は、消費者の信頼を損ない、より厳格なコンプライアンス要件を招いています。卸売通信事業者は、分析主導型の不正検知に多額の投資を行っていますが、保護コストと1分あたりの薄利とのバランスを取らなければなりません。年間170億米ドルと推定される国際的な不正行為には、「False Answer Supervision」や「Traffic Pumping」といった手口が含まれており、これらは収益性を損なうだけでなく、ブランドの評判も傷つけています。
セグメント分析
2025年には、音声終端サービスが収益の45.78%を占め、通信事業者間の取引における基幹的な役割を維持しました。しかし、企業が発信者の身元認証を求め、規制当局がロボコール対策の義務化を進める中、不正管理分野は2031年までにCAGR13.55%という最も急速な拡大を見せています。高利益率のプレミアムCLI製品は、配信保証と発信元検証により、コモディティ化した標準的なベストエフォート型トラフィックを上回る実績を上げています。相互接続課金市場は、大手既存事業者が好むカスタマイズ可能なオンプレミス型モジュールと、運用コストの柔軟性を求める中小事業者が採用するSaaSスイートに二分されています。収益保証プラットフォームが機械学習によるパターン認識を統合し、異常なトラフィックの急増を予測してブロックできるようになると、卸売音声通信事業者の市場は恩恵を受けます。
不正管理の勢いは、北米のSTIR/SHAKENなどの規制枠組みに起因しており、通信事業者は着信接続前に発信者番号の認証を行うことが義務付けられています。主要ベンダーは、シグナリング・ファイアウォールにリアルタイム分析ダッシュボードを組み込み、不審な応答率をフラグ付けしています。こうした機能が成熟するにつれ、小規模なソリューションプロバイダーは参入障壁に直面する一方、既存の大手企業はエンドツーエンドの不正防止ソリューションを通じてシェアを拡大しています。通信事業者にとって、プレミアムな不正防止サービスの導入は、1分あたりの平均収益(ARPM)の向上につながり、広範な卸売音声通信事業者市場における単価の圧迫を部分的に相殺しています。
地域別分析
欧州は2025年においても27.95%の売上シェアを維持しており、その背景には、堅固な国境を越えた相互接続規制と広範に整備された光ファイバーバックボーンがあります。市場の成熟に伴い、効率性と付加価値サービスへの転換が進んでおり、2024年のドイツテレコムの売上高1,158億ユーロおよびEBITDAの6.2%増がこれを如実に示しています。オレンジやテレフォニカといった大手既存事業者間の統合に関する協議は、ハイパースケールクラウドの競合他社やOTTによる市場変革に対抗するための戦略的必要性を浮き彫りにしています。
アジア太平洋地域は、5G契約数の急増、企業のデジタル化の進展、および地域間の貿易の流れに後押しされ、2031年までのCAGRが13.72%と、地域別で最も急速な成長軌道を描いています。GSMAは、2024年のモバイル経済の貢献額を8,800億米ドルと評価しており、中国だけでも1兆7,400億人民元の通信売上高を記録し、クラウドおよびビッグデータサービスでは二桁の成長が見込まれています。こうした勢いにより、通信事業者が新たな相互接続およびローミングの枠組みを必要とするスタンドアロン型5Gコアを導入するにつれ、地域全体の卸売音声キャリア市場の規模が拡大しています。
北米は技術面でのリーダーシップを発揮していますが、トラフィックの伸びは鈍化しています。同地域では厳格なSTIR/SHAKENフレームワークが施行されており、通信事業者は通話終端前に通話認証への投資を余儀なくされています。ベライゾンによるフロンティア・コミュニケーションズの200億米ドルでの買収により、25州にわたる光ファイバー網が拡大し、音声およびブロードバンド資産の統合が進んでいます。ラテンアメリカでは戦略にばらつきが見られます。テレフォニカは、規制環境が収益性を支える地域では選択的に事業を維持しつつ、より高い収益が見込める欧州市場に資本を再集中させるため、アルゼンチン、チリ、メキシコでの事業売却を加速させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- TDMからSIPおよびVoIPトランキングへの急速な移行
- クラウド型通信(UCaaS/CPaaS)の普及状況
- 5G音声ローミングに関する新たな合意
- AIを活用した動的な最低コストルーティングにより、利益率が向上します
- ブロックチェーンを活用した通信事業者間の決済により、紛争が減少します
- 市場抑制要因
- 詐欺の増加(CLIスプーフィング、ロボコール)
- OTTへの代替による音声ARPUの低下
- 通信事業者におけるSTIR/SHAKENのコンプライアンスコスト
- eSIMの普及による国際ローミング通話時間の減少
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービス別
- 音声終端
- プレミアム(CLI保証付き)
- 標準(ベストエフォート)
- 相互接続課金
- オンプレミスソリューション
- SaaSベースのソリューション
- 不正管理
- 収益保証および分析
- シグナリングベースのファイアウォール
- 音声終端
- 技術別
- VoIP
- SIP(IMS)
- H.323およびその他のプロトコル
- 従来の交換方式(TDM)
- VoIP
- エンドユーザー別
- Tier-1およびTier-2通信事業者
- モバイル仮想ネットワーク事業者(MVNO)
- OTTおよびCPaaSプロバイダー
- 企業およびBPO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Verizon
- AT&T
- BT
- Deutsche Telekom
- Tata Communications
- Telefonica
- Lumen Technologies
- Orange
- Vodafone
- IDT Corporation
- BICS
- iBASIS
- Telia Carrier(Arelion)
- PCCW Global
- Sparkle
- China Telecom Global
- NTT Communications
- PLDT Global
- Telin
- Tofane Global
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


