


産業用AIソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial AI Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119741
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の産業用AIソフトウェア市場規模は235億2,000万米ドルと推定されており、2025年の200億米ドルから拡大する見込みです。
また、2031年の市場規模は529億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR17.62%で成長すると見込まれています。
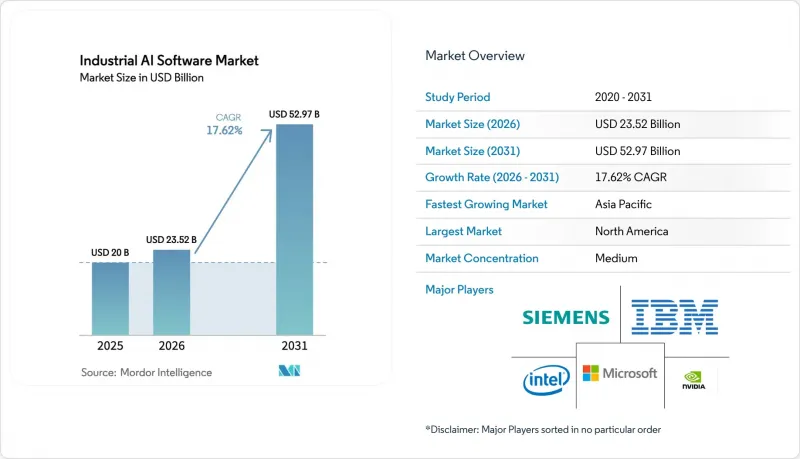
本レポートは、導入形態(クラウド型およびオンプレミス型)、エンドユーザー業界(自動車・運輸、小売・消費財、医療・ライフサイエンス、航空宇宙・防衛など)、用途(予知保全、品質検査・画像処理、プロセス最適化など)、および地域別に分類されています。
世界の産業用AIソフトウェア市場の動向と洞察
予知保全の導入により、予期せぬダウンタイムが削減されます
現在、工場では、カレンダーベースのメンテナンスからAI主導のルーチンへ切り替えた結果、メンテナンス予算を25~30%削減し、故障を70~75%削減しています。テネシー・バレー・オーソリティ(TVA)は、AI駆動型の送電網制御を導入することで、2か月間で4万件の顧客への停電を回避し、資本集約的な公益事業においてもコスト削減効果が十分に拡大できることを実証しました。ボッシュのアンスバッハ工場では、欠陥検出をエッジベースのビジョンAIに移行し、遅延を低く抑えつつ、検査員がより付加価値の高い業務に集中できるようにしました。先見の明のある事業者は、予期せぬ停止が1時間発生するごとに5万米ドル以上のコストがかかる可能性があるため、こうしたメリットを極めて重要視しています。
増加し続ける産業用ビッグデータストリーム
現在、単一の工場でも1日あたりテラバイト規模のセンサーデータが生成されており、機械学習モデルにとって格好の土壌となっています。ある企業では、122の工場にわたって1日1億件のデータポイントが生成されており、データインフラがAIパイプラインにデータを供給するクラウドネイティブのデータレイクへと移行しつつある理由がここにあります。しかし、一貫性のない命名規則やサイロ化されたヒストリアンは依然としてボトルネックとなっており、CIOたちはモデルの精度を高め、トレーニングサイクルを短縮するセマンティックレイヤーへの投資を迫られています。
データ主権と知的財産保護に関する懸念
EUのAI法では、多くの工場現場のアルゴリズムが高リスクに分類されており、現地でのデータ保持と監査証跡が義務付けられています。そのため、多国籍製造企業は、居住要件を満たしつつ、ハイパースケールAIサービス(aws.amazon.com)を引き続き活用するために、ソブリンクラウドを立ち上げています。AWSは、こうした欧州向けゾーンに78億ユーロを割り当てています。別々の展開はコストを押し上げますが、企業はコンプライアンス違反による罰則とコストを天秤にかけて判断しています。
セグメント分析
2025年時点で、産業用AIソフトウェア市場シェアの60.58%をクラウドベースのソリューションが占めており、企業がスケーラブルで「利用量に応じた課金」型のプラットフォームにワークロードを統合するにつれ、2031年までCAGR19.65%という最も力強い成長軌道を記録しました。クラウド導入における産業用AIソフトウェアの市場規模は、マルチテナント型セキュリティモデルへの信頼の高まりを反映し、2031年までに355億4,000万米ドルに達すると予測されています。ハイブリッドアーキテクチャは、機密性の高いデータセットを地域ごとのノードで隔離しつつ、匿名化された特徴量を中央のモデルトレーニングハブに供給することで、データ主権に関する懸念をさらに緩和します。
確定的なレイテンシと厳格な資産管理が求められる規制の厳しい業界では、オンプレミス導入が依然として不可欠です。フォーチュン2000にランクインする製造業者は、クラウド利用の急増に伴う予測不可能なアウトバウンド通信料を回避するため、オンサイトクラスターを維持することが多いですが、クラウドで使用されているのと同じコンテナ化されたスタックを通じて、これらのクラスターを管理するケースが増えています。その結果、両方の導入形態は互いに競合するのではなく補完し合うようになり、産業用AIソフトウェア市場全体での継続的な支出を促進しています。
地域別分析
北米は、強固なベンダー・顧客エコシステムとクラウドの深い浸透により、2025年の産業用AIソフトウェア市場規模の36.45%を占めました。製造業者が従来のIT更新サイクルよりも認知機能のアップグレードを優先した結果、IBMだけでも2025年に生成AI関連の受注額が60億米ドルに達しました。マイクロソフトは、AIコパイロットをソフトウェアスタックに統合し、事前学習済みモデルで産業用開発者を支援することで、売上高2,450億米ドルを突破しました。
アジア太平洋地域は成長速度でトップを走り、2031年までCAGR20.55%で拡大しています。日本の工場では、ダウンタイムをほぼゼロに抑えるAI強化型ロボットの試験運用が行われており、一方、中国の国家プログラムでは、スマート製造クラスターへの補助金投入が進められています。この地域のAI投資額は2025年に34億米ドルに達する見込みで、2024年の支出額のほぼ3倍となります。中国単独での160%増は、政策主導による緊急性を如実に示しています。
欧州は、データ主権に関する厳格な姿勢に牽引され、その後に続いています。同地域の産業用AIソフトウェア市場は、GAIA-Xのようなセキュアなデータスペースを軸としており、これによりサプライヤーはプラットフォーム運営者に制御権を譲り渡すことなく、テレメトリデータを共有することが可能になります。中東・アフリカ、南米の動向はまちまちですが、導入は増加傾向にあります。石油資源に恵まれた湾岸諸国では、製油所の処理能力を最適化するためにAIを導入している一方、ラテンアメリカの生産企業は、成熟した経済圏で直面する技術的負債を回避し、従来のMES(製造実行システム)層を飛び越えて、クラウドネイティブなAIスイートを直接導入しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 予知保全の導入により、予期せぬダウンタイムが削減されます
- 産業用ビッグデータストリームの量が増加しています
- 各国の「インダストリー4.0」奨励プログラム
- 生成AIを活用したコパイロットが、エンジニアリング分野の人手不足を緩和します
- スコープ3排出量に関する炭素会計の義務化
- 市場抑制要因
- データ主権および知的財産権保護に関する懸念
- OTとAIの統合を担う人材の不足
- レガシーの自動化インフラによるロックイン
- GPUハードウェアの供給変動
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開タイプ別
- クラウドベース
- オンプレミス
- エンドユーザー産業別
- 自動車・輸送産業
- 小売およびCPG
- ヘルスケア・ライフサイエンス
- 航空宇宙・防衛
- エネルギー・ユーティリティ
- その他の産業
- 用途別
- 予知保全
- 品質検査およびビジョン
- プロセス最適化
- サプライチェーンおよび資産追跡
- 安全性およびコンプライアンス分析
- 地域別
- 北米
- 南米
- 欧州
- アジア太平洋
- 中東・アフリカ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- IBM Corporation
- Intel Corporation
- NVIDIA Corporation
- Microsoft Corporation
- Siemens AG
- Oracle Corporation
- Cisco Systems Inc.
- Veritone Inc.
- Advanced Micro Devices
- Google LLC
- GE Vernova
- Honeywell International
- ABB Ltd.
- Schneider Electric SE
- Rockwell Automation
- Bosch Rexroth AG
- Amazon Web Services
- Hitachi Ltd.
- PTC Inc.
- AspenTech
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

