


産業用ロボットインテリジェンスソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Robot Intelligence Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 168 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119276
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、産業用ロボットインテリジェンスソフトウェアの市場規模は、2025年の18億3,000万米ドル、2026年の20億4,000万米ドルから、2031年までに32億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.83%を記録すると予測されています。
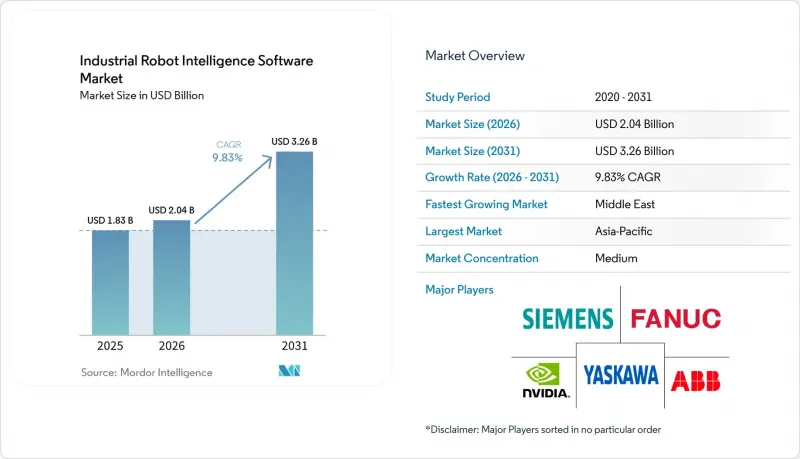
本レポートは、ソフトウェア機能(ロボットプログラミング、オフラインプログラミングなど)、展開モデル(オンプレミスなど)、用途(マテリアルハンドリング、包装など)、エンドユーザー産業(自動車業界など)、企業規模(大企業、中小企業)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の産業用ロボットインテリジェンスソフトウェア市場の動向と洞察
AIを活用した適応型ロボット実行
物理AI向けの基盤モデルは、産業用ロボットの経済性を変革しつつあります。メーカーは、すべての動作を個別にプログラミングするのではなく、広範なポリシーを学習させ、個々のセルに適応させることができます。このアプローチにより、従来は多大なカスタマイズ作業を必要としていたアプリケーションにおいても、ソフトウェア開発の労力を削減できます。ファナックは2026年5月、ROBOGUIDEとNVIDIA Isaac Simの統合をさらに深化させ、シミュレーションと実機ロボットが同一の制御アルゴリズムを使用できるようにし、両環境間の軌跡の差異に対処しました。ABBは、2026年下半期に「RobotStudio HyperReality」のリリースを計画しており、NVIDIA Omniverseを活用することで、仮想と実物のロボットの挙動間に99%の相関関係を実現すると主張しています。2026年の『Nature Communications』誌の研究によると、高精度な知覚と言語モデルによる推論を組み合わせることで、複雑で耐障害性の高い製造タスクにおける成果が向上することが明らかになりました。こうした進展により、ハードウェアコストの低下とソフトウェア機能の拡大に伴い、産業用ロボットインテリジェンスソフトウェア市場への継続的な投資が後押しされています。
工場の人手不足とリショアリングの経済性
労働力不足により、自動化の決定は短期的な資本サイクルへの依存度を低下させています。製造業の雇用主は、不足している専門人材への依存度を低減しつつ、作業を遂行できるシステムを必要としています。国際ロボット連盟(IFR)の報告によると、2025年の米国におけるロボットの導入台数は11%増の3万8,000台となり、過去3番目に高い実績を記録しました。サンフランシスコ連邦準備銀行の調査によると、貿易政策の不確実性に直面している企業は産業用ロボットの活用を拡大しており、政策リスクと自動化活動との間に相関関係が見られました。これにより、既存のロボット群のソフトウェアアップグレードだけでなく、新規のロボット導入プロジェクトに対する需要も生じています。製造業者が労働コストや移転コストを抑制しつつ生産量を維持しなければならない状況において、AIによる制御はますます重要性を増しています。したがって、リショアリング計画において柔軟で再現性の高い生産方法が求められる場合、産業用ロボットインテリジェンスソフトウェア市場は恩恵を受けることになります。
高い統合および検証コスト
既存の工場にインテリジェンスソフトウェアを導入するには、プログラマブルロジックコントローラ(PLC)、安全制御装置、ビジョンシステム、製造実行システム(MES)との連携が必要です。複雑で複数のサプライヤーが関与する生産セルでは、この作業にかかるコストがソフトウェアのライセンス料を上回る場合があります。ABBが「RobotStudio HyperReality」の試運転時間を最大80%短縮できると推定していることは、既存の試運転作業の規模を示していますが、新しいソフトウェアスタックの導入には依然として初期投資が必要となります。南デンマーク大学の研究者らは、欧州の小ロット生産環境において、ロボットの導入を妨げる最大の障壁は、再構成とプログラミングにあることを明らかにしました。複数のブランド、安全インターロック、レガシーシステムが関与するプロジェクトでは、検証作業によってプロジェクト期間が長期化する可能性があります。事前認証済みのモジュールや共通の統合レイヤーを利用することで負担を軽減することはできますが、現場固有のテストの必要性がなくなるわけではありません。このため、予算が限られている組織や、インテグレーターのサポートが不十分な組織においては、産業用ロボットインテリジェンスソフトウェア市場の普及が遅れています。
セグメント分析
2025年時点で、産業用ロボットインテリジェンスソフトウェア市場において、「ロボットプログラミング」および「オフラインプログラミング」は24.78%を占め、最大のソフトウェア機能カテゴリーとなりました。この地位は、OEMプログラミング環境への長年にわたる投資と、ティーチペンダントによるワークフローの膨大な導入実績を反映しています。ABB RobotStudio、FANUC ROBOGUIDE、KUKA iiQWorksは、生産セルにおいて依然として不可欠な計画、プログラミング、検証のタスクをサポートしています。知覚およびビジョンガイダンスは、2031年までCAGR12.16%で拡大すると予測されており、これはソフトウェア機能の中で最も高い成長率となります。AIネイティブのビジョンツールは、専用の治具を必要とせずに、CAD参照フレームから部品の位置を特定することができます。この機能により、少量生産アプリケーションにおけるセットアップ作業が軽減され、より幅広い生産条件に対応することが可能になります。2025年の研究によると、実際の産業用検査画像の合成データを用いて学習させた検出モデルの平均精度は98.40%でした。この結果は、CADモデルや物理ベースの画像生成が、産業用知覚におけるデータ収集の負担をどのように軽減できるかを示しています。
シミュレーションおよびデジタルツインソフトウェアは、プログラミングと知覚を結びつけ、エンジニアが仮想環境内でビジョン誘導タスクの検証を行えるようにします。ファナックとNVIDIAは、シミュレーション上のロボット動作と物理的なロボット動作の差異に対処するため、2026年5月に両社の連携を強化しました。また、複数のロボットが共有作業空間内で動作を協調させ、衝突を回避しなければならないアプリケーションにおいて、モーションプランニングと制御の価値も高まっています。Realtime Robotics社は、コントローラのファームウェアの上位で動作するモーションプランニングソフトウェアにより、この要件に対応しています。予測保全および診断、ならびにデータ管理と分析は、製造業者が生産のインプットとしてロボットのテレメトリを活用するにつれて拡大しています。KUKAの「iiQWorks.Copilot」は、AI支援とシミュレーションワークフローを組み合わせています。これにより、プログラミング、シミュレーション、AI支援が単一のワークフロー内でより密接に連携するようになります。その結果、産業用ロボットインテリジェンスソフトウェア市場は、個別の機能ツールから、より統合されたエンジニアリングプラットフォームへと移行しつつあります。
2025年には、オンプレミス展開が市場の60.59%を占めました。この優位性は、動きに敏感な生産業務においてローカル制御が必要とされることを反映しています。閉ループサーボ制御は4ミリ秒未満のサイクルタイムで動作するため、クラウドの往復遅延に依存することはできません。自動車、航空宇宙、防衛分野のサプライチェーンにおいても、生産ソフトウェアに対して厳格なデータ管理要件が課されています。これらの要因により、実行層の機能はロボットコントローラの近くに配置され続けています。オンプレミス環境は、安全性が極めて重要な業務に必要な高い信頼性を引き続きサポートしています。また、メーカーがローカルでの検証や工場固有の設定を管理することも可能にします。この構造的な役割により、クラウドサービスがローカルに展開された制御ソフトウェアに取って代わる速度は制限されています。
クラウドベースの導入は、2031年までCAGR13.02%で拡大すると予測されています。このモデルは、大規模なAIトレーニング、合成データの生成、および拠点間のコラボレーションをサポートします。NVIDIA OSMOは、分散型コンピューティング環境全体におけるIsaac Simワークフローのオーケストレーションをサポートします。ABBのRobotStudio HyperRealityは、パラメータ化されたロボットステーションをNVIDIA Omniverseにエクスポートし、ハードウェアの試運転前にクラウドベースのモデルトレーニングを行うことができます。Robotics-as-a-Service(RaaS)契約では、ハードウェア、ソフトウェア、接続性、およびメンテナンスが統合され、経常経費として計上されます。Workr社は、ABBのロボットとクラウドで学習させた物理AIを組み合わせて、中小規模の製造業者にサービスを提供しています。ハイブリッドアーキテクチャでは、ローカルでの実行と、クラウドベースの更新およびフリート分析を組み合わせています。このアプローチにより、複数拠点を持つ製造業者は、セルレベルでのリアルタイム性能を損なうことなく、インテリジェンス管理を一元化することができます。
地域別分析
2025年、アジア太平洋地域は市場の48.62%を占めました。中国では2024年に29万5,000台の産業用ロボットが導入され、これは世界の年間導入台数の54%を占め、稼働中のロボット台数は202万7,200台に達し、プログラミング、AIのアップグレード、およびコネクテッドオペレーションに対する継続的な需要を生み出しています。サムスンは2026年7月、亀尾(グミ)におけるヒューマノイドロボットの量産およびAI中心の製造に向けて19兆ウォン(137億7,000万米ドル)を投じることを発表しました。一方、現代ウィアは、AIおよびソフトウェアスタートアップへの出資を含むロボット分野への投資として4,000億ウォン(2億8,990万米ドル)を投じることを発表しました。Config社は2026年5月、ロボット向け基盤モデルのデータ収集およびクラウドベースの「Robot-as-a-Service(RaaS)」プラットフォームの構築に向け、2,700万米ドルのシードラウンド資金調達を行いました。日本と韓国には、定期的なソフトウェアアップグレードを必要とする大規模なロボット導入基盤が存在する一方、インドとオーストラリアでは、新しいソフトウェアスタックに対する成長がより急速なビジネスチャンスが期待されています。
北米と欧州を合わせると、産業用ロボットインテリジェンスソフトウェア市場において、これに次ぐ規模の市場規模を占めています。米国では2025年に3万8,000台のロボットが導入され、前年比11%増となりました。食品分野の自動化、リショアリング(生産拠点の国内回帰)プログラム、AIインフラが需要を牽引しています。NVIDIAのIsaacエコシステムは、開発者や製造業者向けに、シミュレーション、合成データの生成、エッジ展開をサポートしています。西欧では、2024年に製造業従業員1万人あたり267台のロボット密度を記録し、ドイツ、スイス、オランダ、イタリアが地域内の導入を牽引しています。欧州の顧客は、バーチャルコミッショニング、安全基準、サイバーセキュリティ要件を特に重視している一方、南米は自動車組立やプログラミングツールを中心とした新興市場であり続けています。
中東は2031年までCAGR13.06%で拡大すると予測されており、産業用ロボットインテリジェンスソフトウェア市場において最も高い地域別成長率を示しています。「サウジ・ビジョン2030」やアラブ首長国連邦(UAE)の「オペレーション300bn」は、ロボットの導入をより広範な多角化計画と結びつけています。ADNOCは2026年にタウィーラで大型自律型オペレーターロボットを導入し、年末までに本格稼働を目指すとしています。Lianhe Sowell International Groupは2025年10月、アラブ首長国連邦におけるAI搭載ロボットの製造・調査拠点建設に向け、1億3,250万米ドルの資金調達枠組み契約を締結しました。一方、Micropolis AI Roboticsは2026年5月、EMSTEEL社と自律型物流ロボット4台の導入に関する120万米ドルの契約を締結しました。これらの動きは、政府主導のパイロット事業と並行して商用展開が進んでいることを示しています。一方、アフリカは依然として最も規模の小さい地域セグメントであり、南アフリカやナイジェリアにおける初期の需要は、採掘業、物流、食品加工に集中しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した適応型ロボット実行
- 工場における労働力不足とリショアリングの経済性
- デジタルツインとバーチャルコミッショニングの要件
- 多品種少量生産のためのローコードプログラミング
- CADによるトレーニングを受けた知覚を活用した、フィクスチャー・ライトの自動化
- 合成データとシミュレーションから実環境へのトレーニングパイプライン
- 市場抑制要因
- 高い集積化コストおよび検証コスト
- サイバーセキュリティおよび機能安全に関するリスク
- 可変セルにおけるシミュレーションから実測への転送リスク
- 安全認証を取得したロボットソフトウェア人材の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソフトウェア機能別
- ロボットプログラミングおよびオフラインプログラミング
- 知覚および視覚誘導
- シミュレーションおよびデジタルツイン
- 運動計画および制御
- その他のソフトウェア機能(予知保全および診断、データ管理および分析)
- 展開モデル別
- オンプレミス
- クラウドベース
- ハイブリッド
- 用途別
- 資材運搬・包装
- 組立および接合
- 溶接および表面処理
- 品質検査および計測
- 機械の給材・加工
- その他の用途(ピッキング、キッティングおよび注文処理、イントラロジスティクスおよび移動型マニピュレーション、危険環境下での作業)
- エンドユーザー産業別
- 自動車・モビリティ
- エレクトロニクス・半導体
- 一般製造業
- 食品・飲料
- 医薬品および医療機器
- その他のエンドユーザー産業(金属・機械、物流・倉庫、航空宇宙・防衛)
- 企業規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- イタリア
- フランス
- 英国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- FANUC Corporation
- Siemens AG
- NVIDIA Corporation
- Yaskawa Electric Corporation
- KUKA Aktiengesellschaft
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- Omron Corporation
- Universal Robots A/S
- Robert Bosch GmbH
- Dassault Systemes SE
- PTC Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Inbolt SAS
- Augmentus Pte. Ltd.
- Palladyne AI Corp.
- Fizyr B.V.
- Brain Corporation
- Realtime Robotics, Inc.
- Visual Components Oy
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 168 Pages
- 納期
- 2~3営業日


