


AI検索可視性サービス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
AI Search Visibility Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 142 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119233
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、AI検索可視性サービスの市場規模は、2025年の37億1,000万米ドル、2026年の43億9,000万米ドルから、2031年までに107億2,000万米ドルへと拡大すると予測されており、2026~2031年までの年間平均成長率(CAGR)は19.55%となる見込みです。
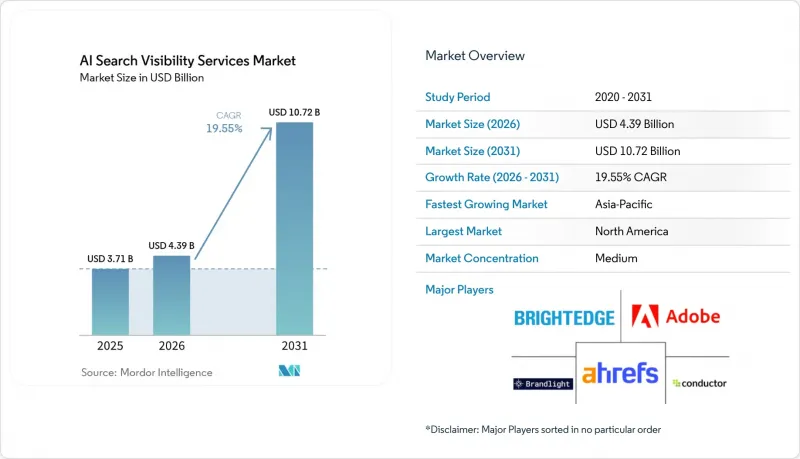
本レポートは、サービスタイプ(AI検索戦略・コンサルティングサービス、AIコンテンツ最適化サービス、AI検索最適化サービス、AI引用・ナレッジマネジメントサービス、その他)、エンドユーザー(小売・eコマース、メディア・エンターテインメント、IT・通信、ヘルスケア・ライフサイエンス、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のAI検索可視性サービス市場の動向と洞察
増加するゼロクリックディスカバリーとAIを介した購買プロセス
AIアンサーエンジンは、顧客が従来型検索結果ページに到達したり、商品ページを読んだり、問い合わせを送信したりする前に、ブランドが評価されるようになるため、発見プロセスを変革しています。2026年の最初の4か月間において、米国におけるGoogle検索におけるゼロクリック行動の割合は68.01%に達しました。2026年半ばまでに、検索クエリの43%にGoogle AI Overviewsが表示されるようになり、これは前年同期の15%から増加しており、引用された回答に表示されることや、質問があった際に回答エンジンが利用可能な状態にあることの重要性を浮き彫りにしています。2025年の消費者調査によると、AI検索ユーザーは情報を探す際、従来型検索よりもAIを重視する傾向が見られました。これにより、AI検索可視性サービス市場は、従来型ランキングサービスよりも購買ファネルの上位に位置づけられることになります。なぜなら、可視性が、最初に検討されるブランドの範囲を左右するからです。また、複数のベンダー間で比較・検討が必要な製品を取り扱う企業にとって、早期の可視性確保が重要となります。
SEO指標からAI可視性KPIへの企業のシフト
企業の支出は、従来型検索指標から、引用頻度、モデルシェア、AI経由のコンバージョン率などの指標へと移行しつつあります。調査対象となった上級マーケティング責任者の94%が、2026年にAEOとGEOへの投資を増やす計画を立てており、企業はデジタルマーケティング予算の平均12%をこれらの活動に割り当てていました。また、調査対象の企業リーダーの65%が、2026年のマーケティング予算の少なくとも25%をAI検索最適化に割り当てており、これらのプログラムが実験的な活動から計画的な活動へと移行しつつあることが示されています。測定体制は依然として不十分であり、前述の2025年の調査では、AI検索のパフォーマンスを体系的に追跡していたブランドはわずか16%にとどまりました。このギャップにより、実用的なレポート手法を確立し、有意義なベースラインを定義し、可視性向上の取り組みを商業的な成果に結びつけることができるプロバイダへの需要が生まれています。また、これにより、教育、導入支援、分析が、AI検索可視性サービス市場において中心的な役割を担うようになっています。
不透明なモデルの挙動とアトリビューションの盲点
AIによる引用は、測定可能なウェブサイトへの訪問や、その根拠となる情報源の選択に関する明確な記録を生み出さずにユーザーに影響を与えることが多いため、測定が短期的な主要制約となっています。ケンブリッジ大学による、実世界のLLM会話約1万4,000件を調査した研究では、Geminiの回答の92%において、クリック可能な引用元が提供されていなかったことが判明しました。同調査では、システムが引用するページよりも関連性の高いページを評価している可能性があることも示されており、これにより回答の根拠となった情報源の可視性が低下し、パブリッシャーがその貢献度を特定する能力が制限されています。また、サーバーサイドのAIエージェントによるリクエストは、JavaScriptを回避し、従来型分析ツールの対象範囲外となる場合もあります。これにより、企業はAIの回答によって生み出されたすべての商業的影響に対して、ラストクリックアトリビューションを適用することができなくなります。購入者が引用と下流の収益を結びつけたり、結果を慣れ親しんだウェブ分析指標と比較したりできない場合、価値実証のサイクルが長期化する可能性があります。
セグメント分析
2025年、AIコンテンツ最適化サービスは、AI検索可視性サービス市場シェアの34.80%を占めました。このカテゴリーには、AIシステムがデジタルコンテンツにアクセスし、解釈するのを支援するスキーマ実装、クロール可能性監査、エンティティ解決ワークフローが含まれます。その他の活動は、アクセス可能なページと一貫性のある構造化された情報に依存するため、これらのサービスは多くの場合、企業プログラムの出発点となります。技術的なレビューを行うことで、ブランドの可視性を低下させる、ブロックされたパス、不完全なマークアップ、不明確なエンティティ間の関係を特定することができます。AI検索戦略・コンサルティングサービスは、企業がGEO(生成エンジン最適化)の取り組みを既存の検索、コンテンツ、分析チームと統合する必要があるため、依然として重要です。また、AIコンテンツ最適化サービスは、AIを活用した検索に対応するために既存の資料を適応させる必要がある組織を支援します。2026年5月、SemrushはAI可視性データベースを32カ国に拡大し、2億6,100万件のLLMプロンプトを収録したデータベースを報告しました。これは、市場横断的なモニタリングに使用されるデータインフラの規模を如実に示しています。企業が複数の回答エンジンにわたる引用情報を追跡するにつれ、AI検索モニタリング・分析サービスの重要性はますます高まっています。
AI引用・ナレッジマネジメントサービスは、2026~2031年にかけてCAGR19.96%で成長すると予測されています。この成長は、エージェントがブランド、その製品、その権威を評価する際に使用する構造化された事実を管理する必要性を反映しています。Model Context Protocol(MCP)は、永続的なセッションのオーバーヘッドなしに、エージェントがブランドが管理するデータ面へアクセスすることを支援できます。Agentic AI Foundationは2026年7月、MCP 2026-07-28仕様更新を公開し、この目的のためにステートレスでHTTPネイティブなアーキテクチャを確立しました。2026年のAdobeの「Catalog Agent」も、LLMボットがクロール可能な構造化された製品情報に焦点を当てていました。エンティティ管理とエージェントがアクセス可能なコンテンツを組み合わせたプロバイダは、AIとのやり取り全体を通じて信頼性の高い情報を必要とする組織を支援することができます。このサービスカテゴリーは、AI検索可視性サービス市場に、継続的なデータガバナンス業務への道筋を示しています。また、個別のページから、企業の情報環境の品質と一貫性へと注目を移すことにもつながります。
地域別分析
2025年、北米は売上高の44.51%を占めました。この地域には、企業のデジタルマーケティング予算が集中しており、検索運用も成熟しているため、プロバイダは検索パフォーマンス管理に精通したチームと連携しやすい環境にあります。米国の組織はGEOプログラムの早期導入者であり、アンサーエンジンが検索発見においてより大きな役割を果たすようになるにつれ、AI可視性の指標へと迅速に移行しました。2026年、企業はデジタルマーケティング予算の平均12%をAEOとGEO活動に割り当てました。北米のAI検索可視性サービス市場は、購入者が専門プロバイダの活用、新しいレポート手法の試験導入、大規模なデジタルポートフォリオ全体へのプログラム展開を行うための予算と運用上の成熟度を兼ね備えているため、依然として重要な位置を占めています。
欧州では、商用導入とコンテンツガバナンスの必要性が市場を形作っています。ドイツ、英国、フランスは重要な市場です。これらの国の企業は、AI検索のより広範な導入に備えており、現地の言語、規制、コンテンツ管理の要件を考慮しなければならないからです。2026年初頭、ドイツでの検索クエリの15%~25%にGoogle AI Overviewsが表示されていました。EU AI法のGPAI行動規範が2026年8月2日から施行されたことで、責任あるAI対応コンテンツガバナンスへの注目が高まり、欧州の企業プログラムにおいて、AI検索可視性サービス市場に対するコンプライアンス関連の根拠がさらに強固なものとなりました。
アジア太平洋は、2031年までCAGR20.12%で拡大すると予測されています。この成長は、モバイルファーストのAI活用、ローカルモデルの拡大、単一のグローバルアプローチでは効果が薄くなる多様な検索エンジン環境によって支えられています。インドは、地域言語や国内モデルの導入により、最適化、コンテンツレビュー、プロンプトのモニタリングにおいてローカルなアプローチが必要となるため、複雑な状況にあります。中国は、Baiduの「Ernie Bot」、Alibabaの「Tongyi Qianwen」、ByteDanceの「Doubao」が、欧米の検索エンジンとは異なるローカライズされたデータや引用パターンを使用している点で独特です。したがって、アジア太平洋のAI検索可視性サービス市場は、複数市場にわたるモニタリングの恩恵を受けることができます。一方、南米、中東・アフリカは依然として初期段階の地域であり、Semrushは2026年5月に、アルゼンチン、チリ、サウジアラビア、南アフリカをAI可視性データベースに追加しました。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ゼロクリックディスカバリーの台頭とAIを活用した購買プロセス
- 企業におけるSEO指標からAI可視性KPIへの移行
- AI経由の訪問によるコンバージョン品質の向上
- 構造化コンテンツ、スキーマ、エンティティ最適化の普及
- MCPとエージェントがアクセス可能なブランド接点の急速な拡大
- クロスエンジン間のローカライゼーションの格差が、複数市場におけるモニタリング需要を牽引
- 市場抑制要因
- 不透明なモデルの挙動とアトリビューションの盲点
- AIエンジンごとの情報源の優先傾向と測定基準のばらつき
- クロールトゥクリックの不均衡によるパブリッシャーのインセンティブの低下
- コンテンツ管理、ライセンシング、クローラーのコンプライアンスに関するリスク
- 産業バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- AI検索戦略・コンサルティングサービス
- AIコンテンツ最適化サービス
- AI検索最適化サービス
- AI引用・ナレッジマネジメントサービス
- AI検索モニタリング・分析サービス
- エンドユーザー別
- 小売・eコマース
- メディア・エンターテインメント
- IT・通信
- BFSI
- ヘルスケア・ライフサイエンス
- 自動車
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Adobe Inc.
- BrightEdge Technologies, Inc.
- Conductor LLC
- Ahrefs Pte. Ltd.
- Brandlight Inc.
- OtterlyAI GmbH
- Scrunch AI, Inc.
- AthenaHQ, Inc.
- Search Atlas LLC
- First Answer, Inc.
- Aethon AI, Inc.
- iGEO, Inc.
- Onsomble, Inc.
- Seerly, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 142 Pages
- 納期
- 2~3営業日