


インドの政府スーパーアプリプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
India Government Super App Platforms - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119222
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドの政府スーパーアプリプラットフォームの市場規模は、2025年の10億2,000万米ドルから2026年には12億3,000万米ドルへと拡大し、2031年までに32億米ドルに達すると予想されており、2026~2031年にかけてCAGR21.07%を記録する見込みです。
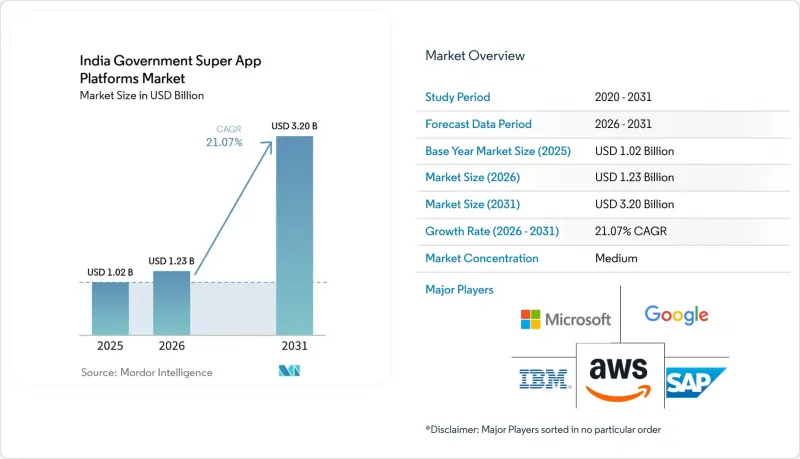
本レポートは、プラットフォーム別(ネイティブモバイルアプリ、WebとプログレッシブWebアプリ)、展開タイプ別(クラウド、オンプレミス、ハイブリッド)、用途別(市民サービス、ID・認証情報・ウォレットサービス、決済・手数料・歳入徴収、その他)、エンドユーザー別(中央政府、州政府・地方政府)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドの政府スーパーアプリプラットフォーム市場の動向と洞察
ワンストップの市民サービス提供に対する需要の高まり
福祉、ID、規制関連サービスを大規模に提供するというインド政府の責務が、統合された公共プラットフォームへの需要を支えています。UMANGは、2017年の166サービスから2026年6月までに2,572サービスへと拡大し、累計79億6,690万件の取引を処理しており、統合されたサービスアクセスの利用が持続していることを示しています。ケララ州とチャッティースガル州も、統合された州サービスプラットフォームを導入または拡大しており、中央政府の取り組みに加え、州レベルの調達体制を整備しています。この構造により、複数の省庁、言語、現地の運用条件に対応できるベンダーに対する継続的な需要が生まれています。また、インドの政府スーパーアプリプラットフォーム市場は、新たな公共デジタルサービスが、既存の本人確認、決済、書類検証のインフラに接続することが求められる点からも恩恵を受けています。各省庁が大規模にサービスを提供するためには互換性のあるシステムが必要となるため、統合要件は支出の持続性を高める要因となります。
デジタルIDと決済の基盤としての「インドスタック」
Aadhaar、UPI、DigiLocker、ABHAは、政府向けプラットフォームの共通基盤を提供しており、各機関が個別のIDや取引システムを構築する必要性を軽減しています。Aadhaarは2024~25年度に14億4,000万件の番号を発行し、270億7,000万件の認証取引を記録しました。一方、UPIは2026年1月に217億件の取引を処理し、その取引額は283兆3,000億インドルピー(3,294億2,000万米ドル)に達しました。こうしたシステムの規模を考えると、孤立したフロントエンド機能を追加することよりも、信頼性の高い統合がより重要となります。ラジャスタン州、マハラシュトラ州、マディヤ・プラデーシュ州、ウッタル・プラデーシュ州全域で展開されているDigiLockerの「ファミリーID」は、その役割を書類の保管から世帯の資格確認へと拡大しました。ABHAと連携した記録は、医療関連サービスの提供も支援しており、これにより相互運用可能な認証情報管理の価値が高まっています。インドの政府スーパーアプリプラットフォーム市場において、これらの公共システムに安全に接続できるベンダーは、政府の調達要件を満たすための道筋がより明確になります。
レガシーシステムへのロックインとコアシステムの近代化の遅れ
多くの州政府部門では、依然として古いデータベース、モノリシックなシステム、新しいプラットフォームとの接続が困難なクローズドなインターフェースに依存しています。以前の電子政府プログラムで構築されたシステムには、相互運用性の要件が欠けていたことが多く、その結果、各機関は多額の費用を要する近代化作業を余儀なくされています。この課題は、部門が既存の記録やサービスプロセスを維持しつつ、リアルタイムのインターフェースを追加しなければならない場合に特に顕著です。ミドルウェア、マイクロサービスラッパー、またはモジュール式の実装手法を活用できるベンダーは、新規導入のみに焦点を当てているプロバイダよりも有利な立場にある可能性があります。インドの政府スーパーアプリプラットフォーム市場では、レガシーシステムに大幅なカスタマイズが必要な場合、リリース遅延やサポート要件の増加に直面する可能性があります。また、初期のプラットフォーム導入後も統合作業が続くため、こうしたプロジェクトはベンダーの利益率に圧力をかけることにもなり得ます。
セグメント分析
2025年には、ネイティブモバイルアプリがインドの政府スーパーアプリプラットフォーム市場の67.88%のシェアを占めると予想されています。この優位性は、スマートフォンを主軸としたアクセスに加え、オフライン機能、デバイスベースセキュリティ、一貫した認証体験を提供できる点に起因しています。NCAERの報告によると、インターネットユーザーの71.4%がモバイル端末のみを通じてウェブにアクセスしており、デジタルサービス利用者の20.4%は世帯外の人からの支援を必要としていました。こうした状況は、選択した情報をローカルに保存し、構造化されたワークフローを通じてユーザーを誘導できるモバイル設計を後押ししています。また、ネイティブアプリは、自治体サービス、福祉サービス、交通サービス、決済サービスに繰り返しアクセスするユーザーにとっても依然として適しています。こうしたアプリが引き続き重要な役割を果たしているからといって、行政機関が追加のアクセスチャネルをサポートすることを妨げるものではありません。
WebとプログレッシブWebアプリは、2031年までにCAGR22.08%を記録すると予測されており、これはプラットフォーム形態の中で最も高い数値です。UMANGは、モバイルアプリケーション、ウェブサイト、対話型音声応答システム、SMSを通じて利用可能であり、チャネルの柔軟性がもたらす実用的な価値を実証しています。プログレッシブWebアプリは、大容量のアプリケーションのダウンロードが困難な旧式のAndroid端末を使用するユーザーに対し、行政機関がサービスを提供する上で役立ちます。ブラウザベース提供形態は、アプリストアからのインストールを必要とせずに、音声インターフェースやメッセージングリンクにも対応しています。チャッティースガル州の「Seva Setu」やアーンドラ・プラデーシュ州の「Mana Mitra」は、軽量でチャネルベースアクセスへの移行を如実に示しています。インドの政府スーパーアプリプラットフォーム市場は、市民のアクセス環境がデバイス、識字率、ネットワークの可用性によって異なるため、ネイティブとウェブベース両方の提供形態をサポートする見込みです。
2025年には、クラウド展開がインドの政府スーパーアプリプラットフォーム市場シェアの45.66%を占めると予想されています。政府機関は、すべてのリソースを内部で構築することなく、容量やセキュリティサービスを追加できるため、クラウドは新規展開において好まれるモデルとなっています。MeitYのクラウドフレームワークは、関与する情報の機密性に基づいて、公共機関がホスティング体制を選択する際の指針となっています。マネージドクラウド環境は、各州の情報技術部門がサービス全体にわたる需要の変動に対応する上で役立ちます。また、プロバイダがソフトウェアやセキュリティ対策の更新をより一貫して行えるようにもなります。オンプレミス型インフラは、厳格な運用管理を必要とするシステムや、移行プロセスが複雑なシステムにおいては、依然として重要な役割を果たしています。
ハイブリッド展開は、2031年までCAGR21.89%で成長すると予測されています。2026年のクラウド選定フレームワークでは、Aadhaar、UPI、PAN、有権者ID、類似の重要なデータセットを「カテゴリーA」情報として分類し、これらは主権国家または政府が管理するクラウドインフラ上に保存されなければなりません。このアプローチにより、各機関は機密性の高い記録を管理された環境下に保持しつつ、許可されている範囲内で一般向けサービスにスケーラブルな容量を活用することが可能になります。AWS IndiaとYotta Data Servicesは、NICの「Meghraj 2.0」イニシアチブに向けた提携を発表しました。このイニシアチブでは、NICのデータセンター内における機密性の高いワークロードにAWS Outpostsが活用されます。この提携は、ハイブリッドアーキテクチャによって、機密性の高い処理とピーク時のサービス提供を分離できることを示しています。インドの政府スーパーアプリプラットフォーム市場において、このモデルは、データ管理、統合、業務の継続性を一体的に管理できるプロバイダに新たな機会をもたらします。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中央政府と州政府全体におけるワンストップ市民サービス提供への需要の高まり
- デジタルIDと決済の基盤としての「India Stack」(Aadhaar、UPI、DigiLocker、ABHA)
- 分断された中央政府・州政府と省庁間の機関システムに及ぶ相互運用性の圧力
- AIを活用した能動的なサービス、現地語対応のインターフェース、自動化されたケースの振り分け
- 共有プラットフォームを通じた省庁横断的なコスト削減(PM GatiShakti、UMANGの拡大)
- 2023年DPDP法と国家データ主権・公的管理要件
- 市場抑制要因
- 州政府各部門におけるレガシーシステムへの縛りと、基幹システムの近代化の遅れ
- GFR規則下における調達業務の複雑性と、複数機関による中央・州間のガバナンス
- 2023年DPDP法によるプライバシー、同意、データ保存地の制約
- 農村部、識字率が低い地域、インターネット接続環境が整っていない地域におけるデジタルエクスクルージョンのリスク
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォーム別
- ネイティブモバイルアプリ
- WebとプログレッシブWebアプリ
- 展開タイプ別
- クラウド
- オンプレミス
- ハイブリッド
- 用途別
- 市民サービス
- ID・認証情報・ウォレットサービス
- 決済・手数料・歳入徴収
- 社会給付・福祉サービスの提供
- ライセンス・許認可・登録
- その他の用途
- エンドユーザー別
- 中央政府
- 州政府・地方政府
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Infosys Limited
- Wipro Limited
- HCL Technologies Limited
- Tech Mahindra Limited
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- IBM Corporation
- Oracle Corporation
- SAP SE
- ServiceNow, Inc.
- Accenture plc
- Capgemini SE
- eGov Foundation
- Newgen Software Technologies Limited
- Persistent Systems Limited
- NIC e-Governance Services India Limited
- C-DAC(Centre for Development of Advanced Computing)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日