


はんだ材料:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Solder Materials - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119200
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、はんだ材料市場の規模は2025年に50億4,000万米ドルと評価され、2026年の52億5,000万米ドルから2031年までに67億2,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは5.06%となる見込みです。
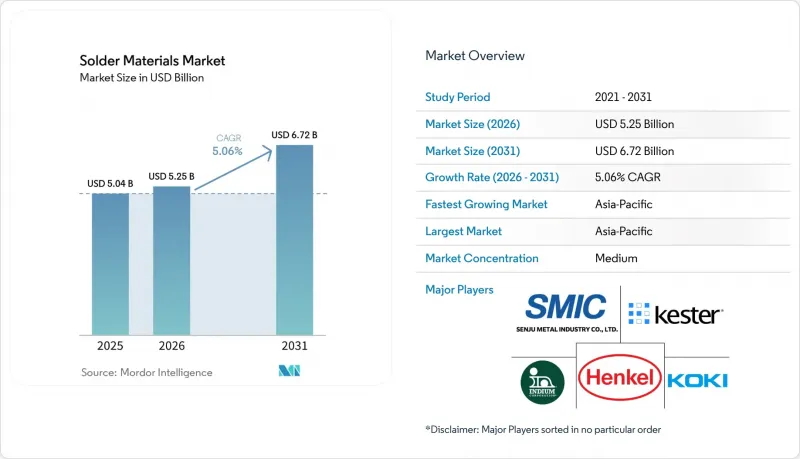
本レポートは、タイプ別(鉛系はんだ材料と鉛フリーはんだ材料)、製品タイプ別(ペースト、ワイヤ、その他)、プロセスタイプ別(ウェーブはんだ付け、リフローはんだ付け、その他)、最終用途産業別(家電、自動車、その他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。提示されている市場予測は、金額(米ドル)ベースです。
世界のはんだ材料市場の動向と洞察
電子機器製造とプリント基板(PCB)組立の拡大
電子機器製造の成長は、はんだ材料市場におけるはんだペースト、はんだワイヤ、はんだバー、フラックスの継続的な消費を支えています。クラウドハードウェア、AIインフラ、電気自動車用電子機器の組み立て活動の増加に伴い、これらの材料を必要とする基板の数が増加しています。インドは2025年4月8日、国内の電子部品製造を強化するため、2,291億9,000万インドルピー(約27億米ドル)の予算を投じた「電子部品製造スキーム」を承認しました。このプログラムは、プリント基板(PCB)の製造能力の開発を支援し、国内の組立拠点を拡大しました。インド、ベトナム、タイ、メキシコに新設される生産拠点は、現地での材料の入手可能性、管理された保管環境、プロセス支援、迅速な供給体制を必要としています。これにより、複数の地域にわたって承認取得、流通、プロセス試験、一貫した技術サポートを管理できる配合メーカーが有利となります。
自動車の電動化と1台あたりの半導体搭載量の増加
自動車の電動化に伴い、パワーモジュール、バッテリー管理システム、ゲートドライバー、高電圧制御機器におけるはんだの需要が増加しています。これらの用途では、広範囲な温度変化、繰り返される熱サイクル、振動、持続的な電気的負荷に耐えられる相互接続が求められます。この要件により、要求の厳しい自動車プログラムでは、標準SAC305よりも強化された配合が有利となります。KOKIは2025年6月、過酷な動作条件にさらされる自動車と産業用アセンブリ用に「SB6NX58-G850」を発売しました。この製品は、これらの用途におけるボイドの少ない高信頼性のはんだ接合に対する需要を反映したものです。自動車メーカーが、安全性が極めて重要な電子機器用に、より専門性の高い合金システムを認定し、長期にわたる生産プログラムでそれらを採用するようになれば、はんだ材料市場は恩恵を受けることになります。
スズ、銀、銅、鉛の価格変動
SAC305は重量比で96.5%のスズを含むため、金属価格は依然としてはんだ材料市場にとって直接的なリスクとなっています。価格変動は、特に材料コストが販売価格の大部分を占める標準ワイヤやバー製品において、組立業者や配合業者の利益率に影響を及ぼします。一般的に使用されるはんだ合金において、主要金属の役割を大規模に代替できるものは存在しません。国際エネルギー機関(IEA)の報告によると、2025年1月から2026年4月にかけて、供給状況が逼迫したまま、スズとベースメタルの価格が急騰しました。コスト圧力は、供給契約の柔軟性が限られており、顧客が生産設定を変更せずに認定済みの合金を要求する場合に最も深刻です。AIM SolderのREL61のような低銀代替品は、大量生産を行う電子機器メーカーに製品を供給するサプライヤーのコスト競争力を向上させることができます。
セグメント分析
2025年時点で、鉛フリーはんだ材料は総売上高の68.14%を占めており、2031年までCAGR5.14%で成長すると予測されています。その役割は、電子機器、自動車、産業機器におけるコンプライアンス要件によって支えられています。スズ、銀、銅を含むSAC305は、RoHS準拠のSMT実装における標準合金であり続けています。ビスマス、アンチモン、インジウムの添加剤は、自動車用制御ユニットやパワーモジュールにおける熱疲労性能を向上させることができます。2025年11月のEUによるRoHS免除条項7(a)の改定により、影響を受ける高融点鉛はんだ用途に対して、明確なコンプライアンススケジュールが導入されました。これにより、継続的な免除が適用されない用途における鉛系材料の対象範囲は狭まることになります。
鉛系はんだ材料は、依然として特定の軍事用電子機器や航空宇宙分野のダイアタッチ用途で使用されています。その使用は、有効な適用除外と認定された用途要件に依存します。低温のビスマス・スズ合金は、熱に敏感なフレキシブル基板、ウェアラブル機器、カメラモジュールでの使用が増加しています。これらの合金は、SAC305の240℃と比較して、160℃付近でリフローが可能です。部品や基板の感度がプロセス温度を制限する場合、熱への曝露が少ないことは有益です。したがって、はんだ材料産業では、高信頼性用途と温度に敏感な用途の両方で、鉛フリー化が進展しています。はんだ材料市場において、性能や免除条件が使用を許容する分野では、鉛含有製品が小規模ながらも専門的な役割を維持しています。
ペーストは2025年に総売上高の34.82%を占め、2031年までCAGR5.92%で成長すると予測されています。この地位は、新しい電子機器設計における表面実装技術(SMT)の利用を反映しています。また、ペーストは、タイプ5からタイプ7の粉末グレードを必要とする先進パッケージング用途もサポートしています。Indium Corporationは、2026年3月、低銀含有のSAC105とSAC0307合金用タイプ5ハロゲンフリーペースト「Indium12.9HF」に対し、『Circuits Assembly』誌の新製品導入(NPI)賞を受賞しました。この製品は、01005サイズの微細パターン印刷用に設計されています。こうした製品要件は、はんだ材料市場におけるペーストの価値貢献を裏付けています。
ワイヤはんだは、スルーホール部品やコネクタ用の選択はんだ付けとロボットはんだ付け用途に供給されています。バーはんだは、ウェーブはんだ付け槽で使用され、特に家電と産業用電子機器のアセンブリに用いられます。フラックスはあらゆるプロセスで消費されており、ハロゲンフリーとノークリーン化学組成への移行が進んでいます。粉末とプリフォームは、市場シェアは小さいですが、高付加価値な製品ポジションを占めています。プリフォームはパワーデバイスのダイアタッチに使用され、合金体積の正確さが熱伝達や長期的な接合信頼性に影響を与えます。はんだ材料産業では、それぞれの形態が独自の組立ニーズに合わせて使用されています。製品の選定は、基板設計、製造方法、精度要件、想定される使用環境によって決まります。
地域別分析
アジア太平洋は2025年に総売上高の52.69%を占め、2031年までCAGR5.78%で成長すると予測されています。中国は、広範なプリント基板(PCB)と電子機器組立基盤を有しているため、依然として主要な地域消費拠点となっています。韓国は、半導体パッケージングとメモリ製造事業を通じて、微細パターン用ペーストと高性能材料への需要を支えています。日本は、自動車用グレードや先進パッケージング用合金をはじめとする、高精度・高信頼性材料の分野において依然として重要な地位を占めています。千住金属工業やKOKIなどは、こうした特殊な要件に応えるサプライヤーの一角を担っています。ベトナム、タイ、マレーシアにおける電子機器受託製造(EMS)の生産能力が拡大するにつれ、東南アジアの重要性が高まっています。
インドもまた、電子機器生産拠点を拡大しています。新たなPCB製造施設の建設により、国内外のサプライヤーからのペーストやワイヤに対する現地需要が生まれる可能性があります。北米のはんだ材料市場は、防衛、航空宇宙、医療機器、先進パッケージング分野に重点が置かれています。これらの用途には、技術的な認定や顧客固有の合金認証が必要となります。欧州では、特にドイツやイタリアにおいて、自動車用電子機器や産業機械の生産から需要が生まれています。EUのRoHS規制の変更に伴い、特定の高融点鉛用途に関する短期的な認定作業が増加しています。
南米、中東・アフリカは、それぞれ異なる製造特性を有する需要地域です。ブラジルでは、「ゾナ・フランカ・デ・マナウス」の枠組みのもと、消費財や産業機器用の国内電子機器組立が行われています。アルゼンチンでは、家電用途の電子機器製造が維持されています。サウジアラビアとアラブ首長国連邦では、産業投資や自由貿易地域での活動を通じて、電子機器組立の需要が拡大しつつあります。南アフリカでは、鉱業とエネルギー分野における電子機器の保守ニーズを支えています。これらの地域は、はんだ材料市場にとって成長著しい分野であり、長期的には現地調達施策や産業化プログラムによって支えられています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電子機器製造とプリント基板(PCB)組立の拡大
- 自動車の電動化と1台あたりの半導体搭載量の増加
- RoHSと関連する物質規制に牽引される鉛フリー化
- 微細化、ファインピッチ実装、先進パッケージング
- 過酷な環境下における高信頼性電子機器の認定需要
- 市場抑制要因
- スズ、銀、銅、鉛の価格変動
- 鉛フリー合金の加工許容範囲の拡大と認定コストの増加
- 高密度アセンブリにおける信頼性と熱疲労リスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 鉛系はんだ材料
- 鉛フリーはんだ材料
- 製品タイプ別
- ペースト
- ワイヤ
- バー
- フラックス
- 粉末
- プリフォーム
- その他の製品
- プロセスタイプ別
- ウェーブはんだ付け
- リフローはんだ付け
- 選択はんだ付け
- ロボットはんだ付け
- レーザーはんだ付け
- 最終用途産業別
- 家電
- 自動車
- 産業機器
- 建築・電気インフラ
- 電気通信
- 航空宇宙・防衛
- 医療用電子機器
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AIM Solder
- Balver Zinn GmbH
- DUKSAN Holdings
- Fusion Inc.
- Henkel AG & Co. KGaA
- Indium Corporation
- Kester
- KOKI Company Ltd.
- MacDermid Alpha Electronics Solutions
- Nihon Superior Co., Ltd.
- Qualitek International, Inc.
- Senju Metal Industry Co., Ltd.
- Stannol GmbH & Co. KG
- Tamura Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


