


アジア太平洋の広告付きビデオオンデマンド:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Advertising Video-on-Demand - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119184
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アジア太平洋地域の広告付きビデオオンデマンド(VOD)市場の規模は、2025年の232億1,000万米ドルから2026年には248億米ドルへと拡大し、2026年から2031年にかけてCAGR11.61%で推移し、2031年には429億6,000万米ドルに達すると予測されています。
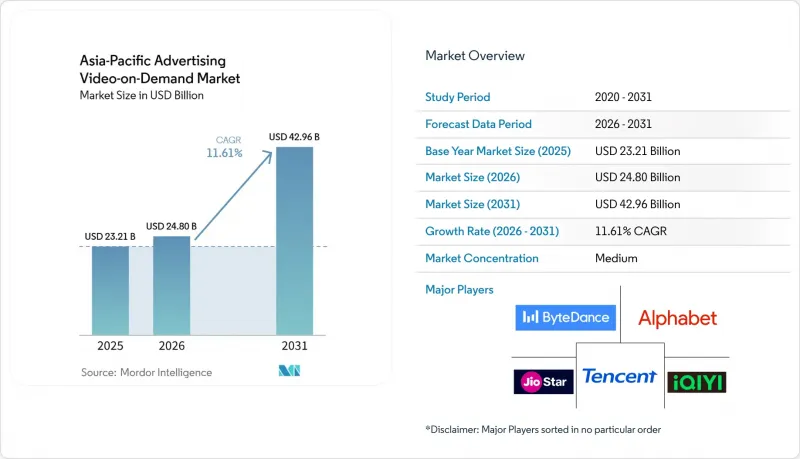
本レポートは、コンテンツ種別(映画、テレビ番組・シリーズコンテンツ、ドキュメンタリー)、デバイス種別(スマートフォン・タブレット、スマートテレビ、ノートパソコン・デスクトップパソコン)、エンドユーザー(メディア・エンターテインメント、小売・Eコマース、教育、その他)、広告フォーマット(プレロール、ミッドロール、ポストロール)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
アジア太平洋地域の広告付きビデオオンデマンド市場の動向と洞察
コネクテッドTVへの広告支出の移行が進んでいます
コネクテッドテレビは、より広範な世帯視聴と高価値な広告枠を組み合わせているため、アジア太平洋地域の広告付きビデオオンデマンド市場を再構築しています。スマートテレビは、多くのモバイル広告枠よりも、長尺のクリエイティブフォーマット、共有視聴、およびプレミアムブランドキャンペーンに適した環境を提供します。家庭でのブロードバンド接続の普及とスマートテレビの価格低下により、インド、オーストラリア、日本、韓国において、コネクテッドテレビの視聴者層が拡大しています。これにより、プラットフォーム戦略が、単なるリーチ追求から、注目度の質やインプレッションごとの獲得単価へとシフトしています。ただし、この動きは、プラットフォームやデバイスメーカーごとに測定方法が分断されていることが依然として障壁となっています。広告主に対してリーチとフリークエンシーに関する信頼性の高いデータを提供できるプラットフォームは、リニア放送の予算がストリーミングへと移行する中で、アジア太平洋地域の広告付きビデオオンデマンド(AVOD)市場における役割を強化できるでしょう。
モバイルファーストのストリーミングと手頃なデータ料金
多くの世帯にとって、モバイルアクセスは依然としてアジア太平洋地域の広告付きビデオオンデマンド(AVOD)市場への主要な入り口となっています。通信事業者は、データプランと動画サービスをバンドルすることでこのモデルを支援しており、これによりプリペイドおよびポストペイドの顧客にとって、ストリーミングの実質的なコストが低減されています。また、こうしたバンドルにより、プラットフォームは直接的な消費者獲得だけに頼ることなく、大規模な加入者基盤への道筋を得ることができます。インドや東南アジアは、低価格のスマートフォンが主要な個人用スクリーンとなっている場合が多いため、特に重要です。また、モバイル環境では、同意が得られた場合に、より関連性の高い広告を配信するための大量のコマースデータや視聴データが生成されます。通信事業者との強固な提携関係を持たないプラットフォームは、配信力が弱まり、オーディエンスインサイトへのアクセスも制限される可能性があります。
広告過多による疲労と視聴者の離反
広告過多による疲労感は、繰り返されるコマーシャルやタイミングの悪いコマーシャルが視聴を妨げる場合、アジア太平洋地域の広告付きビデオオンデマンド市場の成長を制限する可能性があります。The Trade Deskは2025年7月、東南アジアの6つの市場における消費者の66%が、単一のチャンネルで繰り返し表示される広告を無視していると報告しました。同調査では、インドネシア、フィリピン、タイにおいて、繰り返し表示される広告に対する感受性が特に高いことが示されました。同一世帯が、露出頻度管理機能を共有していない複数のサービスで同じキャンペーンを目にする場合、この問題への対応はさらに困難になります。プラットフォーム側は、サーバーサイド広告挿入、クリエイティブのローテーション、およびより適切な関連性ルールの導入を通じて対応できます。こうした投資は、視聴セッションを守り、アジア太平洋地域の広告付きビデオオンデマンド(AVOD)市場を支える広告在庫の維持に寄与するでしょう。
セグメント分析
2025年、テレビ番組やエピソード形式のコンテンツは、アジア太平洋地域の広告付きビデオオンデマンド(AVOD)市場の36.38%を占めました。連続ドラマやリアリティ番組は、複数のエピソードにわたって視聴者の関心を維持し、各視聴セッション内でより多くの広告機会を生み出すことができます。また、その反復可能な構造は、プラットフォームが新作の配信スケジュールを立て、予測可能なコンテンツの供給体制を維持するのにも役立ちます。映画は依然として重要な位置を占めており、特に日本や韓国では、劇場公開作品のカタログを活用することで、完全なオリジナル作品群を制作するコストをかけずにコンテンツライブラリの充実を図ることができます。ドキュメンタリーは、金融、健康、ビジネス、歴史、科学など、より明確な関心分野を対象としています。この視聴者層は、幅広いエンターテインメントが提供する文脈よりも、より具体的な文脈を求める広告主にとって有用です。
ドキュメンタリーは2031年までCAGR12.18%で拡大すると予測されており、これは挙げられたコンテンツ形式の中で最も高い成長率です。このセグメントは、明確な情報取得を目的として番組を選択する視聴者から恩恵を受けることができ、関連性の高い広告に対してより受容的である可能性があります。マイクロドラマもまた、アジア太平洋地域の広告付きビデオオンデマンド市場において、他のコンテンツカテゴリーの役割を変えつつあります。iQIYIは2026年7月、同社のマイクロドラマのライブラリが5万タイトルを突破したと報告しました。一方、中国製オリジナルアニメの視聴時間は前年比98%増加しました。短いエピソードはモバイル視聴の習慣に合致しており、長時間の視聴を必要とせずに頻繁な広告機会を生み出すことができます。ニュース、スポーツのハイライト、アーカイブ番組などを含むFASTコンテンツは、放送局が利用可能なライブラリ権利を管理するプログラムmaticインベントリの新たな供給源となります。
2025年のアジア太平洋地域の広告付きビデオオンデマンド市場規模のうち、スマートフォンとタブレットが38.81%を占めました。この状況は、モバイル端末の普及率の高さと、インドや東南アジアにおいて低価格のAndroid端末が主要な画面として機能していることを反映しています。ストリーミングアクセスを含むモバイルプランは、消費者が視聴を開始するために必要な手順を簡略化します。このデバイスカテゴリーは、プラットフォームに高いリーチと頻繁な日々のタッチポイントをもたらします。また、ショートフォーム番組、縦型動画、およびコマース連動型広告にとって実用的な環境を提供します。ノートパソコンやデスクトップパソコンは、特に日本、韓国、オーストラリアにおいて、業務用、教育用、および長編コンテンツの視聴において依然として重要な役割を果たしています。
スマートテレビは、2031年までCAGR11.91%で拡大すると予測されています。コネクテッドテレビへの移行は、アジア太平洋地域の広告付きビデオオンデマンド市場の収益構造を変えています。これは、大画面での広告枠が、標準的なモバイル広告枠よりも高い価格を設定できるためです。コネクテッドテレビは、ブランド広告、ライブイベント、および視聴者が他の人と一緒に視聴する傾向が強い長編番組において特に有効です。スマートテレビでの視聴は、モバイルの利用に取って代わるものではありません。リーチや日常的なアクセスという点で、モバイルは依然として重要だからです。むしろ、これらのデバイスは異なるニーズに応えるものであり、モバイルはスケールを、スマートテレビはプレミアムな広告枠を支えています。両方のスクリーンで一貫した広告フォーマット、測定、コンテンツ体験を提供するプラットフォームであれば、この二分化をより適切に管理することができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コネクテッドTVへの広告費の移行と増加
- モバイルファーストのストリーミングと手頃な価格のデータ通信
- ローカライズおよび多言語コンテンツの提供
- FASTおよび放送局ライブラリの収益化
- コマースシグナル主導型およびショッピング機能付きCTV
- マイクロドラマとAIを活用したコンテンツのローカライズ
- 市場抑制要因
- 広告過多による疲労感と視聴者の離反
- プライバシー重視のターゲティングにおける制約
- クロスプラットフォーム測定と無効トラフィックの流出
- 権利の細分化と地域ごとの検閲による摩擦
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンテンツタイプ別
- 映画・映像作品
- テレビ番組およびエピソード形式のコンテンツ
- ドキュメンタリー
- その他のコンテンツタイプ
- デバイスタイプ別
- スマートフォンおよびタブレット
- スマートテレビ
- ノートパソコンおよびデスクトップパソコン
- その他のデバイスタイプ
- エンドユーザー別
- メディア・エンターテイメント
- 小売・Eコマース
- 銀行・金融サービス・保険
- 教育
- IT・通信
- ヘルスケア
- その他のエンドユーザー産業
- アドフォーマット別
- プレロール
- ミッドロール
- ポストロール
- 地域別
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Alphabet Inc.
- Tencent Holdings Limited
- JioStar India Private Limited
- ByteDance Ltd.
- iQIYI, Inc.
- Amazon.com, Inc.
- Netflix, Inc.
- The Walt Disney Company
- Sony Corporation
- PCCW Limited
- PT Surya Citra Media Tbk
- NAVER Corporation
- Kakao Corp.
- LG Electronics Inc.
- Samsung Electronics Co., Ltd.
- Rakuten Group, Inc.
- Roku, Inc.
- Paramount Skydance Corporation
- Fox Corporation
- Warner Bros. Discovery, Inc.
- Comcast Corporation
- Zee Entertainment Enterprises Limited
- TV Asahi Corporation
- CyberAgent, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日