


電気自動車の絶縁材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electric Vehicle Insulation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119156
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、電気自動車の絶縁材市場は2025年に24億8,000万米ドルの規模となり、2026年の28億4,000万米ドルから2031年までに56億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは14.67%となる見込みです。
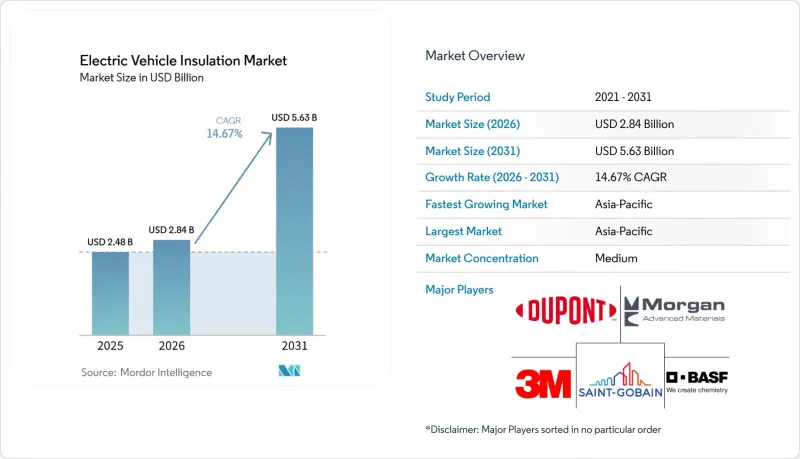
本レポートは、素材タイプ(ポリウレタンフォーム、ポリイミドなど)、車両の駆動方式(バッテリー式電気自動車(BEV)など)、車両タイプ(乗用車など)、用途(バッテリーパックおよびバッテリーハウジング、電気モーターなど)、地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の電気自動車の絶縁材市場の動向と洞察
バッテリーのエネルギー密度の向上と急速充電機能への需要の高まり
最新のニッケル・マンガン・コバルト(NMC)およびリン酸鉄リチウム(LFP)セルにおけるエネルギー密度の向上により、バッテリーパック内の熱事象の深刻度が増しています。2026年に発表された米国自動車技術者協会(SAE)の調査によると、より厚く、エネルギー密度の高いセルでは、同等のエネルギー容量を持つパックあたり、50%~60%高い絶縁抵抗が必要になるとされています。これにより、絶縁性能はセルのエネルギー定格とより密接に関連するようになっています。800 V充電システムの普及により、バスバー、コネクタ、パック筐体、バッテリー切断装置、および高電圧インターロックループ全体にさらなる需要が生じています。IEC 62196-1:2025では、最大1,500 V DCおよび800 Aにおける充電プラグおよびコネクタの性能要件が定められています。その結果、電気自動車の絶縁材市場は、高レートでの充電および放電サイクル中も熱的・誘電的特性が安定した多層材料へと移行しつつあります。
厳格な熱暴走保護および高電圧安全規制
中国のGB 38031-2025は2026年7月1日に施行され、バッテリーシステムに対し、単一セルで熱暴走が発生した後、少なくとも120分間は火災や爆発を防止することを義務付けています。また、この規則では、煙が車室内に侵入することを禁止しています。この強化された封じ込め要件により、セル間およびパック周囲に、専用に設計されたバリアの必要性が高まっています。欧州では、耐火性ハウジングおよびシステム分離に関してUNECE R100.3の要件が採用されていますが、北米での試験には、セルから完全な搭載状態に至るまでのUL 9540A評価が含まれています。複数の規制体系にわたる試験実績を持つサプライヤーは、世界の自動車プログラムを支援する上で有利な立場にあります。そのため、電気自動車の絶縁材市場では、初期の材料コストの安さよりも、認証済みの性能がより重視されるようになっています。
エアロゲル、セラミックス、ポリイミドなどの先進断熱材の高コスト
エアロゲル、セラミックファイバー、ポリイミドフィルムは、優れた熱的および誘電特性を備えていますが、従来の発泡材料よりもコストが高くなります。また、これらの加工方法には特殊な生産能力が必要であり、供給拡大の制約となる可能性があります。2025年2月にアスペン・エアロゲル社がジョージア州での工場建設計画を中止したことは、大規模な固定投資を通じてエアロゲルの生産能力を拡大することの難しさを示しています。中国の新たなバッテリー安全規制により、車両1台あたりのバッテリーパックコストが15%~20%増加すると予想されています。コストに敏感な車種を扱うOEMは、高機能な断熱ソリューションの採用に慎重になる可能性があります。電気自動車の断熱市場においては、バッテリーシステムで使用される部品点数を削減できるため、熱的機能と電気的機能を兼ね備えた材料には依然として需要の余地があります。
セグメント分析
2025年には、ポリウレタンフォームが22.73%と最大のシェアを占めました。これは、確立された供給基盤と、断熱および振動減衰への利用に支えられたものです。バッテリーパックアセンブリにおけるその熱伝導率は、0.020~0.030 W/m・Kと報告されています。シリコーンゴムは、熱サイクル下での柔軟なシール用途において依然として有用です。ポリイミドフィルムは、セル間のバリアにおいて高い絶縁耐力を発揮し、一方、マイカ複合材は難燃性が不可欠な場面で使用されています。セラミックファイバー、グラスファイバー、ポリエステルフィルム、およびポリエチレンは、特定の断熱用途やライナー用途で引き続き活用されています。エアロゲルの採用は、パック設計において、1つの認定済み複合材が複数の単機能材料に取って代わる場面で拡大する可能性があります。
エアロゲルの市場規模は、2031年までCAGR18.83%で拡大すると予測されています。厚さ0.5~3 mmで熱伝達を抑制するため、バッテリーパックのスペース確保に寄与します。2025年の調査によると、2mmのエアロゲルシートは、ピーク温度が600~800°Cに達するセル燃焼事象において、200~400°Cの温度低下をもたらしました。このような性能は、中国のバッテリー規格で定められた120分間の熱暴走封じ込め要件を満たすものです。電気自動車(EV)向け断熱材市場における先進的な熱遮断材の市場規模は、密に配置されたセル間の直接的な保護を必要とするバッテリー設計によって支えられています。
2025年時点で、バッテリー式電気自動車(BEV)は電気自動車の絶縁材需要の66.71%を占めており、2031年までCAGR16.71%で成長すると予測されています。BEVのバッテリーシステムでは、セル、モジュール、パック、高電圧配線、および充電接続部全体にわたる絶縁が必要です。パックの大容量化およびエネルギー密度の向上に伴い、車両1台あたりに使用される熱絶縁材および誘電体の量が増加しています。800 VのBEVプラットフォームへの移行に伴い、主要な電気的インターフェース間において、より長い沿面距離とより高い絶縁抵抗が求められます。電気自動車の絶縁材市場は、BEVのバッテリーおよび電力システムの複雑化と直接的な関連性を持っています。
ハイブリッド電気自動車(HEV)は、バッテリーパックが比較的小さいため、主にモーターやパワーエレクトロニクス周辺に絶縁材が使用されます。プラグインハイブリッド電気自動車(PHEV)は、20~40 kWhのバッテリーパックに対応するため、中程度のレベルのソリューションを必要とします。これらの車両においても、限られたパッケージスペース内で熱を管理し、電圧ストレスに耐え、コンポーネントを絶縁する材料が依然として求められています。燃料電池電気自動車(FCEV)は、高電圧の燃料電池スタック、水素貯蔵システム、およびパワーエレクトロニクスを組み合わせているため、異なる絶縁ニーズがあります。韓国と日本は、現代自動車(Hyundai)やトヨタ(Toyota)のプログラムを通じて、燃料電池自動車分野における重要な拠点であり続けています。電気自動車の絶縁材市場は、このような多様な推進システムの組み合わせから恩恵を受けていますが、材料需要の主な源泉は依然としてBEVが占めています。
地域別分析
アジア太平洋地域は2025年に世界需要の51.83%を占め、2031年までCAGR15.69%で成長すると予測されています。中国、韓国、日本、インドは、同地域における電気自動車生産およびバッテリー製造の中核拠点となっています。中国のGB 38031-2025規格により、国内で販売されるバッテリーシステムに対する絶縁要件が強化されています。中国の自動車部品サプライヤーは、熱伝播防止設計や耐熱性セパレーターを採用しています。インド・エネルギー貯蔵アライアンスによると、インドでは2025-26会計年度に255万台の電気自動車が販売されました。同地域の電気自動車の絶縁材の市場シェアは、高い生産台数と、バッテリーパックに対するより厳格な安全規格の両方を反映しています。
インドにおける電気自動車の普及率は、2025年度上半期の8%から、2026年度上半期には11.43%に達しました。2026年度上半期の販売台数は154万台に達し、二輪車、三輪車、乗用車における需要を支えています。日本と韓国は、依然として重要なプレミアム仕様市場です。両国の車両プログラムでは、バッテリーの保護、耐久性、および高電圧性能が極めて重視されています。また、中国のバッテリー基準は、中国のメーカーが完成車やバッテリーシステムを輸出しているため、国内自動車市場を超えたサプライチェーンにも影響を及ぼしています。これらのシステムが他の地域に展開されるにつれ、電気自動車の絶縁材市場は、中国のバッテリー安全要件との関連性をますます強めています。
欧州と北米は、規制条件が異なるもの、依然として重要な需要拠点です。欧州では、UNECE R100.3に基づく耐火性バッテリーハウジングの要件により、新車プログラムにおける絶縁材の使用量が増加しています。北米では、国内のバッテリー工場やOEMプログラムが、絶縁材料に対する基礎的な需要を支えています。800Vシステムの導入が見込まれることから、同地域では高誘電率材料の需要が後押しされています。南米、中東・アフリカは、新興の需要拠点となっています。中国の自動車輸出に伴い、中国仕様のバッテリーパックおよび関連する絶縁要件が、これらの発展途上市場にも持ち込まれています。電気自動車の絶縁材市場は、フリートプログラム、電気バスの調達、および充電インフラの拡充を通じて、これらの地域で発展していくと予想されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バッテリーのエネルギー密度の向上と急速充電機能への需要の高まり
- 厳格な熱暴走防止対策および高電圧安全規制
- 商用車、バス、大型トラックの電動化の進展
- 車両の航続距離を向上させるための軽量断熱材への需要の高まり
- セル・トゥ・パックおよび構造型バッテリーアーキテクチャの採用拡大
- 市場抑制要因
- エアロゲル、セラミックス、ポリイミドなどの先進的な断熱材料の高コスト
- 高電圧絶縁および充電システムにおける標準化の欠如
- 多層断熱材のリサイクルおよび使用済み後の課題
- バリューチェーン分析
- ポーターのファイブフォース分析
- 規制情勢
第5章 市場規模と成長予測
- 素材のタイプ別
- ポリウレタンフォーム
- ポリイミド
- シリコーンゴム
- セラミックファイバー
- ガラス繊維
- ポリエステルフィルム
- ポリエチレン
- エアロゲル
- マイカおよびマイカ複合材料
- その他の素材タイプ
- 車両推進別
- バッテリー式電気自動車(BEV)
- ハイブリッド電気自動車(HEVs)
- プラグインハイブリッド電気自動車(PHEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- 乗用車
- 商用車
- 二輪車
- 大型車両
- 電気バス
- その他の車両タイプ
- 用途別
- バッテリーパックおよびバッテリーハウジング
- 電池セルおよびモジュール
- 電気モーター
- パワーエレクトロニクス
- 充電システム
- 高電圧ケーブルおよびワイヤーハーネス
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Adler Pelzer Holding GmbH
- Aspen Aerogels, Inc.
- Autoneum
- BASF
- DuPont
- Elmelin Ltd.
- Freudenberg Group
- Henkel AG & Co. KGaA
- Isovolta AG
- Morgan Advanced Materials plc
- Rogers Corporation
- Saint-Gobain
- Shin-Etsu Chemical Co., Ltd
- Tecman Holdings Ltd,
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


