


再生・整備済みITハードウェア:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Refurbished and Reconditioned IT Hardware - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119069
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、再生・整備済みITハードウェアの市場規模は、2025年の192億4,000万米ドル、2026年の208億6,000万米ドルから、2031年までに312億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.44%を記録すると予測されています。
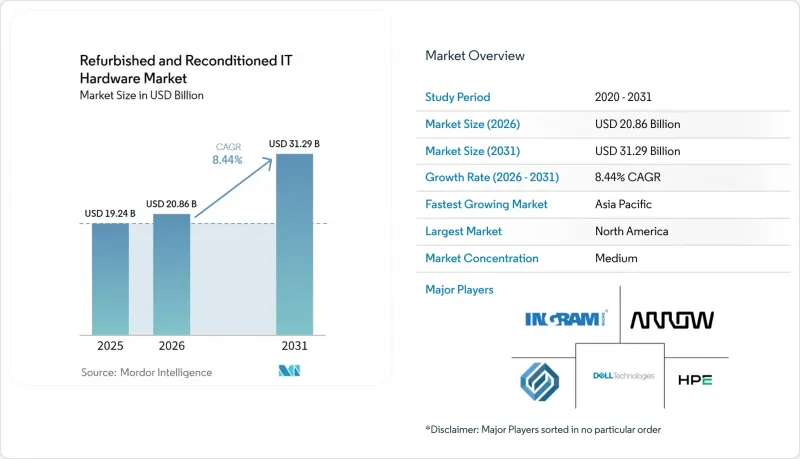
当レポートは、ハードウェアの種類(サーバー、ストレージデバイス、ネットワーク機器など)、エンドユーザー産業(IT・通信、BFSI、製造業など)、流通チャネル(企業向け直販、サードパーティ再販業者など)、再生グレード(グレードA、グレードB、グレードC)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の再生・整備済みITハードウェア市場の動向と洞察
拡大する企業のITAD(IT資産処分)義務
2026年「IT再利用憲章」に署名した英国の加盟団体は、2028年までに使用済みハードウェアの75%を再生処理に回すことを約束しており、これにより認定処理業者への安定した原料供給が保証されます。米国では排出量算定の対象となるスコープ3の排出量開示が義務付けられているため、企業は現在、デバイスのライフサイクルを延長し、ITADパートナーシップを一元化しています。これは、アイアン・マウンテン社が2025年にALM(資産ライフサイクル管理)事業で56%の有機的成長を記録したことからも明らかです。再生業者にとっての取得コストの低下により、テスト用インフラの投資回収期間は短縮されていますが、企業は高性能サーバーを社内で再利用しているため、依然として供給が不足しており、ハイエンド市場における供給ギャップはさらに拡大しています。
循環型電子機器経済に向けた規制の推進
欧州連合(EU)の2024年エコデザイン規制では、製品パスポートにQRコードを埋め込み、修理可能性スコアや材料組成の詳細を記載することが義務付けられています。2026年からは、「修理権指令」により、10年間の部品供給が義務付けられ、サードパーティによる再生修理の受入能力が拡大することになります。バッテリー規制2023/1542では、2027年までに再生素材の使用割合が義務付けられ、購入者がバージン素材を回避した「セカンドライフ」ノートパソコンを選ぶよう誘導しています。規制の波及効果として、2026年3月にはタイが申告されていない電子廃棄物132メートルトンを押収し、その流れを認可された再生業者へと振り向けました。コンプライアンスの負担が高まる中、ISO 14001およびR2v3の認証を取得した大規模処理業者が優位性を保っています。
データセキュリティ侵害への懸念
IBMの推計によると、2024年の世界平均のインシデントコストは488万米ドルであり、医療分野における情報漏洩では1,093万米ドルにまで上昇しました。NIST特別刊行物800-88 Rev 2では、機密メディアに対して暗号化消去または物理的破壊が義務付けられています。処理業者がNAID AAAプロトコルを採用しているにもかかわらず、多くの企業は、再生機器の承認前にブロックチェーンで検証された保管履歴を依然として要求しています。特に金融や医療分野では、たった1件の情報漏洩でも数年にわたる規制上のリスクにさらされるためです。
セグメント分析
コンピュータ・ハードウェアは2025年の売上高の34.56%を占め、豊富な予備部品を活かしたノートPCやデスクトップPCの標準化された再生が反映されています。一方、サーバーは、コスト効率の高い分散型容量を重視するエッジコンピューティングやAI推論ワークロードに牽引され、CAGR 9.46%で成長すると予測されています。サーバー向けの再生・整備済みITハードウェアの市場規模は、ハイパースケール環境からの廃棄によりデュアルソケットx86ユニットが流通市場に流入し、地域のクラウドプロバイダーがこれを積極的に吸収するにつれて、拡大すると予測されます。ストレージデバイスは、データセンターにおけるNVMeへのアップグレードに伴い、SATA SSDがアーカイブ用途に転用される傾向にありますが、NAND価格の下落により値引き幅が圧迫されています。ネットワーク機器の導入は、米国における学校におけるWi-Fiアップグレード向けのE-Rate助成金によって後押しされています。周辺機器は、平均販売価格(ASP)が低いため再生事業の採算性が限られていることから横ばいですが、堅牢なタブレットがニッチな成長分野として台頭しています。
デスクトップ市場の優位性は、予測可能なフォームファクターと迅速な納期に支えられていますが、コンテナ化されたアプリケーションによってソフトウェアとハードウェアが切り離されるにつれ、サーバー市場の機会は拡大しており、ステートレスなマイクロサービスにおいては、導入から3年経過したユニットでも十分に利用可能となっています。NVMeの普及により、新品と中古のSSDの価格差が縮小し、利益率に圧力が掛かっています。対照的に、ネットワーク機器は、完全な保証付きで90%の割引を約束するOEM認定のリフレッシュプログラムを通じて、シェアを拡大しています。全体として、高利益率のエンタープライズ分野はOEMチャネルを中心に統合が進んでいますが、デスクトップおよびノートPCは、独立系再販業者にとって依然として分散した競争の場となっています。
IT・通信分野は、設備投資(Capex)を削減するために中古サーバーやアレイを導入するマネージドサービス企業に牽引され、2025年の売上高の32.40%を占めました。一方、教育分野は、2030年まで校内接続をカバーする生徒1人あたり201.57米ドルのE-Rate配分により、CAGR10.26%と最も高い伸びが見込まれています。各学区が予算のやりくりと持続可能性の要件を両立させるにつれ、教室における再生・整備済みITハードウェアの市場シェアは拡大していくでしょう。一方、BFSI(銀行・金融・保険)および医療分野は、コスト面のメリットよりも残留データのリスクが上回るため、導入が遅れています。英国やカナダでは、炭素排出削減目標により循環型調達が必要とされていることから、政府による導入が進んでいます。製造工場では、設備更新費用を回避するために、再生産業用PCを導入して設備を改修しています。
通信事業者は、社内の検証スキルのおかげで、すでに中古機器を信頼しています。資金不足の学区は、グレードBのChromebookやスイッチを積極的に購入しています。大手銀行はハードウェアの使用を開発・テストラボに限定していますが、地方の金融機関は中古サーバーをそのまま調達することがよくあります。病院は、ベンダーがブロックチェーンの保管台帳を提供しない限り、慎重な姿勢を維持しています。アジアの新興国における公的機関は、認証に関するボトルネックに直面しており、普及のペースが鈍化しています。この傾向から、価格に敏感なセクターでは販売数量の伸びが見込まれ、規制の厳しい業界ではプレミアム認証への需要が高まると予想されます。
地域別分析
北米は、米国国立標準技術研究所(NIST)が主導する厳格なデータ消去基準や、ハイパースケール事業者における予測可能なリフレッシュサイクルに支えられ、2025年の売上高の38.42%を占めました。米国の教育資金支援プログラムや、IT資産の再利用を促進するカナダの炭素排出削減目標により、持続的な需要がさらに後押しされています。しかし、ハードウェアがベンダーの管理下にあるエコシステム内に留まるOEM主導の「アズ・ア・サービス」モデルの採用拡大により、将来的には二次再生市場に流入するデバイスの供給が制限される可能性があります。
アジア太平洋は、インドの17億米ドル規模の二次IT市場や、資産を認可を受けた再生業者へ誘導する中国のリサイクル義務化に後押しされ、10.76%という最も高いCAGRが見込まれています。2026年3月にタイで132メートルトンの電子廃棄物が正式に押収されたことを受け、供給源はグレーマーケットから認定工場へと移行しています。認証制度の断片化により多国籍企業のコストが増加し、国内で認定を受けたベンダーが優位な立場にあります。欧州では、「エコデザイン指令」および「修理権指令」の下で着実な成長が見られ、これらは製品の寿命を延ばし、情報の非対称性を軽減しています。
南米とアフリカでは、通貨の圧迫により新品のハードウェアが購入困難な一方で、再生品が政府のデジタル・エクイティ・プログラムに活用されるなど、取引量の拡大が見込まれます。かつてドバイを経由していた中東のサプライチェーンは、地政学的混乱に対応するため、シンガポールやロッテルダムへと流通経路を転換しています。全体として、成熟した地域では認証プレミアムにより高い利益率が見込める一方、新興市場では規模の拡大が期待されるもの、運転資金リスクが高くなります。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 企業のITAD義務の拡大
- 循環型電子機器経済に向けた規制の推進
- 中小企業におけるコスト削減の必要性の高まり
- アジアの新興国における流通市場の受容状況
- AIを活用した資産格付け・価格設定ツール
- OEMが支援する認定リファービッシュ・プログラム
- 市場抑制要因
- データセキュリティ侵害への懸念
- 世界的にばらばらな保証基準
- エンタープライズ向けサーバーの供給不足
- コンポーネント・ハーベスティングの価格変動性
- 業界のバリューチェーンの分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- ハードウェアの種類別
- サーバー
- ストレージデバイス
- ネットワーク機器
- コンピュータ・ハードウェア
- 周辺機器
- その他のハードウェアタイプ
- エンドユーザー産業別
- IT・通信
- BFSI(銀行・金融サービス・保険)
- 医療・ライフサイエンス
- 教育
- 政府・公共部門
- 製造業
- その他のエンドユーザー産業
- 流通チャネル別
- 企業向け直販
- サードパーティ再販業者
- オンラインマーケットプレース
- 再生グレード別
- グレードA
- グレードB
- グレードC
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ingram Micro Inc.
- Arrow Electronics, Inc.
- Sims Lifecycle Services, Inc.
- TES-Amm Pte Ltd.
- Apto Solutions, Inc.
- Iron Mountain Incorporated
- PlanITROI, Inc.
- Flex IT Distribution B.V.
- Reboot Systems(India)Private Limited
- Refurb.io Canada Inc.
- Insight Enterprises, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- IBM Corporation
- Cisco Systems, Inc.
- Lenovo Group Limited
- Compugen Inc.
- TD SYNNEX Corporation
- Lifespan International Inc.
- Exit Technologies, Inc.
- RenewIT Global LLP
- R3eWaste LLC
- Maxicom Global Limited
- CXtec Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日