


自動車OEM用コーティング:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Automotive OEM Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119067
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車OEM用コーティングの市場規模は2025年に188億6,000万米ドルと推計されており、予測期間(2026年~2031年)においてCAGR5.04%で拡大し、2026年の198億2,000万米ドルから2031年には253億5,000万米ドルに達すると見込まれています。
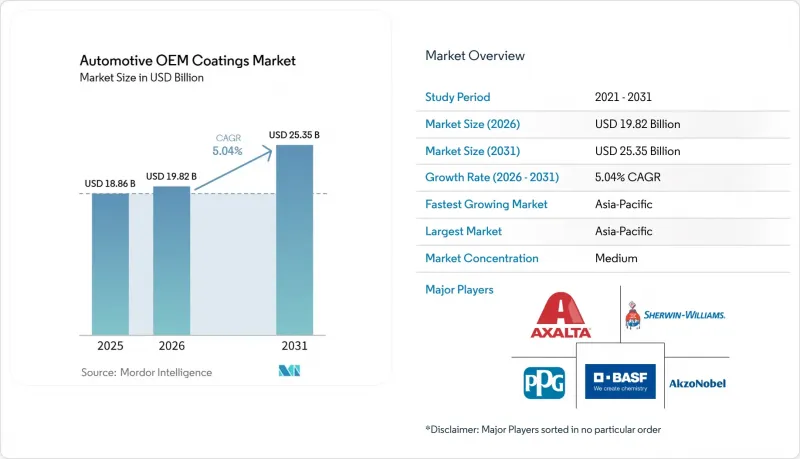
当レポートは、樹脂の種類(エポキシ、アクリルなど)、技術(水性、溶剤系など)、コーティングの種類(電着塗装、プライマーなど)、車種(乗用車、商用車など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車OEM用コーティング市場の動向と洞察
世界の自動車生産台数の増加と車種ラインナップの拡大
自動車生産台数の増加は、自動車OEM用コーティング市場にとって最も直接的な促進要因です。世界の軽自動車生産台数は、供給状況の改善に伴い、2024年には9,250万台まで回復し、2026年には9,500万台を超えました。各車両には、電着塗装、プライマー、ベースコート、クリアコートの完全な塗装工程が必要です。インドの35億米ドル規模の「生産連動型インセンティブ制度」は、OEMの生産能力拡大を通じて、2027年までに年間18万メートルトンのコーティング需要増をもたらすと予想されています。車種ラインナップの拡大に伴い、新たな承認サイクルが必要となり、各組立工場におけるサプライヤーの活動も活発化しています。また、インドや東南アジアにおける新たな組立活動の展開により、サプライヤーは現地での調合能力の確立を促進しており、これにより関税やリードタイムは削減される一方で、物流管理の要件が増加しています。
低VOC・低炭素コーティング技術を促進する厳しい規制
排出規制により、OEMのプログラムは低排出コーティングシステムへと移行しつつあります。米国では、2025年1月より、プライマー・サーフェーサーのVOC上限を1リットルあたり420グラム、トップコートを1リットルあたり250グラムと定めています。中国のGB 24409-2020規格では、国内の配合メーカーに対し、樹脂システムの再設計が求められています。生態環境省の「デュアルカーボン」目標により、山東省および河北省では溶剤系塗料の新規生産許可が停止され、投資は水性および粉体塗料の生産能力へとシフトしています。規制の実施スケジュールは、米国、欧州、中国で統一されていません。その結果、顧客がそれぞれ異なるタイミングで対応を進める中、サプライヤーは並行して製品ラインを維持する必要があり、これにより中小規模の配合メーカーの運転資金需要が増大しています。
樹脂・顔料・溶剤・エネルギー価格の変動
投入コストの不安定さは、自動車OEM用コーティング市場における配合メーカーにとって、依然として最大の利益率リスクとなっています。2026年初頭、石油化学製品のサプライチェーンに混乱が生じたことを受け、エポキシ樹脂の価格は1週間で12%以上上昇しました。原油に連動する原料は、塗料の総生産コストの40%を占めています。OEMサプライチェーンにおける契約調整条項の改定には90日から180日を要する場合がありますが、原材料価格の変動が利益率に及ぼす影響は、それよりもはるかに早く現れます。樹脂生産資産を持たない中小の配合メーカーは、契約期間中に顧客が価格引き上げに抵抗する中で、これらのコストを吸収せざるを得ません。このミスマッチが、セカンドティアサプライヤーの間での統合を加速させています。
セグメント分析
エポキシ樹脂は2025年の需要の29.86%を占め、自動車OEM用コーティング市場において依然として中心的な位置を占めています。この樹脂は、バッテリー筐体、ドアキャビティ、アンダーボディ構造など、複雑な三次元部品に対して均一な塗膜形成を実現します。この性能により、OEM組立工場全体において、電着プライマーとして広く使用されています。アクリル樹脂は、顔料との相溶性や屋外耐候性により、ベースコート配合を支えています。アルキド樹脂およびポリエステル樹脂は、外装の耐久性や耐紫外線性がそれほど重要ではない、コスト重視の内装や商用車用途に用いられています。
ポリウレタンは、2031年までの年間平均成長率(CAGR)が5.14%と予測されており、最も急速に成長する樹脂の種類になると見込まれています。これは、バッテリー式電気自動車において、質量増加を伴わずに硬度、光沢保持性、耐スクラッチ性を必要とするクリアコート用途に使用されています。水性ポリウレタン分散液は、欧州および中国のOEM工場で注目を集めています。これらは、脂肪族イソシアネート系塗膜特有の表面保護性能を維持しつつ、低排出ガス化というコーティング目標の達成を支援します。中国の自動車メーカーは、新しい塗装工場が水性塗料に対応したインフラで設計されていたため、これらのシステムをより迅速に導入しています。一方、欧州の伝統的な工場では、既存の溶剤系ラインを転換する際、より高いコストがかかる可能性があります。
2025年、自動車OEM用コーティング市場において、水性コーティングは48.61%を占めました。このシェアは、成熟市場における低排出ベースコートシステムへの長期的な移行を反映しています。溶剤系システムは、硬化の柔軟性や基材への適応性が求められる商用車や重機用途で引き続き使用されています。粉体塗装は、電着塗装やアンダーボディ用途でシェアを拡大しています。そのVOCゼロという特性は、EV用バッテリーハウジングにおいて特に重要です。技術の選択は、塗膜層と組立工場の稼働条件の両方に依存します。
UV硬化型および低温度焼付技術は、2031年までにCAGR7.13%で成長すると予測されています。これらは、高温焼付を低エネルギーの硬化方法に置き換えることで塗装工場のエネルギー使用量を削減し、工場のエネルギー消費削減と炭素排出削減目標の達成を支援します。インモールドコーティング技術により、一部の自動車部品において、塗装ブースや塗装後の乾燥炉を不要にすることができます。このようなアプローチにより、自動車OEM用コーティング市場においては、プロセス設計がコーティングの化学組成と同様に重要となっています。
地域別分析
アジア太平洋地域は2025年に需要の52.44%を占め、2031年までCAGR5.89%で成長すると予測されています。中国では2024年に3,128万台の軽自動車が生産されました。同地域では、規制要件の進化に伴い、溶剤系製品から水性および粉体塗料への移行が進んでいます。中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」目標により、山東省および河北省では溶剤系塗料の許可が停止されています。インドの「生産連動型インセンティブ(PLI)」制度により、2027年までにさらに18万メートルトンの塗料需要が創出されると見込まれています。
インドは、OEMの事業拡大や電気バスの調達に牽引され、この地域の第2の成長拠点として台頭しつつあります。日本と韓国は、東南アジアやその他の地域の組立工程へ転用可能な低温硬化型およびプレミアム仕上げシステムを通じて貢献しています。中国のGB 24409-2020規格や日本のカーボンニュートラルロードマップは、サプライヤーの研究開発の優先順位に影響を与えています。自動車生産台数、規制要件、技術能力が相まって、アジア太平洋地域は自動車OEM用コーティング市場において中心的な地位を維持しています。
北米と欧州は、工場が確立されており、コンプライアンス要件もより厳格な成熟した地域です。米国における揮発性有機化合物(VOC)規制により、ミシガン州、オハイオ州、テネシー州のOEM施設では、水性塗料への移行が加速しています。BASFは2025年11月、ドイツのミュンスターに新たな自動車OEM用コーティング工場を稼働させました。南米、中東・アフリカは依然として市場規模が小さいもの、ブラジルは安定した基盤を提供しており、新たな組立工場への投資によりさらなる需要が生まれる可能性があります。南アフリカとモロッコは、輸出向けのOEM組立事業が確立されているため、参入の足がかりとなる可能性が高いと考えられます。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の自動車生産の伸びと車種ラインナップの拡充
- 低VOC・低炭素コーティング技術を促進する厳格な規制
- EV用バッテリーパックおよび電気自動車部品向けの特殊コーティングに対する需要の高まり
- 軽量かつ多素材を用いた車両構造の採用拡大
- プレミアムな車両仕上げや先進的な表面美学に対する消費者の嗜好の高まり
- 市場抑制要因
- 樹脂・顔料・溶剤・エネルギーの価格変動
- 先進的な自動車用コーティングシステムにおける高い認定・検証コスト
- 多素材自動車製造における基板の互換性と修復上の課題
- バリューチェーン分析
- ポーターのファイブフォース分析
- 規制情勢
第5章 市場規模・成長率の予測
- 樹脂の種類別
- エポキシ
- アクリル
- アルキド
- ポリウレタン
- ポリエステル
- その他の樹脂の種類
- 技術別
- 水性
- 溶剤系
- 粉末系
- UV硬化型・低温焼成型
- その他の技術
- コーティングの種類別
- 電着塗装 (eコート)
- プライマー
- ベースコート
- クリアコート
- 前処理
- 車種別
- 乗用車
- 商用車
- 二輪車
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Akzo Nobel N.V.
- Asian Paints Limited
- Axalta Coating Systems, LLC
- BASF
- Beckers Group
- Berger Paints India Limited
- Covestro AG
- Hempel
- Jotun
- Kansai Paint Co., Ltd.
- KCC Corporation
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- The Sherwin-Williams Company
- TOA Paint(Thailand)Public Company Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


