


液体代替燃料・原材料(AFR)燃焼システム:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Liquid Alternate Fuel and Raw Materials (AFR) Firing Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119045
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、液体代替燃料・原材料(AFR)燃焼システムの市場規模は、2025年に1億7,234万米ドルと評価され、2026年の1億8,561万米ドルから2031年までに2億5,811万米ドルに達すると予測されており、予測期間(2026年~2031年)に6.82%のCAGRで成長する見通しです。
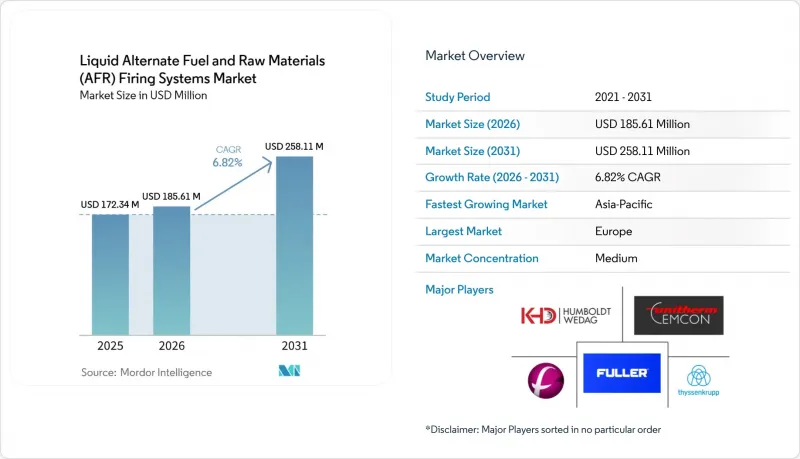
当レポートは、バーナー・システムの種類(ロータリーキルン用メインバーナー、カルシネーター、マルチポイント、その他)、燃料の種類(廃油、使用済み溶剤、液体バイオマス/バイオオイル、その他)、エンドユーザー産業(セメント、石灰、廃棄物発電、パルプ・製紙、その他)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の液体代替燃料・原材料(AFR)燃焼システム市場の動向と洞察
脱炭素化の義務化と排出コストの回避
炭素価格の導入は、キルンの稼働コストに変化をもたらし、低炭素燃料の使用をより魅力的なものにします。EU排出量取引制度(ETS)は、セメント生産業者に対し、化石燃料を、炭素含有量が低い、あるいは一部が生物由来の液体代替燃料に置き換える経済的な動機を与えています。ホルシム社のエクレペンス工場では、廃油および動物性脂肪の使用を拡大することで、6か月以内に熱置換率を70%から95%近くまで引き上げました。この変更により、年間4万トンの純CO2排出量が削減されました。中国は、国内の炭素排出量取引制度にセメントメーカーを対象に含め、2025年6月に代替燃料の算定に関する企業レベルの指針を発表しました。これらの規則により、燃料の使用量や排出量を測定・記録できる制御システムに対する、液体AFR燃焼システム市場の需要が高まっています。
化石燃料価格の変動とエネルギー安全保障
エネルギーコストはセメント生産コストの40%を占めており、生産者は石炭や石油コークスの価格変動の影響を受けやすい状況にあります。廃油や溶剤を利用する柔軟性の高いシステムを導入すれば、従来型燃料の価格が上昇した際にも、その影響を軽減することができます。2026年の調査によると、燃料の40%を油分を含むスラッジに置き換えることで、従来の生産コストが1トンあたり392.89人民元から358.45人民元に低下し、CO2排出量が13.17%削減されたことが判明しました。この結果は、中東・アフリカ(MEA)および南アジアの輸入燃料市場が、供給の安定確保と炭素管理の両面から、液体代替燃料を検討している理由を示しています。フラー・テクノロジーズ社は2025年、セメント工場における廃棄物やRDF(固形廃棄物燃料)から熱分解油を生産するための「FUELFLEX Pyrolyzer」を評価しました。現場での生産により、液体AFR燃焼システム市場における外部の液体燃料サプライチェーンへの依存度を低減することができます。
高い改修資本支出と統合の複雑さ
従来のキルンにおいて、液体代替燃料を安全に混焼するには、バーナーの交換以上の措置が必要です。必要な設備には、デュアル流体噴霧ノズル、予熱回路、供給監視、緊急遮断、および制御システムの統合などが含まれます。これらの要件により、運用上のコスト削減が実現するまでの間、全面的な改修には多額の費用がかかります。2025年に発表された調査によると、特に炭素価格設定のインセンティブがない低所得市場において、設備投資コストと技術的な統合が継続的な障壁となっていることが明らかになりました。2026年、セメント・オーストラリア(Cement Australia)が実施した7,750万豪ドルのキルン改修工事では、45日間の操業停止が必要となりました。これは、一部の事業者が大規模な転換を先送りする理由を如実に示しています。この制約により、特に南米や東南アジアの一部地域において、液体AFR燃焼システム市場では段階的な混焼が好まれる傾向にあります。
セグメント分析
2025年時点で、ロータリーキルン用メインバーナー型液体AFRシステムは、液体AFR燃焼システム市場規模の47.3%を占めていました。この地位は、セメントの熱処理プロセスにおいて、メインバーナーが主要な熱源としての役割を果たしていることを反映しています。設置実績が多く、稼働上の役割が明確であるため、ほとんどのキルン近代化プロジェクトは、この箇所から着手されます。メインバーナーは、既存のプラントレイアウトにおいて、液体、固体、気体の各燃料を混焼することが可能です。その導入は、従来の化石燃料からの脱却を目指すプラントにとって、現実的な第一歩となります。しかし、プラントがサテライトまたはマルチポイント機能を追加しない限り、メインバーナーによる代替率は通常50~60%にとどまります。この制限が、事業者がより広範な噴射構成を検討する理由となっています。
マルチポイント液体AFR燃焼システムは、2026年から2031年にかけてCAGR7.7%で拡大すると予想されています。このシステムは、液体燃料をカルシネーター、メインバーナー、およびサテライト噴射箇所に分配します。この構成により、オペレーターは燃料の品質やキルンの負荷に応じて燃焼を調整することが可能になります。2026年の調査によると、特定の液体燃料と廃棄物の混合比率により、単一燃料のベースラインケースと比較してCO排出量を最大93.29%削減できることが判明しました。また、欧州の排出量監視要件においても、正確かつ追跡可能な噴射制御が可能なシステムが推奨されています。カルシネーターシステムは、プレカルシネーターゾーンで80~100%の熱置換率を達成できるため、依然として主要なカテゴリーの一つとなっています。KHD社の「Pyrorotor」の導入事例は、カルシネーター設備が低品質の燃料ストリームをどのように処理できるかを実証しています。その他のシステムとしては、追加的な置換効果を低投資で実現できるサテライトバーナーなどがあります。
地域別分析
2025年、欧州は液体AFR燃焼システムの市場シェアの41.3%を占めました。EUの炭素コスト、埋立廃棄物削減要件、そして長年にわたり確立された廃棄物インフラが、安定した液体燃料の供給を支えています。フランス、ドイツ、イタリア、ポーランド、スペインは、この地域における主要な大量市場です。オーストリアとスイスでは、高い熱的代替実績が示されています。ホルシム社のエクレペンズ工場は、6ヶ月以内に95%近い代替率を達成し、年間4万トンの純CO2排出量を削減しました。欧州で今後施行される「産業排出指令」の要件により、2020年代後半にかけて、監視・制御機器への支出が増加する見込みです。
アジア太平洋は、2026年から2031年にかけてCAGR8.7%で拡大すると予測されており、これは地域別セグメントの中で最も高い成長率となります。中国がセメントを国家炭素市場に組み入れたことで、代替燃料への投資にはより明確な財務的根拠が生まれています。KHD社は、2025年12月にコンチ・グループの宝山工場向けに2基目のパイロローター・システムを稼働させました。コンチ・グループはその後、グループ全体でのさらなる導入について検討を行うと表明しました。インドネシアのセメン・バトゥラジャ社は、2024年に液体を含む代替燃料比率(AFR)を41%増加させ、熱代替率を3.18%に引き上げました。インドの工場では熱代替率が平均3~5%にとどまっており、システムの追加導入に向けた十分な余地が残されています。
北米、南米、および中東・アフリカ(MEA)では、需要の状況が異なります。2024年の北米の平均熱代替率は16%でしたが、欧州では52%であり、燃料の安定供給は炭素価格設定よりも依然として強い動機となっています。南米では、循環型経済の取り組みや燃焼システムへの投資を通じて、勢いを増しています。中東およびアフリカ地域には、燃料転換の直接的な機会がありますが、プロジェクトは現地の政策や資本の確保状況によって左右されます。シノマは2025年8月、カッシム・セメント社と1,200万米ドルのEPC契約を締結し、ブライダ工場の生産ラインを原油焚きから天然ガス焚きへと転換することになりました。このプロジェクトの工期は15ヶ月でした。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 脱炭素化の義務化と排出コストの回避
- 化石燃料価格の変動とエネルギー安全保障の優先課題
- 循環型経済および埋立廃棄物削減の要件
- セメント工場の近代化と熱エネルギー代替目標
- 液体AFRの仕様変動が、適応型噴霧化への需要を牽引しています
- 地域密着型の廃棄物物流と季節ごとの原料の入手可能性
- 市場抑制要因
- 高い改修投資額と統合の複雑さ
- 燃料品質のばらつきとプロセスの不安定性リスク
- 有害液体の取り扱いに関する許可と法的責任リスク
- 不純物による腐食およびバーナー先端の摩耗
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- バーナー・システムの種類別
- ロータリーキルン用メインバーナー式液体AFRシステム
- カルシネーター式液体AFR燃焼システム
- マルチポイント式液体AFR燃焼システム
- その他
- 燃料の種類別
- 廃油
- 使用済み溶剤、液体化学残留物
- 液体バイオマス/バイオオイル
- 下水汚泥およびポンプ輸送可能なスラリー
- その他
- エンドユーザー産業別
- セメント産業
- 石灰産業
- 廃棄物発電施設
- パルプ・製紙産業
- その他の工業用キルン・炉
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- A TEC Production & Services GmbH
- Dynamis Ltd.
- FCT Combustion Pty Ltd
- Fives Group
- Fuller Technologies, Inc.
- GRECO Combustion Systems Europe GmbH
- KHD Humboldt Wedag International AG
- SATAREM S.A.
- Sinoma International Engineering Co., Ltd.
- thyssenkrupp Polysius GmbH
- Unitherm Cemcon Feuerungsanlagen GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日