


HDPEパイプ:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
HDPE Pipes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119031
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、HDPEパイプの市場規模は2025年に224億6,000万米ドルと評価され、2026年の236億9,000万米ドルから2031年までに316億8,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは5.98%となる見込みです。
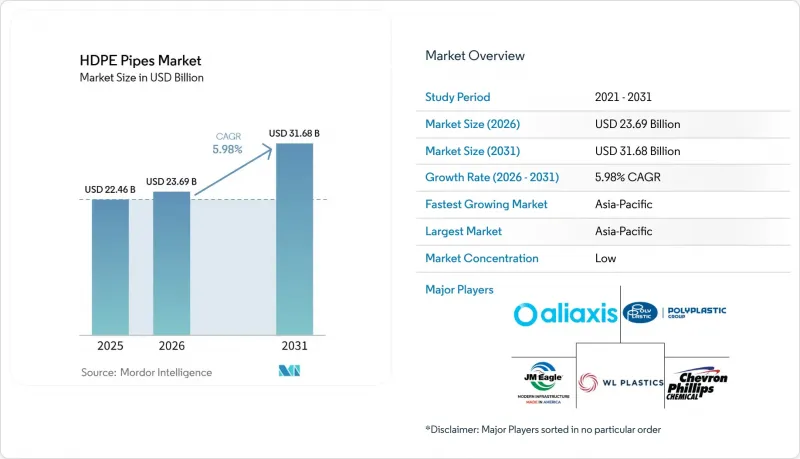
当レポートは、グレード(PE 100、PE 63、PE 80)、直径(110 mm未満、110~500 mm、500 mm以上)、用途(給水・配水、廃水・下水・排水、灌漑など)、最終用途産業(自治体・ユーティリティ、農業など)、および地域(アジア太平洋、北米など)によって分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のHDPEパイプ市場の動向と洞察
自治体の給水・下水インフラの拡充
自治体の水道・下水処理への投資は、HDPEパイプ市場にとって最大の需要基盤となっています。米国環境保護庁(EPA)は、2025年の調査において、今後20年間にわたる配水および送水インフラの改修ニーズが4,229億米ドルに上ると推定しました。「インフラ投資・雇用法」では、飲料水への投資および鉛製給水管の交換を支援するため、「飲料水州回転基金(Drinking Water State Revolving Fund)」を通じて310億米ドルが割り当てられました。インドの「ジャル・ジーヴァン・ミッション」では、農村部の給水本管にPE 100規格、寸法比(SDR)17、公称圧力(PN)10のパイプの使用が規定されています。こうした公的プログラムにより、規制、公衆衛生、気候変動への耐性に関する要件が、確実な調達へと結びついています。その結果、HDPEパイプ市場が民間建設サイクルの影響を受けるリスクが軽減されます。
老朽化・腐食しやすい配管インフラの更新
鋳鉄管、アスベストセメント管、および腐食が進んだダクタイル鋳鉄管の交換は、成熟した経済圏におけるHDPEパイプ市場の需要を支えています。米国土木学会(ASCE)は2025年の報告書で、米国に敷設されている水道本管の約20%が耐用年数を超過していると指摘しました。同評価ではさらに、老朽化したネットワークに起因する年間33兆3,000億ガロンの水損失と、1,870億米ドルを超える水道事業収入の損失も挙げられています。EYDAPは2025年、アテネの600~700 kmに及ぶ水道網を対象に、5億ユーロ規模の配管更新プログラムを開始しました。ユナイテッド・ユーティリティーズ社は2025年、全長150 kmのホーズウォーター水道橋を改修するため、30億ポンドの契約を締結し、2026年に着工する予定です。腐食による故障が繰り返されることで水損失が増加しており、HDPEへの更新がライフサイクル観点からますます重要になっています。
熱膨張および温度使用制限
樹脂価格の変動は、HDPEパイプ市場にとって依然として差し迫った運営上の課題となっています。長期の公共インフラ契約は、製造業者が原料コストの上昇分を回収する能力を制限する可能性があります。このリスクは、先物購入やその他の価格管理措置を講じていない生産者にとって、より深刻です。アジアにおけるナフサ依存型のクラッカーの採算性は、中東の海運ルートに影響を与える混乱に対して依然として敏感です。また、HDPEには、地表露出型の高温工業用途における熱的性能の限界があります。これらの限界により、HDPEの使用要件を超えるプロセス条件においては、代替材料の役割が維持されています。
セグメント分析
PE 100は2025年に世界の市場価値の66.32%を占め、2031年までCAGR6.61%で拡大すると予測されています。PE 100は、ISO 4427に基づく10 MPaの最低要求強度(MRS)規格の恩恵を受けています。この規格により、低グレードの製品と比較して同等の圧力レベルで、より薄い肉厚の製品が可能となります。最新のバイモーダルPE 100コンパウンドは、100年の設計期間にわたるスロークラック成長や酸化老化に対処しています。欧州および北米の公共調達枠組みでは、新規の耐圧型水道インフラにおいてPE 100を指定するケースが増加しています。
MRSが8 MPaのPE 80は、ガス配管や低・中圧の水道システムで引き続き使用されています。PE 63は加圧用途でのシェアを縮小しつつありますが、農業用支線や低圧の家庭用給水管においては依然として重要な役割を果たしています。2025年の調査によると、厚肉PE 100の突合せ融着技術の進歩により、海水淡水化、火力発電、原子力パイプライン用途での利用が拡大しています。これにより、従来は低グレードの製品が使用されていた分野でも、PE 100の採用が広まっています。したがって、設計者が接合部の品質に確信を持つにつれて、HDPEパイプ市場はより高性能なグレードへと移行しつつあります。
2025年には、110~500 mmの範囲が世界の市場価値の47.24%を占めました。この範囲のパイプは、各地域における都市水道配水、下水収集、および農業用灌漑本管において、HDPEパイプ市場の収益を支えています。500 mmを超えるパイプは、2031年までCAGR6.84%で成長すると予測されています。大規模な送水管や洋上エネルギーケーブルの保護が、この成長を支えています。110 mm未満のパイプは、サービス接続、小口径の灌漑支線、および通信用マイクロダクトシステムに使用されています。
大口径パイプへの需要は、洋上エネルギーインフラへの投資も反映しています。ポレネルギア社とエクイノール社は、ポーランドの「バルティク2」および「バルティク3」洋上風力発電所向けに、全長1.5km、重量200メートルトンを超えるHDPEパイプ4本を輸送しました。この2つのプロジェクトを合わせた発電容量は1,440 MWで、2028年の商業運転開始時には、ポーランドの200万世帯以上に電力を供給することが見込まれています。また、2025年には、サウジアラビアのジザン工業都市における海水冷却プロジェクト向けに、直径3.5メートルのHDPE製海底取水管が設置されました。こうした用途は、HDPEパイプ市場にとって別の需要源となっています。
地域別分析
アジア太平洋は2025年に世界の市場規模の44.92%を占め、2031年までCAGR6.75%で成長すると予測されています。中国では、都市部のパイプラインの近代化や工業団地におけるユーティリティの拡張が進められています。インドの「Jal Jeevan Mission」では、農村部の配水用パイプとしてPE 100 SDR 17パイプの調達を推進しており、一方、「PM Krishi Sinchayee Yojana」は農業用灌漑パイプの需要を支えています。日本と韓国は、耐震性の向上と老朽化した金属製配管網の更新に注力しています。
北米は、政策に連動した水道インフラ支出により、HDPEパイプ市場において重要な位置を占めています。EPA(米国環境保護庁)の2025年版更新報告書では、今後20年間の飲料水投資ニーズが6,250億米ドルと算定されており、これは2018年の評価から30%増加しています。310億米ドルの「飲料水州回転基金(DWSRF)」の予算配分は、飲料水の配水および鉛製給水管の改修工事を支援しています。欧州では、20世紀に建設された配管網の更新や「飲料水指令」への準拠が市場を牽引しており、欧州委員会は2021年から2027年までの「結束政策」プログラムの下で、水へのアクセスと持続可能な水管理のために3,920億ユーロ(約4,461億2,000万米ドル)を割り当てました。
ブラジルを筆頭とする南米では、アグリビジネスの灌漑需要と都市インフラの近代化が相まっており、一方、中東およびアフリカでは、給水、地域冷房用ダクト、光ファイバーインフラを通じて、プロジェクト主導型のビジネスチャンスがより顕著です。サウジアラビアの国立水道公社は2025年、直径110~400mmのHDPE水道管97.66kmを含む、2億2,000万米ドルの水インフラ契約を発注しました。2026年7月、アルワセイル・インダストリアル社は、キング・アブドゥッラー経済都市のインフラ建設各段階向けにHDPEパイプを供給する契約を、1,282万サウジアラビア・リヤル(340万米ドル相当)で締結しました。「サウジ・ビジョン2030」のプロジェクト(NEOM、レッドシー、キディヤなど)は、給水、地域冷房用ダクト、光ファイバーインフラ向けに、複数年にわたるHDPE調達案件のパイプラインを提供しています。サハラ以南のアフリカにおける水道整備事業や、GCC諸国での海水淡水化施設の拡張は、塩分濃度が高く乾燥した環境下で金属製パイプシステムの使用に課題がある地域において、需要を支えています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自治体の水道・下水インフラの拡充
- 老朽化や腐食の恐れがあるパイプラインインフラの更新
- 節水型灌漑システムにおけるHDPEパイプの採用拡大
- 高圧用途における高性能PE100パイプへの需要の高まり
- 非開削式配管改修および融着接合式HDPEシステムの採用拡大
- 市場抑制要因
- 生産コストに影響を与えるポリエチレン樹脂価格の変動
- PVC、ダクタイル鋳鉄、鋼管、コンクリート管との競合
- 熱膨張および温度・使用条件による制限
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- グレード別
- PE 100
- PE 63
- PE 80
- 直径別
- 110 mm未満
- 110~500 mm
- 500 mm以上
- 用途別
- 給水・配水
- 廃水・下水・排水
- 灌漑
- 石油・ガス
- 工業用配管
- 化学処理
- 雨水管理
- 通信・電力用ダクト
- その他の用途
- 最終用途産業別
- 自治体・ユーティリティ
- 農業
- 石油・ガス
- 産業
- 建設
- 鉱業
- 再生可能エネルギー
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aliaxis Holdings SA
- Astral Limited
- Chevron Phillips Chemical Company LLC
- China Lesso
- Finolex Industries Limited
- GF Industry and Infrastructure Flow Solutions
- JM EAGLE, INC.
- KWH Pipe Oy
- Orbia
- Pipelife International GmbH
- POLYPLASTIC Group
- Prinsco, Inc.
- Radius Systems
- Supreme Industries Limited
- WL Plastics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日