


固体冷却:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Solid State Cooling - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119012
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、固体冷却(ソリッドステート冷却)の市場規模は2025年に9億5,000万米ドルと推計されており、2026年の10億2,000万米ドルから2031年までに15億8,000万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは9.15%になると見込まれています。
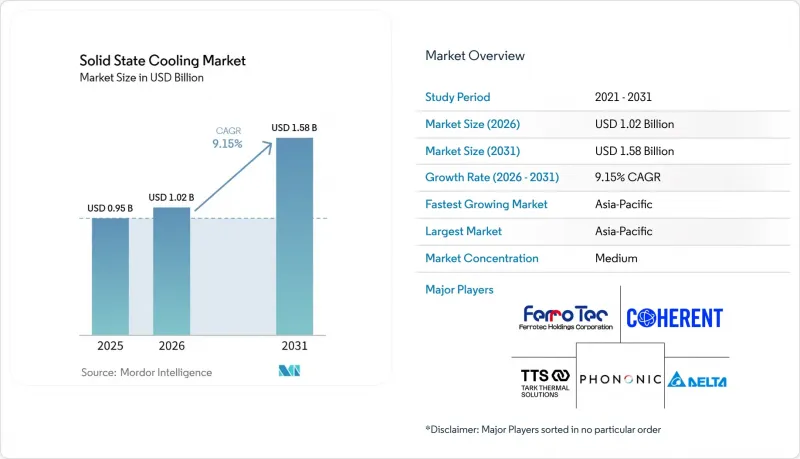
当レポートは、製品種類(冷却システム、冷凍システム)、技術(熱電冷却、磁気熱冷却など)、エンドユーザー産業(民生用電子機器、医療など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の固体冷却市場の動向と洞察
電子機器および医療機器における冷媒を使用しない冷却技術への需要の高まり
EUのFガス規制では、2026年1月1日より家庭用冷凍機器におけるFガスの使用が禁止される一方、米国の「米国イノベーション・製造法(AIM法)」では、ハイドロフルオロカーボン(HFC)の段階的削減枠組みが定められています。これらの要件により、OEM各社は、従来の冷媒を使用する冷却設計の評価スケジュールを短縮せざるを得なくなっています。これは、製品チームが、長期の稼働寿命を想定した製品において、認証の遅延、冷媒のメンテナンス義務、文書作成の負担、および規制変更によるリスクを回避する必要があるためです。医療機器メーカーも、熱管理システムを選定する際には、長期にわたる認可プロセスを考慮する必要があります。熱電式機器は冷媒を充填せず、冷媒の取り扱いを必要とせず、使用時点での地球温暖化係数(GWP)がゼロです。製造業者が、設計サイクルが数年単位の製品プラットフォームに熱設計アーキテクチャを組み込むことで、固体冷却市場は恩恵を受けることができます。既存の機器が引き続き使用されている場合でも、持続可能性に関する要件により、新製品に対するこの傾向はさらに強まっています。これは、冷媒を使用しない設計により、製品の文書化が簡素化され、将来の冷媒の入手可能性の変化によるリスクが軽減され、規制対象となる複数の地域で販売される製品に対して、製造業者に共通の熱プラットフォームを提供できるためです。
電気自動車(EV)のバッテリーおよびパワーエレクトロニクスに対する熱管理要件の高まり
固体電池の設計では、低温環境下での精密な加熱が必要とされる一方、インバータ、車載充電器、モーターコントローラはモジュールレベルで集中的な熱を発生させます。車両全体からの大量の熱を除去するには、従来の液体ループが依然として適しています。一方、熱電デバイスは、セル界面、電力接合部、充電接点付近の局所的なホットスポットを管理することで、別のニーズに対応します。これらの箇所では、温度勾配が部品の信頼性、充電の一貫性、および高感度電子機器の耐用年数に影響を与える可能性があります。2026年の総説では、固体電池モジュールにおける局所的な温度勾配の管理への熱電冷却の応用が拡大していることが述べられています。また、2026年に発表された調査では、窒化ガリウムパワーデバイスにおける熱電式能動熱管理による性能と信頼性の向上が実証されています。この役割分担は、固体冷却市場にとって有益です。なぜなら、精密な熱制御は、車両の液体冷却に取って代わるのではなく、それを補完することができるからです。これにより、車両設計者は液体冷却システムを広範囲な熱除去に充て、容量よりも局所的な温度精度がより重要な箇所にのみ、小型の固体ユニットを導入することが可能になります。
高い材料コスト、エネルギー効率の制約、および初期段階の製造
テルル化ビスマスモジュールは、同等の容量を持つ蒸気圧縮式コンポーネントに比べて3~5倍のコストがかかります。容量が大きくなるほどこのコスト差は顕著になります。これは、規模の拡大に伴い、熱電係数(COP)がコンプレッサーの効率よりも急速に低下するためです。2025年の研究では、80 WでCOP 3.26を達成した水冷式統合型熱電冷却器が報告されましたが、その設計は依然として特定の用途に限定されたものでした。テルルは銅精錬の製品別であり、世界生産量の40%を中国が占めています。そのため、新規受注が増加した場合や、地政学的状況によって既存の貿易パターンが乱れた場合に、モジュールメーカーが迅速に供給量を拡大することが困難となっています。この集中化は、モジュールメーカーにとってコスト面での不確実性をもたらし、HVACや商業用冷凍分野における熱電モジュールの利用を制限しています。また、磁気熱効果および電気熱効果を用いたソリューションについても、将来の代替技術としての可能性はあるもの、商業的な製造がまだ初期段階にとどまっているため、さらなる制約となっています。
セグメント分析
2025年時点で、冷却システムは固体冷却市場の64.22%を占めました。このセグメントには、能動的かつ局所的な熱制御を必要とする科学機器、医療診断機器、半導体計測機器、および民生用電子機器が含まれます。その支配的な地位は、ペルチェ効果モジュールの成熟度と、フェローテック、クライオサーム、クリスタル社、TEテクノロジーなどを含むサプライヤー基盤を反映しています。これらのモジュールは40年以上にわたり工業規模で製造されており、機器メーカーには、広範な性能データ、確立された認定基準、既知の故障モード、そして製品開発サイクルをサポートできる複数のサプライヤーが提供されています。その確立された利用実績により、機器設計者は精密冷却のための使い慣れた部品選択肢を得ることができます。規制(EU)2024/573は、製品認定に時間を要したため、2025年の売上高には完全には反映されませんでしたが、その方向性は、新製品開発における冷媒を使用しない熱設計の採用を後押ししました。
冷凍システム市場は、2026年から2031年にかけてCAGR9.83%で拡大すると予測されています。この成長は、食品小売および製薬業界のコールドチェーンにおける磁気熱冷凍および電気熱冷凍の早期商用化を反映したものです。提供された分析によると、Magnotherm社の「Eclipse」キャビネットは、REWE社による11週間にわたるパイロット試験において、プロパン式ケースよりも15%高いエネルギー効率を達成したことが示されており、冷媒を使用しない冷凍技術が、運用コストと環境要件の両面で競争力を持つことが示唆されています。既存の熱電式ミニクーラー、携帯型ワクチン冷蔵庫、自動車用飲料コンパートメントは、既存の需要基盤を形成しており、電気自動車(EV)の普及やオフグリッドの医療用コールドチェーンのニーズによって、さらに後押しされています。固体冷却市場では、局所冷却が依然として主要な製品カテゴリーである一方、冷凍分野は小規模な基盤から拡大していくものと見込まれます。商用規模への展開は、コスト削減と、周囲環境条件、保守能力、負荷プロファイル、製品構成、さらには食品保存やエネルギー使用に関する地域ごとの要件が異なる店舗を含む、より幅広い設置環境における実績ある性能に依存することになります。
地域別分析
アジア太平洋は2025年に固体冷却市場の42.53%を占め、2031年までCAGR9.73%で成長すると予測されています。同地域は、家電製品および半導体製造の最大の拠点となっています。中国は、半導体の自給自足プログラム、電気自動車(EV)の生産、およびグリーンテクノロジーへの移行に牽引され、地域売上高の39%を占めています。韓国では、安定した温度管理が求められるプロセス装置を必要とするメモリおよびディスプレイの生産を通じて需要を支えています。日本では、精密光学機器、科学機器、自動車用パワーエレクトロニクスからの高付加価値な需要が貢献しています。インドでは、生産連動型インセンティブプログラムの下で、電子機器製造および医療診断の生産能力を拡大しています。中国、ロシア、日本のメーカーを中心とするこの地域のモジュールサプライチェーンは、アジア太平洋のOEMメーカーに調達上の優位性をもたらし、現地での設計受注を後押ししています。また、このサプライチェーンは、部品サプライヤーへのアクセスが容易であること、装置メーカーとモジュールメーカー間の調整が円滑であること、電子機器や半導体顧客の要件に精通していることなど、市場に幅広い製造基盤を提供しています。
北米は地域別で2番目に大きなセグメントであり、AIハイパースケーラー、防衛用電子機器、半導体計測、医療診断が主要な需要源となっています。米国におけるファブ建設に伴い、ウェーハ検査や品質管理用のプロセスチラーの新規導入が進んでいますが、振動や汚染に関する要件により、従来の選択肢は制限されています。2026年3月、Phononic社はAIデータセンター向け製品ラインナップを拡充し、同社のシステムが主要なハイパースケーラー各社に導入されたことを発表しました。これにより、同地域はワークロードに応じた熱制御の早期導入地域としての地位を確立しました。欧州は3番目に大きな地域であり、ドイツと英国が自動車エンジニアリング、産業オートメーション、医療技術分野での需要を牽引しています。EUのフッ素系ガス(Fガス)規制により、欧州の冷凍機器OEM各社には、冷媒を使用しない代替案を検討すべき明確な短期的な理由が生まれています。
南米および中東・アフリカは、依然として規模の小さい地域セグメントです。ブラジルは、製薬コールドチェーン、通信機器の冷却、産業用モニタリングの需要を牽引しており、一方、アルゼンチンでは電子機器製造の初期段階の活動が展開されつつあります。サウジアラビアとUAEは、防衛力の近代化、石油・ガス関連の電子機器、スマートシティプロジェクトを通じて需要を支えています。南アフリカでは、遠隔医療診断やオフグリッドの検査機器が求められています。コンプレッサーのメンテナンスが困難で、集中型の冷媒インフラが利用できない場所では、熱電式機器のメンテナンスフリーという特性が利点となります。これらの地域において、固体冷却市場の普及にはより長い道のりが必要ですが、その用途はモジュール式および分散型の熱制御と合致しています。特に、遠隔地の使用地点で冷却を行う必要がある場合、スペースが限られている場合、サービスネットワークが不均一である場合、および事業者が冷媒処理インフラへの依存を避けたいと望む場合に適しています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電子機器および医療機器における冷媒を使用しない冷却ソリューションへの需要の高まり
- EV用バッテリー・パワーエレクトロニクスにおける熱管理要件の高まり
- データセンターラックおよび局所冷却用途における固体冷却技術の採用拡大
- 産業オートメーション分野における、メンテナンスの手間が少ない冷却システムへの需要の高まり
- 半導体製造および実験機器における精密冷却への需要の高まり
- 持続可能性を重視した高GWP冷媒の代替
- 市場抑制要因
- 従来の冷却技術と比較して、材料費が高く、エネルギー効率が低いこと
- 既存のHVACおよび従来の冷凍システムとの統合における課題
- 電気熱効果および磁気熱効果技術の商用化と大規模製造の限定性
- バリューチェーン・サプライチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 製品種類別
- 冷却システム
- 冷凍システム
- 技術別
- 熱電冷却
- 磁気熱量冷却
- 電気熱量冷却
- その他の固体冷却技術
- エンドユーザー産業別
- 民生用電子機器
- 医療
- 自動車
- 食品・飲料
- 航空宇宙・防衛
- 半導体製造
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Coherent Corp.
- Crystal Ltd.
- Delta Electronics, Inc.
- Ferrotec Corporation
- Gentherm Incorporated
- Komatsu Ltd.
- Kryotherm
- Laird Thermal Systems, Inc.
- Micropelt GmbH
- Phononic
- Solid State Cooling Systems
- Tark Thermal Solutions
- TE Technology, Inc.
- TEC Microsystems GmbH
- Thermion Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


