


代替燃料と原材料(AFR):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Alternate Fuel and Raw Materials (AFR) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119006
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
代替燃料・原材料市場の規模は、2025年の168億5,000万米ドルから2026年には183億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.78%で推移し、2031年には254億5,000万米ドルに達すると予測されています。
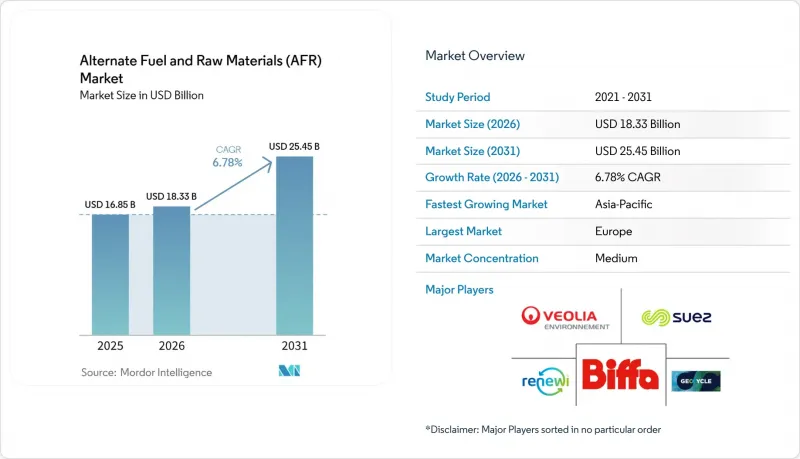
本レポートは、燃料の種類(RDF、SRF、バイオマス、その他)、原材料の種類(フライアッシュ、高炉鉄鋼スラグ、その他)、エンドユーザー産業(セメント、発電、その他)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界の代替燃料・原料(AFR)市場の動向と洞察
セメント製造における脱炭素化目標の高まり
セメントメーカーは、熱置換により既存のキルンシステムを置き換えることなく化石燃料の使用量を削減できるため、回収燃料を利用しています。ドイツのセメント業界は、代替燃料の使用率を1990年の7%から2024年には77%に引き上げ、2045年までに90%という目標を設定しています。オーストリアのセメント工場では、廃プラスチック、使用済みタイヤ、廃油、溶剤、紙繊維残渣などを利用し、2024年に87.7%の熱置換率を達成しました。フランスのセメント業界では、2023年の52%から2024年には55%の化石燃料置換率を達成しており、業界団体は2030年までに80%を目標としています。こうした目標が自主的な取り組みから、工場レベルの調達や投資計画へと移行することで、代替燃料・原材料市場は恩恵を受けます。査読済みの研究によると、RDFによる20%の熱代替により、地球温暖化係数を3.3%から4.2%削減できることが判明しており、これにより事業者には燃料転換を行うための測定可能な環境的根拠が与えられます。
埋立廃棄物の削減と循環型経済に関する規制
埋立廃棄物削減政策により、産業用燃料へと加工可能な残渣の供給源が拡大しています。欧州連合(EU)の埋立政策には、2035年までに都市ごみの埋立率を10%に抑えるという目標が含まれており、リサイクル不可能な廃棄物の代替手段を見つける圧力が高まっています。EUの調査によると、適切な市場条件の下では、エネルギー集約型産業におけるSRFおよびRDFの利用量が現在の2~3倍に達する可能性があることが明らかになりました。同調査では、燃料の品質と量が一定であれば、セメント工場や石灰工場において、固体化石燃料の最大85%を代替できると報告されています。これにより、代替燃料・原材料市場全体において、選別、乾燥、汚染管理の重要性がさらに高まっています。また、高発熱量の残渣を巡り、エネルギー回収事業者間およびセメントキルンとの間で競争が激化しています。
廃棄物の品質のばらつきと供給の信頼性
不規則な材料組成は、依然としてキルン運営者や燃料供給業者にとって主要な運用リスクとなっています。インドの都市ごみには、しばしば40%から50%の水分が含まれており、砂、ガラス、石の含有量も高い傾向にあります。これらの物質は設備に損傷を与える可能性があり、石炭の代替として使用するには、より大規模な前処理が必要となります。欧州では、品質規格の厳格化により処理コストが増加しており、確立された検査システムを持つ事業者が有利になっています。セメント工場が輸入燃料や選別が不十分な燃料に依存している場合、代替燃料および原料市場では地域的な供給不足が生じる可能性があります。また、国境を越えた輸送は、各国の廃棄物管理規制の影響を受けやすく、これにより確立された供給ルートが混乱する恐れがあります。
セグメント分析
RDFは、欧州、インド、東南アジアにおける確立された共処理システムに支えられ、2025年には代替燃料・原料市場で29.3%のシェアを占めました。SRFは、キルン運営事業者が燃料の安定性をより重視するようになるにつれ、2026年から2031年にかけてCAGR8.5%で拡大すると予測されています。SRFは、混合RDFに比べて発熱量、塩素、水銀をより厳密に管理することができます。これらの特性により、EN 15359規格や、より厳しい排出基準への準拠が可能となります。また、高品質な燃料を使用することで、セメント工場における操業の混乱を軽減することもできます。
キルンのメインバーナーにおいては、木材残渣、農業製品別、加工ペレットが化石燃料への依存度を低減できるため、バイオマスは依然として重要な役割を果たしています。ターボデン社は、有機廃棄物を用いた1.8 MWのバイオ炭ベースの発電プロジェクトを導入し、バイオマスの転換が電力生産にも寄与し得ることを実証しました。また、多くの欧州のキルンでは、廃プラスチックが高発熱量のプレカルシナー燃料として使用されています。欧州の廃棄物階層原則では、リサイクルが優先されるため、エネルギー回収を目的としたクリーンなプラスチック分画の使用は制限されています。これにより、燃料供給業者は混合廃棄物のより詳細な分別を迫られています。ANDRITZ社は2026年、マレーシアで商業規模のSteam-Exペレット製造施設を稼働させ、アブラヤシの残渣を利用して産業用途向けの先進的な固体バイオ燃料を生産しています。
地域別分析
欧州は、成熟した共処理システム、埋立規制、そして長年にわたる廃棄物指令を有しているため、2025年には代替燃料および原料市場の41.3%を占めていました。ドイツのセメント業界では、2024年に代替燃料の使用率が77%に達し、2045年までに90%を目標としています。フランスは2024年に化石燃料の代替率55%を達成し、2030年までに80%という業界目標(AFOCO)を掲げています。イタリアとスペインでは、地域における燃料処理能力の拡充に伴い、短期的な供給量のさらなる拡大が見込まれます。ポーランドをはじめとする中東欧諸国も、インフラ投資の次の段階を担う存在です。ホルシム・ドイツは2024年に81.2%の熱的代替率を達成し、地域の生産者にとって高い運用基準を打ち立てました。
アジア太平洋地域は、2026年から2031年にかけてCAGR8.7%で拡大すると予想されており、これは代替燃料・原材料市場において各地域の中で最も速いペースとなります。インドと中国は、セメント生産能力に加え、より大規模な廃棄物処理システムを必要としているため、この見通しの中心的な役割を担っています。インドの膨大な都市ごみ量は、水分、汚染、および収集体制の不備といった課題が解決されれば、燃料使用量の増加を支えることができます。中国もまた、セメントキルンにおける前処理済み燃料の利用を拡大できる前処理技術への投資を進めています。ベトナム、タイ、インドネシアは、新たなセメント生産能力および関連する廃棄物管理投資にとって重要な市場です。日本、韓国、オーストラリアは、より成熟した産業システムから安定した需要をもたらしています。
北米、南米、中東・アフリカは依然として発展途上ですが、それぞれ特有の成長経路が見込まれます。北米では、州や州政府ごとの規制の違いにより、欧州と比較して共処理が依然として制限されています。有機物や埋立地由来の物質の管理においては、バイオマスや再生可能ガスプロジェクトが引き続き重要な役割を果たしています。南米では、廃棄物とセメントの統合事業者が、地域的な供給ネットワークを構築することで生産能力を拡大できます。中東およびアフリカは、廃棄物規制や前処理システムがまだ発展途上にあるため、開発サイクルの初期段階にあります。これらの地域における代替燃料および原料市場は、自治体、産業廃棄物発生事業者、セメント工場間の連携強化にかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- セメント製造における脱炭素化目標の引き上げ
- 埋立廃棄物の削減および循環型経済に関する義務付け
- 化石燃料価格の変動とエネルギー安全保障への懸念
- 新興市場におけるセメント生産能力と廃棄物インフラの整備
- デジタル原料特性評価と燃焼最適化
- 炭素回収に対応したキルンの改修により、AFRとの互換性が向上しています
- 市場抑制要因
- 廃棄物の品質のばらつきと供給の信頼性の問題
- 前処理、貯蔵、および窯の改修に必要な多額の設備投資
- 競合する廃棄物資源化手法と残余廃棄物の不足
- 地域ごとの許認可、排出規制、および社会的受容性の制約
- バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 燃料タイプ別
- ごみ由来燃料(RDF)
- 固形再生燃料(SRF)
- バイオマス
- 廃プラスチック
- その他の燃料種別
- 原材料タイプ別
- フライアッシュ
- 高炉鉄鋼スラグ
- 鋳物用砂
- 鉄鋼スラグ
- その他の原材料の種類
- エンドユーザー産業別
- セメント製造
- 発電
- 金属加工
- 新エネルギー発電
- 石油・ガス産業
- その他のエネルギー集約型産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Averda International Limited
- Biffa Limited
- Blue Phoenix Group B.V.
- Ecoserv
- EEW Energy from Waste GmbH
- Enva Group Limited
- Fomento de Construcciones y Contratas, S.A.
- Geocycle SA
- Indaver NV
- PreZero International GmbH
- Ragn-Sells AB
- REMONDIS SE & Co. KG
- Renewi plc
- SARIA SE & Co. KG
- Sembcorp Environment Pte. Ltd.
- SUEZ S.A.
- Tradebe Environmental Services, LLC
- Veolia Environnement S.A.
- Viridor Limited