


OTT向けCDN:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
CDN For OTT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118948
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、OTT市場向けのCDN市場規模は、2025年の25億2,000万米ドル、2026年の29億3,000万米ドルから、2031年までに54億4,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は13.21%となる見込みです。
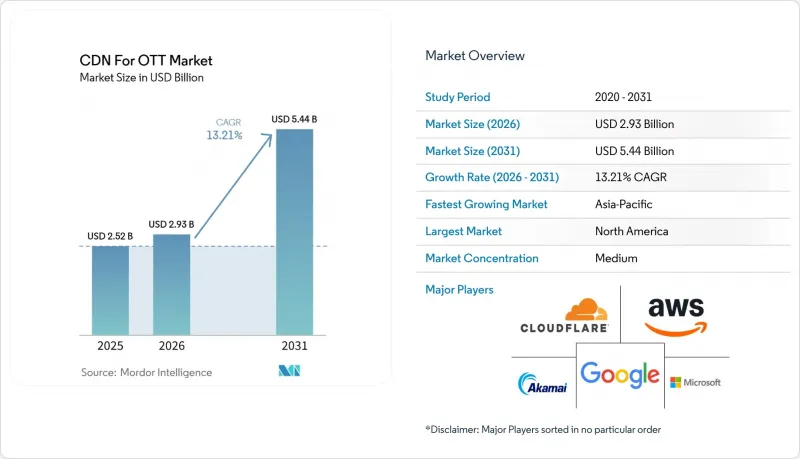
本レポートは、提供内容(ソリューションおよびサービス)、ストリーミングの種類(ビデオ・オン・デマンド、ライブ動画ストリーミング、リニアおよびFASTチャンネルのストリーミングなど)、エンドユーザー(OTT動画ストリーミングプラットフォーム、放送局および有料テレビプロバイダー、デジタルメディア、ソーシャル動画およびクリエイター向けプラットフォーム、音楽およびオーディオストリーミングプラットフォームなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のOTT向けCDN市場の動向とインサイト
OTT動画トラフィックおよび4K・8Kの普及
ストリーミング配信は、解像度およびセッション数の両面で変化しており、CDNのキャッシュアーキテクチャに直接的な影響を及ぼしています。2025年には1080p HDRが多くのライブイベントの標準となったことを受け、OTT市場向けのCDNは適応を進めており、プロバイダー各社も高度なコーデックのより広範な利用に向けた準備を進めています。Netflixは、2025年までにストリームの30%近くでAV1が使用されると発表しました。AV1はストリームあたりの帯域幅を削減できるフォーマットですが、キャッシュ構成の見直し、デバイスの認証、および複数のパッケージング階層が必要となります。2022年から2024年にかけてのコスト抑制期間中に4Kへのアップグレードを延期したプロバイダーは、エッジキャッシュが複数のコーデックバリエーションに対応しなければならないため、近代化の猶予期間が短縮されています。このニーズにより、特に同じ番組をスマートテレビ、携帯電話、ブラウザ、旧式の民生用ハードウェアに配信する必要がある場合、異なるデバイス間でフォーマット、キャッシュの配置、パフォーマンス監視を調整するソフトウェア機能が重要となります。また、特にプラットフォームがレガシーデバイスと新しいデバイスの両方をサポートしなければならない場合、配信品質は単に伝送容量を増やすだけでは確保できないことも意味します。
低遅延ライブストリーミングとインタラクティブメディアの需要
ライブストリーミングでは、需要がピークに達する前にコンテンツを視聴者の近くに配置する必要があるため、ビデオ・オン・デマンドとは異なる配信要件が生じます。エンドツーエンドのライブ配信を5秒未満で実現するには、視聴者から200 km圏内にエッジノードが必要ですが、ビデオ・オン・デマンドでは500 msのコールドキャッシュフェッチを許容できます。この制約により、スポーツ中継、クリエイターによる配信、その他の時間的制約のある番組では、視聴者が遅延に即座に反応するため、ライブイベントの契約は、エッジネットワークの密度が高く、信頼性の高いローカル容量を持つ事業者へと向かっています。スポーツの権利保有者は、インプレイベッティングやインタラクティブなオーバーレイに対応するため、1秒未満の配信をますます必要としており、これにより特殊な調達ニーズが生まれています。OTT(オーバー・ザ・トップ)市場向けのCDNは、ライブ配信をオンデマンドのカタログコンテンツ向け配信モデルの延長としてではなく、独自のルーティング、キャッシュキー、障害復旧要件を備えた独立したワークロードとして扱うことで、そのメリットを最大限に発揮できます。
大手OTTプラットフォームによるCDNのインソーシング
大手OTTプラットフォームは、商用CDNへの依存度を低減しており、これによりサードパーティの配信プロバイダーには構造的な制約が生じています。NetflixのOpen Connectネットワークは、2025年までに6,000カ所以上の拠点に設置された1万8,000台以上の自社サーバーを通じて、グローバルトラフィックの95%を処理するようになりました。Amazonは2025年、Prime Videoのトラフィックのより大きな割合をAWS CloudFrontに移行させました。一方、Appleは、自社のインフラストラクチャと併せて、厳選されたサードパーティの容量を利用するハイブリッド型のプライベートバックボーンについて説明しました。また、大手プラットフォームは2025年、マルチCDNスタックにおけるベンダー数を4~6社から2~3社に削減しました。これにより、残ったサプライヤーはトラフィック量と価格の両面で圧力にさらされ、サービス信頼性が割り当てを維持するための中心的な条件となりました。OTT市場向けのCDNには、1 Tbps未満を管理するパブリッシャーの間で依然として需要の余地があります。こうしたパブリッシャーにとって、独自の配信ネットワークを構築することは経済的に非現実的であり、コンテンツの取得、視聴者数の拡大、サービス運用から経営陣の注意が逸れてしまう恐れがあるからです。このミドルマーケットに適切に対応できるベンダーは、最大手プラットフォームの契約を失うリスクを軽減することができます。
セグメント分析
2025年、ソリューションはOTT向けCDN市場シェアの72.38%を占め、メディア配信およびエッジキャッシング、マルチCDN管理とトラフィックステアリング、ストリーミングセキュリティとアクセス制御、配信分析とパフォーマンス最適化を網羅していました。この状況は、プラットフォームが単に伝送容量を確保するだけでなく、配信ロジックを管理する必要性を反映しています。なぜなら、パフォーマンスはルートの選択、ストリームの保護、障害への対応、視聴体験のリアルタイム測定に依存しており、プラットフォームが複数の地域で運用され、視聴者の行動の変化に迅速に対応しなければならない場合、OTT市場向けのCDNではこうした連携がますます重視されるようになっているからです。中規模のOTT事業者が国単位や個々のインターネットサービスプロバイダー(ISP)レベルでトラフィックを割り当てるようになるにつれ、マルチCDN管理およびトラフィックステアリングへの需要が高まっています。ACM IMC 2025で発表された調査によると、強化学習に基づくCDNの選定により、ビデオ・オン・デマンドの視聴体験品質が48%向上し、ライブストリーミングにおけるリバッファリングの発生回数が10分の1に減少したことが明らかになりました。また、海賊版やクレデンシャルスタッフィング攻撃がライブイベント中の収益化を妨げる可能性があるため、ストリーミングのセキュリティとアクセス制御も、単なるライセンシングの枠を超えたものとなっています。
サービス分野は2031年までCAGR 13.91%を記録すると予測されており、最も急成長しているサービスサブセグメントとなる見込みです。OTTサービス向けのCDN市場規模は、事業者がマルチCDN管理、オリジン状態の監視、ライブイベント中のリアルタイムフェイルオーバーに対するサポートを必要とするにつれて、拡大すると予測されています。この変化は、放送技術の経験はあるもの、クラウドネイティブなCDN構成のためのDevOps能力が限られている放送局や有料テレビプロバイダーにとって特に重要です。こうした顧客は、特に大規模なイベントで容量、ルーティング、アクセスポリシーの迅速な変更が必要となる場合、デジタル著作権管理、地域制限、パフォーマンス保証、インシデント対応に関するマネージドサポートを必要とすることがよくあります。彼らの要件は、運用サポートと配信プラットフォームを組み合わせたプロバイダーを好む傾向があります。したがって、OTT業界向けのCDNにおいては、サービスチームが単に複雑な配信環境を構築するだけでなく、顧客がそれらを運用できるよう支援することで、より大きな継続的な価値を生み出すことができます。
地域別分析
2025年、北米はOTT CDN市場シェアの37.74%を占めました。これは、大規模なOTTプラットフォームの存在と、ハイパースケーラー傘下の容量が深く根付いていることが背景にあります。北米の大手プラットフォームが設定する契約条件は、国際的な割り当てや配信価格に影響を与える可能性があります。というのも、これらのアカウントの規模が、他の地域における容量計画、ベンダー選定、および商業的なベンチマークに影響を与えるからです。2025年、米国の光ファイバー普及率は世帯の27%に達し、5Gの展開は主要大都市圏の60%を超え、より安定した4K HDR配信を支えています。CCPAに関連する要件を含むセキュリティおよびプライバシーの要件が、配信と保護を組み合わせた統合エッジプラットフォームの普及を後押ししており、この環境は、中核となるコンテンツ配信に加え、地域ごとの運用ニーズもサポートしています。したがって、大規模な買い手の要件と、クラウドおよびアクセスネットワークインフラの広範な利用可能性が、北米のOTT市場におけるCDNの在り方を形作っています。
アジア太平洋地域は、2031年までCAGR13.96%で拡大すると予測されており、最も急成長している地域市場となる見込みです。同地域のオーバー・ザ・トップ(OTT)市場向けCDNの規模は、5Gの展開、ライブコマースのストリーミング、およびいくつかの国における未整備なラストマイルインフラによって支えられています。中国には国内のプロバイダーが多数存在しますが、地域の事業者は、現地のデータ処理要件や多様なネットワーク構造から恩恵を受けることができます。こうした状況により、国ごとのネットワーク要件やコンプライアンス要件に適応できる配信モデルの必要性が高まっています。東南アジアのプラットフォームでは、ライブコマースやソーシャルビデオの活動が増加しており、視聴者の需要が急増した際にも、堅牢なローカル配信と信頼性の高いパフォーマンスが求められています。
欧州では、データローカリゼーションに関するGDPRの解釈や、英国、ドイツ、フランス、北欧諸国における放送からインターネットプロトコル配信への移行が市場を形作っています。第44条による国境を越えたデータ転送の制限により、EUの管轄区域内で視聴データを処理するローカライズされたPoP(接続拠点)が必要となる場合があります。南米では、現地のインフラがより限られているため、北米よりもCDN価格が割高となっていますが、地域的なインターネットエクスチェンジへの投資により、この格差を縮めることが可能です。中東およびアフリカ地域は、CDNetworksが北アフリカでネットワークの完全なカバレッジを達成し、2026年1月にエチオピア、スーダン、ガーナ、トーゴにPoPを開設したことで、その重要性を高めています。これらの地域では、ローカルなPoPがパフォーマンスを向上させ、プロバイダーが国ごとに異なる要件に対応するのを支援できるため、世界の規模と同様に、現地の容量、コンプライアンス、ネットワークパートナーシップが重要となる機会が提供されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- OTT動画トラフィックの爆発的増加と4K/8Kの普及
- 低遅延のライブストリーミングおよびインタラクティブメディアに対する需要の高まり
- 5G、光ファイバー、エッジインフラの拡大
- CDN、ゼロトラストセキュリティ、およびWebアプリケーション保護の統合
- 動画ワークロード向けのAI最適化ルーティングおよびセマンティックキャッシング
- ネットワークAPIの公開と、エネルギー効率を考慮したエッジ容量計画
- 市場抑制要因
- 大手OTTプラットフォームによるCDN容量の自社内製化
- 商品価格への圧力と利益率の圧迫
- 新興国におけるラストマイルの帯域幅のボトルネック
- データセンターのエネルギー上限と持続可能性に関する規制
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ソリューション
- メディア配信およびエッジキャッシング
- マルチCDN管理およびトラフィックステアリング
- ストリーミングセキュリティおよびアクセス制御
- 配送分析およびパフォーマンス最適化
- サービス
- ソリューション
- ストリーミングの種類別
- ビデオ・オン・デマンド
- ライブ動画ストリーミング
- リニアおよびFASTチャンネルのストリーミング
- オーディオストリーミング
- エンドユーザー別
- OTT動画ストリーミングプラットフォーム
- 放送事業者および有料テレビ事業者
- デジタルメディア、ソーシャルビデオ、クリエイタープラットフォーム
- 音楽・オーディオストリーミングプラットフォーム
- 企業および教育機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- インドネシア
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- トルコ
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Amazon Web Services, Inc.
- Google LLC
- Microsoft Corporation
- Fastly, Inc.
- Wangsu Science and Technology Co., Ltd.
- CDNetworks Co., Ltd.
- Tata Communications Limited
- Verizon Communications Inc.
- AT&T Inc.
- Alibaba Cloud(Singapore)Private Limited
- Tencent Cloud Computing(Beijing)Co., Ltd.
- Gcore S.A.
- Broadpeak
- Imperva, Inc.
- Mux, Inc.
- Quantil, Inc.
- BunnyWay d.o.o.
- Qwilt, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日