


コンテンツ配信:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Content Distribution - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117523
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コンテンツ配信市場の規模は、2025年に1,132億5,000万米ドル、2026年に1,223億8,000万米ドルとなり、2031年までに1,694億1,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.72%で成長すると見込まれています。
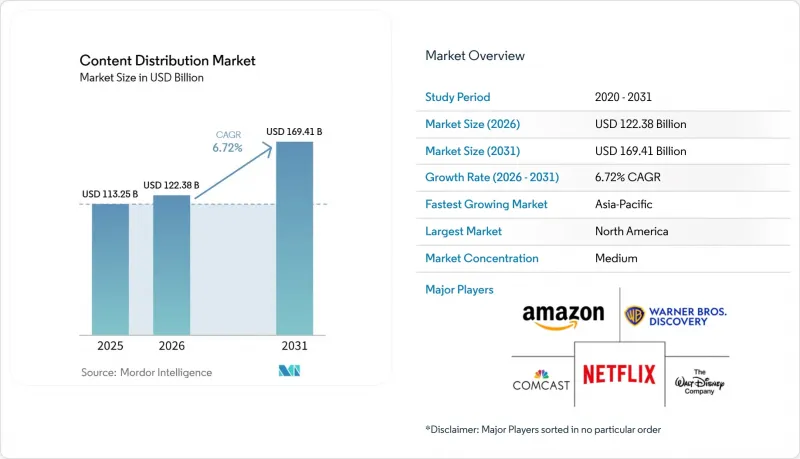
本レポートは、コンテンツの種類(動画コンテンツ、音声コンテンツ、テキストおよび画像コンテンツなど)、配信チャネル(ストリーミングプラットフォーム、通信事業者、ソーシャルメディアおよびデジタルプラットフォームなど)、ライセンシング形態(独占ライセンス、非独占ライセンス、パートナーシップライセンス、収益分配型ライセンスなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコンテンツ配信市場の動向と洞察
OTTおよびCTVにおけるコンテンツ収益化の拡大
広告収入型ストリーミングおよびコネクテッドTVは、コンテンツ配信市場における投資の優先順位を変えつつあります。これは、配信事業者がコンテンツを評価する際、表面的なリーチだけでなく、視聴者からの収益性(オーディエンス・イールド)を同等に重視するようになったためです。2026年4月にThe CW NetworkとRokuが締結した提携は、この変化を明確に示しています。CWのエンターテインメント番組を翌日配信で視聴できるようになることで、The Roku Channelを通じて同ネットワークのリーチは米国のブロードバンド世帯の半数以上に拡大することになります。Amagiは2026年、FAST(広告付きストリーミング)の視聴率が21%上昇したと報告しており、これは繰り返し広告枠を配信できるカタログ動画や定時配信環境における収益化の強化を裏付けています。この変化により、プレミアムなライブコンテンツ、ライブラリアセット、および幅広いカタログへのアクセス価値が高まっています。なぜなら、同一のタイトルが、サブスクリプション、AVOD、FASTの各ウィンドウで収益を生み出せるようになったからです。したがって、コンテンツ配信市場では、広告枠の規模、プラットフォームのリーチ、視聴者データを単一の商業プラットフォームに統合できる事業者が評価されています。
マルチプラットフォームでの権利パッケージ化の加速
映画、テレビ、デジタル配信チャネルにわたる権利パッケージ化により、コンテンツ配信市場における従来の順次ウィンドウモデルが短縮されつつあります。Netflixが2026年1月にソニー・ピクチャーズ・エンターテインメントと締結した世界の「Pay-1」契約は、世界のリーチを持つ配給会社が、劇場公開作品へのプレミアムかつ複数年にわたるアクセス権を確保し、市場を横断してリリース時期に対する管理権を拡大できることを示しました。権利がストリーミング、放送、広告付きチャンネルを同時に横断するにつれ、配給会社は地域、フォーマット、タイミングの条件において、より大きな重複に直面しています。Vubiquityが2025年9月に発表した「Catalog Intelligence」のアップデートは、権利データ、アセットの入手可能性、およびタイトルのメタデータを単一のインターフェースで連携させることでこのニーズに対応し、スタジオやコンテンツ所有者が配信準備状況をより迅速に確認できるようにしました。権利のクリアランスを迅速に行える事業者は、商業的な公開期間を拡大し、カタログ資産をより効率的に収益化できるため、コンテンツ配信市場はこの変化から恩恵を受けています。
サブスクリプション疲れとプラットフォームの細分化
加入者の疲労感により、コンテンツ配信市場における価格決定力が低下しています。これは、各世帯が現在、有料および広告付き視聴オプションの幅広い選択肢に直面しているためです。2025年12月にNetflixがワーナー・ブラザース・ディスカバリーを買収することで合意したことは、単独のサービスが長期にわたり視聴者を維持するために一層努力する中で、規模、ライブラリの充実度、そしてプレミアムな知的財産がますます重要になっていることを示しています。2026年1月のNetflixとソニー・ピクチャーズ・エンターテインメントの合意も同様の圧力を反映しており、依然として独占的な映画配信期間(ウィンドウ)が、視聴者の定着率向上やプラットフォームの地位強化のために活用されています。2026年6月のフォックスによるRoku買収合意も、配信事業者が収益確保のために、単なる加入者数の増加だけでなく、プラットフォームのリーチや視聴者データへの依存度を高めていることを示しています。こうした傾向により、コンテンツ配信市場は、狭い範囲の単独サービスではなく、バンドル型プラン、広告付きプラン、そしてより広範なプラットフォーム・エコシステムへと、今後も押し進められていくでしょう。
セグメント分析
2025年、動画コンテンツはコンテンツ配信市場シェアの65.54%を占め、収益化、権利交渉、およびプレミアム在庫計画の中心的存在であり続けました。ライブイベント、プレミアムシリーズ、そして幅広いカタログライブラリが、高い再利用価値を伴い、サブスクリプションおよび広告付き配信の各ウィンドウを通じて収益化できるため、ビデオは多くの配信事業者にとって依然として最も魅力的なフォーマットです。Amagi社によると、2026年にはFAST(Free Ad-Supported Streaming)の視聴数が21%増加し、スケジュール配信環境におけるカタログ動画の収益化見通しが改善しました。これにより、オリジナル制作コストが高止まりしている状況下で、プラットフォームが既存資産からより安定した収益を必要とする中、古いライブラリも商業的に意義を持ち続けることになります。
オーディオは、通勤や運動、その他のバックグラウンドで視聴できる点で動画とは異なり、コンテンツ配信市場において独自の機会を提供しています。Luminateの報告によると、2026年上半期の世界のオンデマンド音声ストリームは9.8%増加し、米国を除く地域のオンデマンド楽曲ストリームは11.8%増加しました。この伸び率から、コンテンツ配信業界におけるオーディオ分野には、音楽、ポッドキャスト、ナレーション形式などを通じて、さらなる収益化の余地が残されていることが示唆されます。また、テキストや画像形式も、ニュース配信、スポーツデータ、電子書籍配信において持続的な価値を保っており、これらの分野では、プレミアム動画の入札サイクルに比べてライセンシングの構造が一般的に安定しています。
地域別分析
2025年、北米は世界のコンテンツ配信市場の38.61%を占め、最大の収益基盤を持つ地域となりました。同地域は、大手スタジオの所有、高いストリーミング普及率、そして最も充実したコネクテッドTV広告エコシステムを兼ね備えているため、依然として中心的な地位を維持しています。2025年12月、Netflixが企業価値827億米ドルでワーナー・ブラザース・ディスカバリーを買収することで合意したことは、規模、プレミアムIP、そして直接配信が、ますます少数のプレイヤーに集中しつつあることを示しています。また、米国はクラウドネイティブな放送配信の主要な試験場であり続けており、2025年にロイターとAWSが受賞歴のあるTAMSベースのパイプラインを実証したことがその好例です。カナダとメキシコは、この地域の全体像に深みを加えています。言語要件、ローカルコンテンツへの需要、そしてブロードバンド環境の改善が、コンテンツ配信市場全体への投資を後押しし続けているからです。
アジア太平洋地域は、2031年までCAGR8.12%で成長すると予測されており、コンテンツ配信市場において最も急速に拡大している地域セグメントとなります。この成長は、インドにおけるDTC(Direct-to-Consumer)ストリーミングの拡大、中国の国内プラットフォームへの投資、そして韓国の輸出主導型のコンテンツ供給体制によって支えられています。インド情報放送省によると、2025年の共同調査では、動画の海賊版による当年度の収益損失が12億米ドル、すなわち合法動画セクターの10%に上ると推定されており、ライセンスに基づく収益化がまだ不十分な状況下でも需要が高まっていることが示されました。アジア映像産業協会(AVIA)は、海賊版が現地語番組の制作資金となる収益を弱体化させるため、コンテンツ保護が今やプラットフォームの経済構造において中核をなしていると述べています。また、韓国のウェブトゥーンやドラマの輸出も、地域における権利の枠組みを拡大しており、これがコンテンツ配信市場全体における独占契約と収益分配モデルの両方を支えています。
欧州のコンテンツ配信市場はより成熟した様相を呈しており、従来の有料テレビからの圧力は、広告収入型ストリーミングやグローバルプラットフォームへのライセンシングによって一部相殺されています。VAUNETは2026年5月、2025年にドイツにおいて違法なテレビライブ配信が総額24億ユーロ(26億米ドル)の経済的損失をもたらしたと報告しました。これにはメディア企業の直接損失15億ユーロ(16億3,000万米ドル)が含まれており、海賊版が依然としてライセンス配給の経済性を歪めている実態を示しています。南米では、ブラジルやアルゼンチンにおける「モバイルファースト」型のストリーミング普及により市場が拡大していますが、海賊版の問題により、同地域の一部では依然として収益を十分に確保できていません。中東およびアフリカは依然として初期段階の市場ですが、サウジアラビアにおけるメディア規制の緩和、アラブ首長国連邦の先進的なデジタルインフラ、そしてナイジェリアにおけるクリエイター経済の拡大により、コンテンツ配信市場における将来の機会が広がりつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- OTTおよびCTVコンテンツの収益化の拡大
- マルチプラットフォーム向け権利パッケージングの加速
- クラウドネイティブのディストリビューション・ワークフローの導入
- AIを活用したローカライズとバージョン管理
- 広告主によるファーストパーティ・オーディエンスデータへの需要
- ライブおよびニアライブコンテンツの拡大
- 市場抑制要因
- サブスクリプション疲れとプラットフォームの細分化
- 地域ごとの権利許諾の複雑さ
- 海賊版および無断再配布による流出
- コンテンツ配信およびクラウドのアウトバウンド通信コストの上昇
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンテンツタイプ別
- 動画コンテンツ
- 音声コンテンツ
- テキストおよび画像コンテンツ
- その他のコンテンツタイプ
- 流通チャネル別
- ストリーミングプラットフォーム
- 放送局およびケーブルネットワーク
- 通信事業者
- ソーシャルメディアおよびデジタルプラットフォーム
- その他の流通チャネル
- ライセンシング別
- 独占のライセンシング
- 非独占のライセンシング
- パートナーシップ・ライセンシング
- 収益分配型ライセンシング
- その他のライセンシング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Vendor Positioning Analysis
- 企業プロファイル
- Amazon.com, Inc.
- The Walt Disney Company
- Netflix, Inc.
- Warner Bros. Discovery, Inc.
- Comcast Corporation
- Paramount Global
- Roku, Inc.
- Apple Inc.
- Alphabet Inc.
- Akamai Technologies, Inc.
- Kaltura, Inc.
- Brightcove Inc.
- Vimeo, Inc.
- Bitmovin Inc.
- Muvi LLC
- Amagi Media Labs Pvt. Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日


