


急性腎盂腎炎:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Acute Pyelonephritis - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118928
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
急性腎盂腎炎の市場規模は2025年に3億4,036万米ドルと評価され、2026年の3億5,653万米ドルから2031年までに4億4,964万米ドルに達すると推定されており、予測期間(2026年~2031年)の間に、CAGR4.75%で成長すると推定されています。
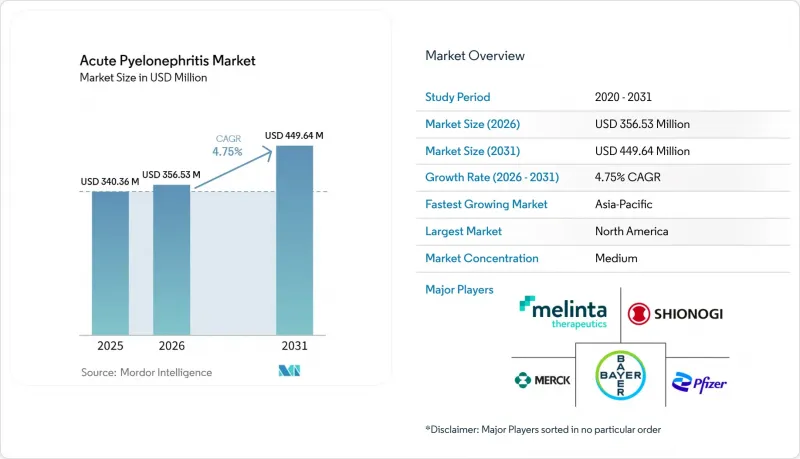
本レポートは、製品タイプ(抗生物質[フルオロキノロン系など]、診断製品、支持療法)、ヘルスケア現場(外来など)、流通チャネル(病院内薬局など)、患者タイプ(成人女性、成人男性など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の急性腎盂腎炎市場の動向と洞察
複雑性尿路感染症の負担の増加
急性腎盂腎炎市場は、合併症を伴う尿路感染症の臨床的負担の増大から恩恵を受けています。2025年の「グローバル・バーデン・オブ・ディジーズ(Global Burden of Disease)」データの分析によると、尿路感染症の発生率は増加傾向にあると報告されています。同分析では、2050年までに年齢調整発生率が10万人あたり6,486.39に達すると予測されています。同報告書では、2022年の水準から2050年の予測値にかけて43.5%の増加が見込まれています。これらの数値は、感染症が合併症を伴う病態へと進行した場合、診断および治療に対する需要が引き続き高まることを示しています。合併症を伴う症例は、合併症を伴わない尿路感染症に比べて、より高い治療ニーズを要します。米国では、毎年300万件以上の合併症を伴う尿路感染症の症例が報告されています。入院患者の腎盂腎炎コホートにおける死亡率は0%から11%の範囲でした。菌血症が発生した場合、30日死亡率は最大50%に達しました。こうした臨床的リスクを考慮すると、迅速な診断と適切な抗菌薬治療が求められます。
急性腎盂腎炎の市場には、病院外で複雑な治療を受ける患者も含まれます。外来での静脈内抗菌薬療法により、特定の患者は完全な入院をせずに静脈内投与を受けることができます。このケアモデルにおいても、処方、調剤、臨床モニタリング、および経過観察は依然として必要です。したがって、患者が入院していなくても、静脈内療法に対する需要は維持されます。治療の必要性がなくなるわけではなく、ケアが行われる場が変わるのです。
多剤耐性グラム陰性菌感染症の増加
多剤耐性グラム陰性菌感染症の増加に伴い、耐性菌に対処できる治療選択肢の必要性が高まっています。第3世代セファロスポリン耐性およびカルバペネム耐性のエンテロバクター属、多剤耐性緑膿菌、およびカルバペネム耐性アシネトバクター・バウマニイが、優先的に対処すべき病原体として特定されています。2024年の『ランセット』誌の総説では、多剤耐性グラム陰性菌感染症の世界の重要性について論じられました。耐性感染症により、標準的な経験的治療の有効率が低下する可能性があります。これにより、培養検査に基づく治療や、耐性病原体に対して有効な薬剤への需要が高まっています。その結果、急性腎盂腎炎の市場は、診断結果に基づいた処方により一層依存するようになっています。
急性腎盂腎炎の市場は、薬剤耐性が治療法の選択と診断経路の両方を変化させるため、影響を受けています。一般的な選択肢がもはや信頼できなくなった場合、処方医は感受性データが必要となります。薬剤耐性の存在は、確定診断された症例において、βーラクタム系抗菌薬とβーラクタマーゼ阻害剤の併用療法に対する需要を高める可能性があります。2024年2月、FDAはこの治療ニーズに対応するため、EXBLIFEP(セフェピムおよびエンメタゾバクタム)を承認しました。これは、薬剤耐性を標的とした治療への移行を示す一例です。
抗菌薬耐性と経験的治療の成功率低下
抗菌薬耐性は、新薬への需要を高める一方で、治療効率を低下させる可能性があります。耐性により、培養結果に基づいて治療法が変更される前に、経験的治療が失敗に終わる場合があります。これは、再受診、再入院、および追加の抗菌薬使用につながる可能性があります。2025年のIDSAガイドラインでは、フルオロキノロン系抗菌薬に対する耐性が、米国の全地域において経験的使用の閾値を超えていると述べられています。したがって、このガイドラインは、外来における急性腎盂腎炎の治療で長らく使用されてきた薬剤群に影響を及ぼします。
治療経路の失敗による経済的影響は甚大になり得ます。2026年のコホート研究によると、静脈内投与から外来での非経口抗菌薬療法への移行にかかる平均入院費用は3万5,082米ドルでした。同研究では、静脈内投与から経口投与への移行については2万7,905米ドルと報告されています。入院中に静脈内療法を完了した患者の平均費用は5万3,359米ドルでした。こうした費用の差により、安全に経口療法へ移行できる患者を特定する必要性が高まっています。急性腎盂腎炎市場は、このような効率的な医療提供への注目によって影響を受けています。また、薬剤耐性により、旧式のジェネリック抗生物質の役割も縮小しています。これにより、耐性菌に対して有効な特許取得済みの治療薬への処方転換が進む可能性があります。しかし、使用可能な薬剤の選択肢が狭まることは、急性腎盂腎炎市場の全体的な売上高の伸びを制限する要因となり得ます。その結果、すべての抗生物質クラスで均一な拡大が見られるのではなく、治療パターンがより複雑化することになります。この制約に対処する上で、効果的な診断と抗菌薬適正使用は依然として重要です。
セグメント分析
2025年、抗生物質は急性腎盂腎炎市場の89.31%のシェアを占めました。この集中度は、急性腎盂腎炎において全身性の抗菌療法が必要であることを反映しています。このカテゴリーには、フルオロキノロン系、セファロスポリン系、カルバペネム系、アミノグリコシド系、およびβーラクタム系とβーラクタマーゼ阻害剤の併用薬が含まれます。幅広い薬剤クラスが存在するため、感染症の重症度や耐性検査結果に応じて治療を調整することが可能です。耐性グラム陰性菌感染症にはさらなる選択肢が必要であるため、ベータラクタム系抗菌薬とベータラクタマーゼ阻害剤の併用剤は、抗菌薬市場において急速に普及しつつあります。
ウテブジは、2026年6月、合併症を伴う尿路感染症の成人患者に対する経口カルバペネム系薬剤として、米国の治療現場に導入されました。カルバペネム系薬剤は、抗菌薬適正使用の圧力があるにもかかわらず、病院において引き続き重要な役割を果たしています。アミノグリコシド系薬剤も、多剤耐性感染症の現場において依然として有用です。2024年の総説では、カルバペネム系抗菌薬について、尿中濃度が高く、グラム陰性菌に対して幅広い抗菌活性を示し、ベータラクタム系やフルオロキノロン系と比較して、微生物叢への付随的な影響が限定的であることが論じられました。重症度の高い症例においては、支持療法は依然として水分補給と腎機能のモニタリングに重点が置かれています。
診断製品は、2026年から2031年にかけてCAGR6.58%で拡大すると予測されています。この成長率は、同期間における急性腎盂腎炎市場全体のCAGR(4.75%)を上回っています。尿検査と薬剤感受性試験が、診断分野の中で最大の割合を占めています。分子診断システムを利用することで、通常48~72時間を要する培養検査の結果が出るまでの時間を短縮できます。その結果、標準治療を継続することが適切かどうかを判断するための根拠がより迅速に得られます。2024年に実施されたシスメックスおよびアストレゴ社のPA-100表現型抗菌薬感受性検査システムの臨床評価では、シプロフロキサシンについて85%のカテゴリー一致率が報告されました。同研究では、検査結果が出るまでの時間が45分未満であったことが報告されています。高リスク症例においては、血液検査や血液培養が依然として重要です。入院中の複雑性尿路感染症に伴う菌血症の症例の27~38%で菌血症が認められました。こうした臨床的ニーズにより、ルーチン的な尿検査を超えた病原体同定への需要が維持されています。
2025年には、外来診療が収益の55.24%を占め、2031年までCAGR6.22%で成長すると予測されています。これは、重篤な疾患の負担が軽減されたというよりは、医療の在り方の再設計を反映したものです。特定の患者は、完全な入院を必要とせずに、外来での非経口抗菌薬療法を通じて静脈内投与を受けることができます。このアプローチは、治療へのアクセスを確保しつつ、入院期間を短縮することを可能にします。また、明確な臨床的選別とフォローアップの手配も必要となります。2024年に公表されたスコットランドの治療指針では、入院を必要としない発熱を伴う腎盂腎炎の成人患者に対し、外来でのゲンタマイシン、アミカシン、セフトリアキソン、およびエルタペネムの静脈内投与が挙げられています。この外来モデルは、より最近の治療指針や診療ガイドラインによっても引き続き支持されています。
重症例については、依然として急性期および入院治療が必要とされます。調査によると、腎盂腎炎の症例の20%は入院を必要とします。敗血症、閉塞、高齢、または重大な併存疾患を有する患者にとっては、入院治療が依然として重要です。こうした患者には、静脈内投与による治療、モニタリング、およびより詳細な診断検査が必要となる場合があります。コスト面での圧力から、臨床的に適切である場合には外来への移行が推奨されます。2026年の研究によると、入院中に点滴療法のみで治療が完了した症例の平均入院費用は5万3,359米ドルでした。これは、点滴療法から経口療法への移行に関する報告費用よりも高い金額です。病院の薬剤適正使用プログラムや支払いモデルは、外来での非経口療法や経口療法への移行経路への移行を後押しすることができます。したがって、治療環境の選択は、臨床的リスク、治療への反応、およびフォローアップケアの利用可能性によって決まることになります。
地域別分析
2025年、北米は売上高の38.61%を占めました。この地域は、高度な診断インフラ、高い治療費、および新規抗菌薬の最近の承認といった恩恵を受けています。北米内では、米国が主な貢献国となっています。GSKによると、米国では年間300万件以上の複雑性尿路感染症の症例があり、年間コストは60億米ドル以上に上ります。こうした医療費は、効果的な治療法や移行経路への関心を後押ししています。
FDAのQIDP(四半期ごとの優先審査)およびファストトラック指定は、耐性グラム陰性菌を標的とする医薬品の開発を後押ししています。カナダとメキシコは、異なる処方集やジェネリック医薬品の使用体制の下で市場規模を拡大しています。したがって、北米の需要には、入院治療と外来への移行オプションの両方が含まれています。欧州は2番目に大きな地域市場です。ドイツ、英国、フランス、イタリア、スペインが主要な貢献国となっています。欧州における処方動向は、抗菌薬ガイドラインおよびWHOの「アクセス・ウォッチ・リザーブ(Access-Watch-Reserve)」枠組みによって形作られています。スコットランドの外来治療経路では、適格な腎盂腎炎患者に対し、選定された静脈内治療を地域医療現場で実施することが認められています。また、2025年の診療ガイドラインでは、6,120件の外来静脈内抗菌薬療法症例を対象とした後ろ向きコホート研究において、94%以上の患者で治療が成功したことが報告されています。
アジア太平洋地域は、2031年までCAGR7.25%で拡大すると予測されています。これにより、同地域は急性腎盂腎炎市場規模において最も急速に成長している地域となります。塩野義製薬は、2026年1月、中国国家薬品監督管理局から、腎盂腎炎を含む複雑性尿路感染症に対するセフィデロコールの承認を取得しました。これにより、アジア太平洋地域の主要国において新たな治療選択肢が提供されることになります。中東・アフリカ地域は、GCC(湾岸協力理事会)諸国市場での普及率が高い一方で、サハラ以南のアフリカおよび南アフリカではアクセスが限られているという状況に分かれています。南米、特にブラジルとアルゼンチンでは、医療費支出が高く、ESBL(広域スペクトルβー内毒素産生菌)の有病率も高い傾向が見られました。資源の乏しい地域では、新薬へのアクセスは依然として不均一です。その結果、ジェネリック抗生物質は引き続き重要な役割を果たしています。地域ごとの実績は、検査へのアクセス、保険償還、および薬剤耐性を標的とした医薬品の入手可能性に左右されるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 複雑性尿路感染症による負担の増大
- 多剤耐性グラム陰性菌感染症の増加
- 尿中病原体および耐性検査の迅速化の拡大
- 外来での静脈内抗菌薬療法の拡大
- 高齢者および糖尿病患者における治療需要の増加
- 薬剤耐性感染症に対する経口ステップダウン療法の開発
- 市場抑制要因
- 抗菌薬耐性および経験的治療の成功率の低下
- 抗菌薬の適正使用と治療期間の短縮
- 迅速診断法および新規抗生物質に対する保険償還の制限
- 先進的な抗生物質に関連する腎毒性および全身性毒性のリスク
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 抗生物質
- フルオロキノロン系
- セファロスポリン系
- カルバペネム系
- アミノグリコシド系
- ベータラクタム/ベータラクタマーゼ阻害剤の併用剤
- その他の抗生物質
- 診断用製品
- 尿検査および薬剤感受性試験
- 血液検査および血液培養
- その他の診断製品
- 支持療法用製品
- 抗生物質
- ヘルスケア現場別
- 外来診療
- 急性期および入院施設
- その他のヘルスケア現場
- 流通チャネル別
- 病院薬局
- 小売薬局およびドラッグストア
- オンライン薬局
- 専門薬局
- その他の流通チャネル
- 患者タイプ別
- 成人女性
- 成人男性
- 小児患者
- その他の患者タイプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Allecra Therapeutics GmbH
- Astellas Pharma Inc.
- Aurobindo Pharma Limited
- Bayer AG
- bioMerieux SA
- Cipla Limited
- Danaher Corporation
- F. Hoffmann-La Roche Ltd.
- GSK plc
- Iterum Therapeutics plc
- Johnson & Johnson Services, Inc.
- Lupin Limited
- Melinta Therapeutics, LLC
- Merck & Co., Inc.
- Paratek Pharmaceuticals
- Pfizer Inc.
- QIAGEN N.V.
- Shionogi & Co., Ltd.
- Spero Therapeutics, Inc.
- Sun Pharmaceutical Industries Ltd.
- Sysmex Corporation
- Thermo Fisher Scientific Inc.
- Venatorx Pharmaceuticals, Inc.
- Venus Remedies Limited
- Wockhardt
第7章 市場機会と将来の展望



