


医療用消耗品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hospital Consumables - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118925
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
医療用消耗品市場の規模は、2025年に4,289億米ドル、2026年に4,428億4,000万米ドルとなり、2031年までに5,196億3,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR3.25%で成長すると見込まれています。
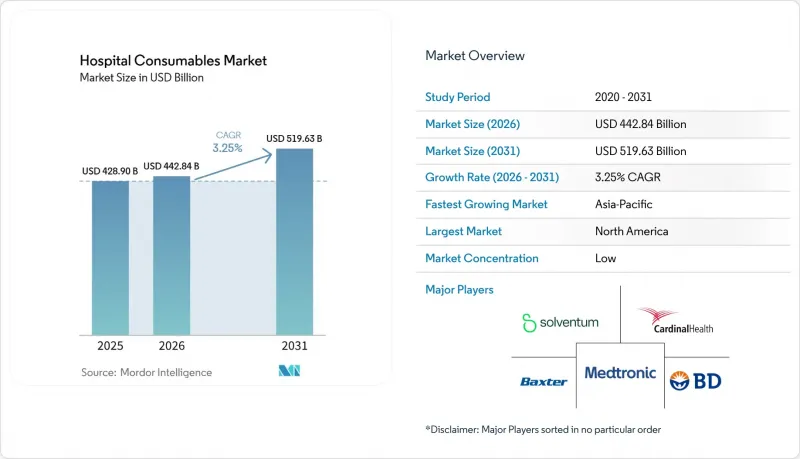
本レポートは、製品タイプ(不織布製使い捨て製品、注射器、点滴キット、カテーテル、その他)、適用分野(一般外科、集中治療、その他)、エンドユーザー(病院、日帰り手術センター、その他)、流通チャネル(直接契約、GPO、その他)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療用消耗品市場の動向と洞察
外科手術および低侵襲手術の件数増加
2026年、手術件数は回復傾向を維持した一方、低侵襲手術およびロボット支援手術は、依然として成長率の高い手術カテゴリーの一つでした。各手術には、滅菌ドレープ、ガウン、カニューレ、洗浄製品、および使い捨て器具が必要とされ、これにより医療用消耗品の臨床使用量が増加しました。米国の外来診療施設では、2024年に人工膝関節全置換術の件数が27.6%増加し、人工股関節全置換術の件数は28.7%増加しました。イングランドでは、2035年までに年間50万件のロボット支援手術を目標としており、これにより欧州の急性期医療現場におけるロボット対応の使い捨て製品に対する将来の需要が後押しされる見込みです。サプライヤーが、整形外科、泌尿器科、腹腔鏡手術、その他の高成長分野の手術に対応した製品ポートフォリオを構築することで、医療用消耗品市場は恩恵を受けます。
医療関連感染予防要件の強化
医療関連感染は、病院や公衆衛生システムにとって依然として大きな懸念事項です。世界保健機関(WHO)の報告によると、高所得国では入院患者100人あたり7人が、入院中に少なくとも1件の医療関連感染に罹患しており、これは中低所得国における100人あたり15人と比較されます。米国疾病予防管理センター(CDC)の報告によると、2023年に米国の病院で発生した医療関連感染は51万8,000件に上り、そのうち61%は特定の医療機器や処置に関連しないものでした。BD社は2026年3月、Surgiphor(TM)1000mLについてFDAの510(k)認可を取得し、創傷ケア、血管アクセス、外科領域における調達決定において、感染低減機能が果たす役割を強化しました。
GPOおよび集中調達による価格圧縮
グループ購買組織(GPO)は、米国の病院の97%の調達サイクルに組み込まれています。大規模な購買組織は、その規模を活かして価格引き下げを交渉し、病院ネットワーク全体で優先サプライヤー契約を確保しています。ヘルスケア・グループ購買業界イニシアチブ(HGPI)の報告によると、同イニシアチブの加盟組織は、関税圧力や医療提供者のコスト制約に対処しつつ、年間1,000億米ドルを超える購買活動を管理しています。メーカーは、契約を維持するために単価の引き下げを受け入れる必要が生じる可能性があります。特に、基本的な注射器、手袋、ガーゼ、標準的な点滴用品など、差別化が限られている製品においては、その傾向が強まります。この圧力は、小規模なサプライヤーをコモディティ分野からの撤退へと追い込むか、あるいはプライベートブランドプログラムを支援する流通業者との提携へと向かわせる可能性もあります。
セグメント分析
2025年、不織布製使い捨て製品は医療用消耗品市場規模の24.55%を占め、最大の製品カテゴリーとなりました。この首位は、手術用ドレープ、ガウン、フェイスマスク、滅菌ラップ、キャップ、創傷管理製品、および様々な医療現場における失禁ケア製品など、幅広い用途に利用されていることを反映しています。ポリプロピレン・スパンボンドは、そのコスト効率の高さと大量生産への適性から、引き続き広く使用されました。欧州の廃棄物規制や拡大生産者責任(EPR)の枠組みにより、生分解性およびバイオベースの代替製品への注目が高まりました。
使い捨て注射器は、2026年から2031年にかけてCAGR 7.15%で成長すると予測されています。北米や欧州における労働安全および鋭利物による負傷防止の要件に支えられ、病院や公衆衛生プログラムでは、リトラクタブル型、自動無効化型、パッシブメカニズム型などの安全設計が施された注射器の使用がますます増加しています。2型糖尿病や肥満に対するGLP-1受容体作動薬の使用増加も、プレフィルド製品や自己注射用製品の需要拡大につながりました。カテーテル、静脈内キット、静脈内輸液、ガイドワイヤー、カニューレ、および処置トレイは、継続的な購入やバンドル契約を通じて、継続的な収益を支えました。
2025年、一般外科および手術室は、医療用消耗品市場の33.56%を占めました。手術室では、各手術ケースにおいて、ドレープ、ガウン、手袋、縫合糸、ブレードホルダー、洗浄システム、検体容器、滅菌包装など、幅広い消耗品が使用されました。複雑な手術では、1ケースあたり300米ドル以上の消耗品が必要となる場合もあります。世界保健機関(WHO)の推計によると、世界では毎年3億1,300万件以上の外科手術が行われており、これが外科用消耗品に対する継続的な需要を支えています。
集中治療および救命救急分野は、2026年から2031年にかけてCAGR5.80%で成長すると予測されています。集中治療室では、発展途上の医療システムにおける救命救急対応能力の拡大を背景に、中心静脈カテーテル、動脈ライン、人工呼吸器回路、尿道カテーテル、輸液セット、血糖モニタリング製品などの継続的な供給が必要とされています。BD社は2026年4月、急性期医療現場における中心静脈カテーテル留置のための「CentroVena One(TM)挿入システム」を発売しました。また、腫瘍学、化学療法、泌尿器科、腎臓内科、創傷ケアの各分野においても、専門的な製品や独自の臨床的要件を通じて需要を支えています。
地域別分析
2025年、北米は医療用消耗品市場規模の40.86%を占めました。1件あたりの処置における消耗品の使用量が多いこと、確立された医療機器の安全要件、そして大規模な外来手術センターの基盤が、同地域の地位を支えました。米国は、複雑な処置件数が多く、製品の品質要件が詳細であることから、同地域の売上高の大部分を占めました。FDAの承認プロセスやジョイント・コミッションの認定基準により、確立された安全性および性能仕様を満たす製品の使用が促進された一方、カナダでは、2026年5月にMedline社がMohawk Medbuy社と締結したプライムベンダー契約を通じて、集中調達へと移行しました。メキシコでは、公的および民間の病院ネットワークが拡大し続けているため、依然として市場浸透率が低い機会が残されています。
欧州は、医療用消耗品市場において依然として第2位の規模を誇る地域でした。ドイツ、フランス、英国、イタリアが、この地域の需要の中核を形成していました。欧州連合(EU)の医療機器規則(MDR)により、臨床エビデンスおよび市販後監視の要件が引き上げられ、中小メーカーに対するコンプライアンスの負担が増大した一方で、確立された規制対応能力と現地生産能力を持つサプライヤーが優位となりました。コンバテック社は2026年、英国の高度創傷ケア製造拠点において2,400万ポンドを超える拡張工事を完了したほか、2028年からのマンチェスター拠点の建設を含む、5億ポンドを超える研究開発投資も発表しました。
アジア太平洋地域は、2026年から2031年にかけてCAGR6.88%で成長すると予測されており、最も成長の速い地域となる見込みです。病院建設、中所得層人口の増加、慢性疾患治療の拡大、および外科手術や救命救急医療へのアクセス拡大が需要を支えています。インドでは、専門医療および重症患者対応の受け入れ能力が拡大しており、手術室、輸液、創傷ケア、集中治療用製品の需要が高まっています。一方、中国は、充実した医療インフラと現地の製造拠点を背景に、引き続き主要な市場となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 外科手術および低侵襲手術の実施件数の増加
- 医療関連感染の予防要件の強化
- 高齢化と慢性疾患の治療の集中度
- 新興市場における病院の収容能力拡大とICUの普及
- 標準化された検査キットの普及とポイント・オブ・ケアでの利用への移行
- より安全な使い捨て設計による医療機器関連感染の低減
- 市場抑制要因
- GPOおよび一元化された入札による価格圧縮
- 医療廃棄物、ポリマー、および拡大生産者責任(EPR)にかかる費用
- エチレンオキシドによる滅菌能力と排出規制
- 製造物責任、リコール、および品質管理体制に関するリスク
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 使い捨て医療用手袋
- IVキット
- 医療用ガーゼおよびテープ
- 使い捨て注射器
- 鋭利物用使い捨て容器
- カテーテル
- 不織布製使い捨て製品
- 外科用ブレード
- 薬用カップ
- カニューレ
- ガイドワイヤー
- 温度計
- 聴診器
- 血糖測定用テストストリップ
- IVソリューション
- 血圧計
- 処置トレイ
- その他
- 用途分野別
- 一般外科および手術室
- 集中治療および救命医療
- 救急・外傷医療
- 循環器および血管インターベンション
- 泌尿器科および腎臓内科
- 創傷ケアおよび組織管理
- 呼吸・麻酔ケア
- 腫瘍学および化学療法の投与
- 診断・検査ケア
- 糖尿病および慢性疾患のモニタリング
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニックおよび診療所
- 診断検査機関および血液銀行
- 長期介護・リハビリテーション施設
- 在宅ヘルスケアプロバイダー
- その他
- 流通チャネル別
- メーカーとの直接契約
- 共同購入組織
- 医療用ディストリビューターおよびプライムベンダー
- 公共調達および枠組み契約
- Eコマースおよびデジタル調達
- 契約物流およびベンダー管理在庫
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Ansell Limited
- B. Braun Melsungen AG
- Baxter International Inc.
- Becton, Dickinson and Company
- Boston Scientific Corporation
- Cardinal Health, Inc.
- Coloplast A/S
- ConvaTec Group PLC
- Getinge AB
- ICU Medical, Inc.
- McKesson Corporation
- Medline Inc.
- Medtronic plc
- Merit Medical Systems, Inc.
- Molnlycke Health Care AB
- Nipro Corporation
- Owens & Minor, Inc.
- Paul Hartmann AG
- Smith & Nephew plc
- Solventum Corporation
- STERIS plc
- Stryker Corporation
- Teleflex Incorporated
- Terumo Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日


