


医療用品:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Medical Supplies - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116727
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療用品市場の規模は2025年に1,802億米ドルと評価され、2026年の1,981億7,000万米ドルから2031年までに3,187億7,000万米ドルに達すると予測されており、予測期間(2026~2031年)のCAGRは9.97%となる見込みです。
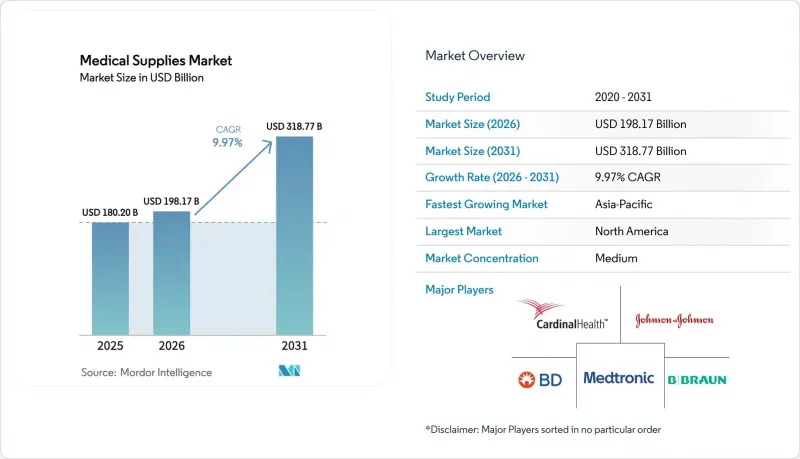
本レポートは、製品タイプ(診断用消耗品、輸液・注射用消耗品、その他)、用途(泌尿器科、創傷ケア、放射線科、呼吸器科、感染対策、その他)、エンドユーザー(病院、クリニック・診療所、在宅医療)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療用品市場の動向と洞察
外来手術センターの急速な成長
外来手術センター(ASC)では現在、米国で年間2,500万件以上の手術が行われており、保険者が承認する手術リストが拡大するにつれて、年間3~4%の成長率を示しています。ASCは病院の外来部門に比べて40~60%のコスト削減を実現するため、サプライヤー各社は、回転時間を短縮し、廃棄物を削減する使い捨てキットの再設計を進めています。2024年8月に発効する米国食品医薬品局(FDA)の「事前決定変更管理計画」に関するガイダンスにより、メーカーはASCのワークフローのニーズに合わせて、医療機器の改良をより迅速に行うことが可能になります。安全機能が組み込まれた低複雑度の使い捨て製品へのポートフォリオのシフトは、継続的な収益を押し上げ、医療用品市場への浸透をさらに深めます。
在宅ケア・在宅病院プログラムへの移行
「在宅病院」モデルは、米国で300以上の医療システムで導入されており、入院病棟よりも高い患者満足度スコアを維持しつつ、25~30%のコスト削減を実現しています。医療用品には、よりシンプルな包装、長い保存期間、住宅介護者に適した直感的な取扱説明書が求められるようになっています。サプライヤー各社は、供給の流れを途切れさせないよう、ラストマイル物流やデジタル再注文プラットフォームへの投資を進めています。欧州、オーストラリア、日本において分散型ケアが拡大する中、医療用品市場は、在宅療法における継続的な消費に支えられた持続的な成長の道筋を得ています。
FDA・MDRによる市販後モニタリングの強化に伴うリコール
2024年にはクラスIのリコール件数が35%増加し、その大半は無菌性の不備によるものでした。欧州では、MDR監査により潜在的な品質問題が明らかになり、市場からの回収が引き起こされています。品不足に直面した医療提供者は代替製品に切り替えますが、製造業者は8~12%増加したコンプライアンスコストを負担することになり、医療用品市場全体の利益率を圧迫しています。
セグメント分析
2025年、輸液・注射用消耗品は医療用品市場規模の23.12%を占め、あらゆるケアレベルにおいて静脈内療法が普遍的に必要とされていることを浮き彫りにしています。安全性を重視して設計された針や、投薬ミスを抑制するスマート輸液ポンプにより、成長は堅調に推移しています。現在、保険適用範囲の拡大に支えられた在宅輸液プログラムが新たな需要源となっており、ベンダー各社は在宅治療用に医療機器と使い捨て用品をセット販売するようになっています。
透析用消耗品は、2031年までCAGR7.55%で最も急速な伸びを見せています。糖尿病や高血圧の有病率の増加により腎疾患患者数が増加する一方、在宅腹膜透析に対する施策的なインセンティブが、コンパクトなバッグ、カセット、滅菌コネクタへの需要を押し上げています。感染率の低減や自己投与の容易さを実証できるサプライヤーは、医療用品市場の中でも特に収益性の高いこのセグメントでシェアを獲得できると考えられます。競合が激化する中、高度高分子膜や抗菌コーティングは、依然として差別化の重要な要素となっています。
地域別分析
2024年においても、北米は最も重要な貢献地域であり続けました。これは、定着した償還制度と、最高水準の感染対策製品の急速な普及によるものです。予測可能なFDAのユーザーフィー体系やISO 13485:2016への準拠により、国際的なサプライヤーにとっての規制上の障壁が低減されています。カナダでは「医療機器単一監査プログラム(Medical Device Single Audit Program)」を通じて医療機器の承認が加速しており、一方、メキシコの民間病院では医療ツーリズムに対応するため、高品質な使い捨て医療用品を輸入しています。これらの要因が相まって、地域全体の成長が安定し、医療用品市場における高い購買力が維持されています。
欧州の成長軌道はより安定しており、MDR(医療機器規則)の文書化費用やPFAS規制が中小サプライヤーに重くのしかかっています。ドイツは確立された製造基盤を背景に輸出額で首位を占めており、英国はブレグジット後の適合性規則を世界基準に合わせ、大西洋をまたぐメーカーにデュアル・パスウェイによる市場アクセスを提供しています。南欧市場では、財政的制約があるにもかかわらず、構造基金を感染予防対策の強化に充て、滅菌用品や呼吸器用使い捨て製品市場の漸進的な拡大を確実なものにしています。
アジア太平洋は、2031年までに11.45%という最も高いCAGRで推移する見込みです。中国では、数量ベース調達により、大量生産品についてはコスト効率の高い国内メーカーが優遇される一方、三次医療機関では輸入された高級消耗品が依然として好まれています。日本では、高齢化社会を背景に、創傷ケア用品やオストミー用品の需要が着実に伸びており、韓国では、医療機器に依存しないデータ収集を可能にするため、使い捨て製品にデジタル接続機能が組み込まれています。インドでは、「プラダン・マントリ・ジャン・アロギャ・ヨジャナ(Pradhan Mantri Jan Arogya Yojana)」保険制度を拡大しており、医療用品市場の製品を活用した介入処置へのアクセスが広まっています。マレーシア、タイ、ベトナムの製造クラスターは輸出能力を拡大しており、単一国への調達依存度を低減させています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 外来手術センターの急速な成長
- 在宅ケア・在宅病院プログラムへの移行
- 慢性疾患患者数の増加
- 新型コロナウイルス感染症後の備蓄に伴うPPE補充サイクルの増加
- AIを活用した予知保全による機器のダウンタイムの短縮
- 循環型経済の義務化による使い捨て機器の再処理の促進
- 市場抑制要因
- FDA・MDRによる市販後モニタリングの強化に伴うリコール
- 樹脂・ニトリル価格の変動による消耗品利益率の圧迫
- 病院における使い捨てプラスチックに対するESGからの圧力
- 世界のエチレンオキシド滅菌能力の逼迫
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測(米ドル)
- 製品タイプ別
- 診断用消耗品
- 輸液・注射用消耗品
- 挿管・人工呼吸用消耗品
- 消毒剤
- 個人用保護具
- 滅菌用消耗品
- 創傷ケア用消耗品
- 透析用消耗品
- 放射線診断用消耗品
- カテーテル
- その他
- 用途別
- 泌尿器科
- 創傷ケア
- 放射線科
- 呼吸器科
- 感染対策
- 循環器科
- 体外診断
- その他
- エンドユーザー別
- 病院
- クリニック・診療所
- 在宅医療
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic plc
- Cardinal Health
- Becton, Dickinson & Co.
- Johnson & Johnson
- B. Braun Melsungen
- Boston Scientific
- Thermo Fisher Scientific
- Baxter International
- 3M Company
- Smith & Nephew
- Abbott Laboratories
- Convatec Group
- Cook Medical
- Stryker Corporation
- Hamilton Medical
- Terumo Corporation
- Fresenius Medical Care
- Coloplast
- Molnlycke Health Care
- ICU Medical
- Avanos Medical
- Hollister Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


