


痙縮治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Spasticity Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118923
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、痙縮治療市場の規模は、2025年の30億6,000万米ドルから2026年には33億米ドルへと拡大し、2026年から2031年にかけてCAGR7.86%で推移し、2031年までに48億2,000万米ドルに達すると予測されています。
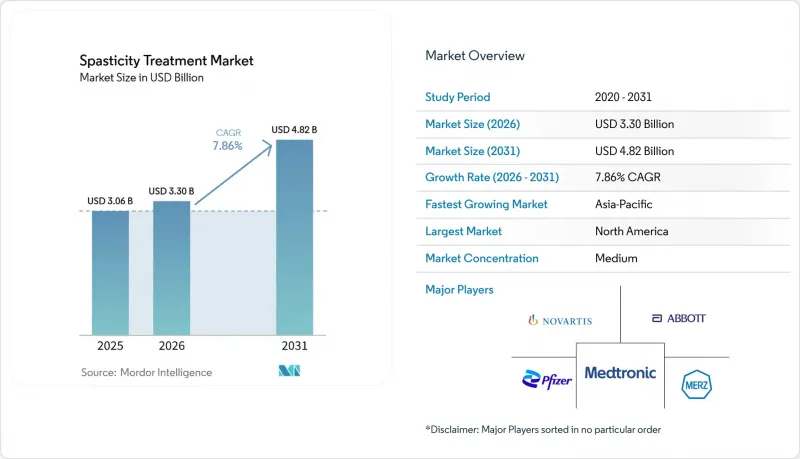
本レポートは、治療法(薬物療法など)、薬剤クラス別(GABAアゴニストなど)、適応症(多発性硬化症、脳性麻痺など)、投与経路(経口、非経口)、エンドユーザー(病院、その他)、流通チャネル(病院薬局など)、年齢層(小児など)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の痙性治療市場の動向と洞察
脳卒中、多発性硬化症、脳性麻痺、および脊髄損傷による負担の増加
痙縮治療市場は、外傷や疾患後に長期的なケアを必要とすることが多い神経疾患によって牽引されています。世界脳卒中機構(World Stroke Organization)の報告によると、2024年には世界中で1,190万件の新規脳卒中症例が確認され、生涯における脳卒中のリスクは過去20年間で50%増加しました。脳卒中生存者の25%~43%が、発症後1年以内に痙縮を発症し、脳性麻痺患者の90%以上、多発性硬化症患者の37%~78%が痙縮の影響を受けています。米国では、1,000人の子どものうち3.1人が脳性麻痺を患っており、脊髄損傷も依然として治療を要する患者群であり、影響を受けた25万9,000人の米国人の68%が、何らかの程度の痙縮を発症しています。
局所性痙縮に対するボツリヌス毒素の採用拡大
臨床医は、局所性痙縮に対してボツリヌス毒素A型をますます多用するようになっています。これは、継続的な全身投与を必要とせずに、患部の筋肉に直接作用するためです。イプセン社は2026年5月、米国、フランス、カナダの72施設で464名の成人を対象に、ディスポートとボトックスを比較した第IV相DIRECTION試験の結果を発表しました。この試験では、治療中に発生した有害事象の発生率が、ダイスポートで20.3%、ボトックスで23.0%であり、効果の持続期間はそれぞれ14.2週間と13.8週間であったと報告されています。また、2026年の研究では、脳卒中発症から1年以内にボツリヌス毒素治療を開始した場合、治療が遅れた場合と比較して目標達成率が高いことが判明しており、これは、紹介体制の強化、専門医による評価、注射スケジュールの策定、およびフォローアップを通じて、市場の成長を後押しするものです。
治療費、処置費、および長期モニタリング費の高さ
治療費、処置費、および長期モニタリング費用の高さは、特に保険償還が不十分なヘルスケア制度において、高品質な治療オプションへのアクセスを制限しています。オナボツリヌストキシンAの200単位入りバイアルの定価は1,244米ドルです。したがって、最大400単位を必要とする上肢の治療コースの費用は2,488米ドルになる可能性がありますが、この治療に対するメディケアの償還額は2,482.80米ドルであり、製品単体の費用をわずかに下回っています。プログラム可能な髄腔内バクロフェンポンプシステムの費用は、通常、1台あたり20,000~3万米ドルですが、これには埋め込み手術費および継続的な管理費は含まれていません。痙縮のある脳卒中生存者の直接医療費は、痙縮のない生存者と比べて初年度で4倍高くなっており、これが痙縮治療市場における本システムの導入を制約しています。これは、償還の決定において、広範な障害、介護者、および入院費用よりも、直後の処置や製品費用が優先されることが多いためです。
セグメント分析
2025年、薬物療法は痙縮治療市場の34.55%のシェアを占めました。これは、主要な適応症において、経口抗痙攣薬および注射用ボツリヌス毒素の使用が継続されたことが背景にあります。臨床医は、必要に応じて注射と厳密に管理された経口GABAアゴニストを組み合わせた併用療法をますます活用するようになりました。このアプローチにより、治療の強度を高める一方で、臨床医は機能障害に応じて投薬、局所注射、運動療法、補助器具を調整できるようになりました。理学療法およびリハビリテーションは、2026年から2031年にかけてCAGR8.93%で成長すると予測されており、これは医薬品や注射と併せて体系的なリハビリテーションがより広く活用されることを反映しています。
装具や補助器具は、特に償還制度が確立されている北米や欧州において、脳性麻痺や脳卒中患者の治療費を支え続けています。選択的背側根切断術や整形外科的腱切開術などの外科的治療法は、痙性によって引き起こされる構造的な合併症を抱える患者に役立っています。ボツリヌス毒素は小児医療において依然として重要な役割を果たしており、2026年に実施された892名の参加者を対象とした18件のランダム化比較試験のメタ解析では、脳性麻痺の児童における足首の痙縮が有意に軽減されることが確認されました。これらの知見は、薬物治療の継続的な役割を裏付けるものであり、リハビリテーションや手術が中核となる治療経路を補完しています。
GABAアゴニストは、複数の適応症における経口および髄腔内投与のバクロフェンの広範な使用と、ジェネリック医薬品の幅広い入手可能性に支えられ、2025年には痙性治療市場シェアの39.56%を占めました。また、髄腔内投与により、ポンプのメンテナンスや薬剤の補充といった継続的な需要も生じました。α-2アドレナリン作動薬は、2026年から2031年にかけてCAGR9.67%で成長すると予測されています。多発性硬化症および脳卒中に関連する痙縮に対する多剤併用療法において、臨床医によるチザニジンの使用が増加傾向にありますが、鎮静作用や血圧への影響、肝機能の安全性モニタリングが必要であるため、より広範な使用には依然として制約があります。
ボツリヌス毒素は、依然として独自の薬剤分類に位置づけられ、ブランド品間の競合が活発であり、オナボツリヌストキシンA、アボボツリヌストキシンA、インコボツリヌストキシンAは、成人の上肢痙縮に対して確立された治療薬となっています。2026年6月、メルツ・セラピューティクス社は、脳性麻痺に関連する上肢痙縮を有する2歳以上の小児および青年を対象とした「XEOMIN」について、FDAから添付文書の更新承認を受けました。カンナビノイド系療法は、欧州およびカナダで承認されている環境において、多発性硬化症に関連する痙縮に対する比較的限られた選択肢として残りました。ダントロレンは、選別された重症症例に対して引き続き使用されていましたが、肝毒性の懸念や競合する治療選択肢の存在により、その使用は制限されていました。
2025年、多発性硬化症は痙縮治療市場シェアの36.77%を占めていました。これは、この患者集団における痙縮の発生頻度が高く、確立された投薬経路があったことが要因です。患者はしばしば長期的な管理を必要とし、これが繰り返し処方、注射、およびリハビリテーションを支えていました。脳性麻痺の市場は、2026年から2031年にかけてCAGR10.35%で成長すると予測されています。小児適応の拡大と早期介入がこの成長を支えており、2025年の研究では、両側性痙性脳性麻痺の幼児において、ボツリヌス毒素A型の反復治療と集中的なリハビリテーションを組み合わせることで、歩行運動学の改善や変形の進行遅延が確認されました。
脳卒中関連の痙縮も依然として主要な適応症の一つであり、脳卒中生存者は急性期を過ぎても継続的なケアを必要とすることが多いためです。脊髄損傷や外傷性脳損傷も、複雑なリハビリテーションのニーズにより、安定した需要を生み出しました。遺伝性痙性対麻痺は、規模は小さいもの、長期的なモニタリングを必要とする明確な適応症であり続け、2025年の総説では、特に欧州において、遠隔医療を活用したモニタリングやデジタルバイオバンクへの関心が高まっていることが強調されました。こうした適応症の組み合わせが、病院、クリニック、在宅の各設定における需要を支えました。
地域別分析
北米は2025年、痙性治療市場の40.84%を占めていました。これは、確立された臨床プロトコル、ボツリヌス毒素注射や髄腔内バクロフェンポンプに対する保険適用、そして充実した専門医基盤に支えられたものです。米国では年間79万5,000件の脳卒中が報告されており、推定140万人のアメリカ人が脳卒中に関連する痙性を抱えて生活していました。多発性硬化症や脳性麻痺では、投薬やリハビリテーションに対する需要が継続的に見られました。欧州は引き続き重要な地域であり、ドイツ、フランス、英国が主要な国内市場として挙げられます。また、29カ国における「サティベックス」の承認により、多発性硬化症に関連する痙縮に対するカンナビノイド系治療が強化されました。
アジア太平洋地域は、2026年から2031年にかけてCAGR8.56%で成長すると予測されており、これは痙縮治療市場において地域別で最も高い成長率となります。中国と日本における脳卒中の負担の増加、インドにおける脳性麻痺のリハビリテーション体制の拡充、そして韓国とオーストラリアにおける専門医の育成が、この成長を支えました。中国では2026年4月、広西チワン族自治区において、脳卒中リハビリテーション向けに、脳ーコンピュータインターフェース、脊髄刺激、およびロボット外骨格システムを統合したシステムが導入されました。中国医学会は、脳卒中後片麻痺に対する脊髄刺激療法に関する2025年の専門家コンセンサスを発表し、オーストラリアとニュージーランドでは、脊髄損傷の管理に関する2025年の理学療法ガイドラインが発行されました。
中東・アフリカ、南米のシェアは小さいもの、長期的な成長地域として依然として重要です。中東では、GCC(湾岸協力理事会)が、専門のリハビリテーションセンターやポンプを用いた療法の受け入れ能力の拡大を通じて導入を牽引しています。一方、南アフリカやその他のアフリカ市場では、専門医へのアクセスが限られており、民間保険以外でのボツリヌス毒素の保険適用も不十分です。南米では、痙縮治療に対する公的保険適用が拡大しているブラジルが中心的な役割を果たしており、アルゼンチンでは民間のリハビリテーション部門が成長しています。未治療の患者数が膨大であるため、中小都市や農村地域で体系的なケアを拡大するには、医療へのアクセス、人材育成、そして手頃な価格の治療モデルが不可欠です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 脳卒中、多発性硬化症、脳性麻痺、および脊髄損傷による負担の増大
- 局所性痙縮に対するボツリヌス毒素の使用拡大
- 多職種連携によるリハビリテーションと目標指向型ケアの拡大
- 難治性全身性痙縮に対する標的指向型髄腔内バクロフェン療法の利用拡大
- 痙縮の評価および治療プロセスの標準化
- 新興市場における診断漏れおよび未治療の患者層
- 市場抑制要因
- 高額な治療費、処置費、および長期的なモニタリング費用
- 経口抗痙攣薬の副作用および用量制限となる耐容性
- ボツリヌス毒素の短期間治療における持続性および免疫原性のリスク
- 髄腔内療法における専門的なインフラ、ポンプのメンテナンス、および投与中止のリスク
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療モダリティ別
- 薬物療法
- 理学療法およびリハビリテーション
- 装具および補助器具
- 外科的治療
- 選択的背側根切断術
- 整形外科および腱切開術
- その他のインターベンショナル治療
- 薬剤クラス別
- GABAアゴニスト
- α-2アドレナリン受容体作動薬
- チザニジン
- ボツリヌス毒素
- ダントロレンナトリウム
- カンナビノイド系治療法
- その他の薬剤分類
- 適応症別
- 脳性麻痺
- 多発性硬化症
- 脳卒中
- 脊髄損傷
- 外傷性脳損傷
- 遺伝性痙性対麻痺
- その他の神経系適応症
- 投与経路別
- 経口
- 非経口
- エンドユーザー別
- 病院
- 専門クリニック
- リハビリテーションセンター
- 外来手術センター
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他
- 年齢層別
- 小児患者
- 成人患者
- 高齢者患者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Acorda Therapeutics, Inc.
- Amneal Pharmaceuticals, Inc.
- Azurity Pharmaceuticals, Inc.
- Boston Scientific Corporation
- Cipla Limited
- Dr. Reddy's Laboratories Ltd.
- F. Hoffmann-La Roche Ltd.
- Flowonix Medical Inc.
- Hikma Pharmaceuticals PLC
- Ipsen Pharma
- Lupin Limited
- Medtronic plc
- Merz Therapeutics GmbH
- Metacel Pharmaceuticals, LLC
- Novartis AG
- Pfizer Inc.
- Piramal Enterprises Limited
- Saol Therapeutics, Inc.
- Sun Pharmaceutical Industries Ltd.
- Teva Pharmaceutical Industries Ltd.
- Tricumed Medizintechnik GmbH
- Viatris Inc.
- Zydus Lifesciences Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日


