


体部白癬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Tinea Corporis - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118920
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
体部白癬(tinea corporis)の市場規模は、2025年の151億1,000万米ドルから2026年には157億5,000万米ドルへと拡大し、2031年までに194億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR4.28%で成長すると見込まれています。
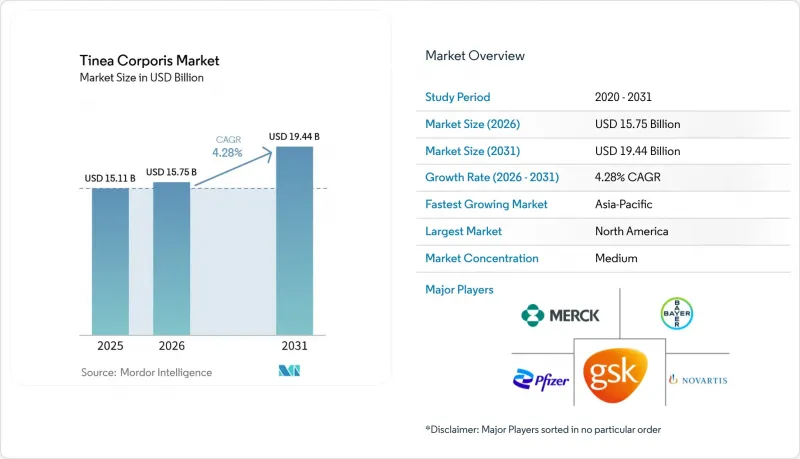
本レポートは、薬剤クラス別(アゾール系、アリルアミン系およびベンジルアミン系など)、剤形(クリーム・軟膏、ジェル・ローションなど)、患者層(小児、成人、高齢者)、流通チャネル(病院薬局、小売薬局およびドラッグストア、その他)、ならびに地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。予測値は金額(米ドル)で表示されています。
世界の体部白癬市場の動向と洞察
表在性皮膚糸状菌症の根強い負担
インドにおける多施設共同研究では、体部白癬が最も一般的な臨床像であり、皮膚糸状菌症症例の41%を占めており、体部白癬市場の需要を裏付けています。さらに、股部白癬が31%、足白癬が15%を占めており、体部白癬の治療需要の相対的な重要性が示されています。世界疾病負担(GBD)データによると、5歳から9歳の小児において絶対罹患率が最も高く、一方、障害調整生命年(DALY)率は95歳以上の人々で最も高くなりました。この年齢分布は、人口の両端における需要を裏付けるものであり、人口の高齢化に伴い治療ニーズが高まっていることを示しています。2025年の世界保健総会決議は、真菌性皮膚疾患のサーベイランス、診断、および治療へのアクセスを改善するための国家プログラムを促進する可能性があります。
OTC(一般用医薬品)へのアクセス拡大とセルフケア治療
体部白癬(Tinea corporis)市場においては、FDAのOTC(一般用医薬品)規格改正により、クロトリマゾールやテルビナフィンなどの外用抗真菌成分に関する枠組みが合理化されています。この枠組みにより、関連する規格条件を満たすブランド製品やプライベートブランド製品の参入障壁が低減されます。薬局チェーンは、特に大都市圏以外において、一次医療へのアクセスが限られている人々へのサービスを提供することができます。また、店頭での入手可能性が高まることで、合併症のない症状を持つ人々にとって、自己治療が容易になります。遠隔皮膚科診療と薬局の連携により、ビデオ診療とOTC医薬品や処方薬の直接配送を結びつけることが可能です。このモデルにより、診断から治療までの期間を短縮でき、推奨される治療コースの完遂を支援することができます。
テルビナフィンと新興皮膚糸状菌における多剤耐性
体部白癬(Tinea corporis)市場では、2025年に実施された多国籍ゲノム解析により、T. indotineae分離株の70%でテルビナフィン耐性が確認されました。この研究では、すべての分離株が単系統群に集約されていることが判明し、単一の進化的起源と継続的なクローン的拡散が裏付けられました。英国でのレビューでは、記録された症例の31.8%で治療失敗が認められ、4.5%の症例でイトラコナゾールへの反応が不十分であることが判明しました。これにより、テルビナフィンが効果を示さない場合の代替治療としてのアゾール系薬剤の信頼性が低下しています。各国の抗真菌薬適正使用の枠組みは進化しつつありますが、多くの国の薬局方において、T. indotineaeに対する標準化された最小発育阻止濃度(MIC)の基準値は依然として定まっていません。
セグメント分析
2025年、アゾール系薬剤は需要の42.2%を占め、体部白癬(Tinea corporis)市場において主導的な地位を確立しました。この地位は、広範囲な抗真菌活性、確立された一般用医薬品(OTC)としての入手可能性、およびクロトリマゾールやミコナゾールに対する臨床的な親和性を反映しています。イトラコナゾールは、テルビナフィンが効果を示さないT. indotineae感染症に対して、再び注目を集めています。この用途により、従来は外用セルフケア製品と長く結びつけられてきたこの薬剤クラスに、処方薬としての需要が加わることになります。アリルアミン系およびベンジルアミン系は、2031年までCAGR5.7%で成長すると予測されています。
テルビナフィンおよびナフチフィンは殺真菌活性を有しており、合併症のない症例において、静菌作用を持つアゾール系薬剤よりも短い治療期間で済む場合があります。治療期間の短縮は、服薬順守率の向上や再発のリスクがある期間の短縮につながります。アムホテリシンBを含むポリエン系薬剤は、重度の皮膚病変を伴う免疫不全患者向けのニッチな選択肢として依然として位置づけられています。抗感染薬の配合剤、特に固定用量のステロイド・抗真菌剤配合製品は、南アジアおよび東南アジアで依然として広く使用されていますが、規制当局による監視が強化されています。体部白癬(Tinea corporis)市場は、製剤に関する特許や投与法の改良によって形作られており、これらは、ジェネリック有効成分が価格圧力に直面する中で、ブランドメーカーが価値を守る一助となっています。
2025年には、クリームおよび軟膏が需要の48.3%を占め、これらは処方リストに広く掲載されていること、また患者や薬剤師にとって使い慣れた剤形であることを反映しています。これらは多くの部位への塗布に適しており、ブランド品、ジェネリック医薬品、小売業者独自の製品ラインを通じて入手可能です。スプレーや溶液は、2031年までCAGR5.9%で成長すると予測されています。体部白癬市場において、これらの剤形は、広範囲や毛の生えている部位、クリームを均一に塗布するのが難しい皮膚の折り目部分などにおいて、非接触での塗布を可能にします。また、速乾性があるため、繰り返し塗布する手間を軽減することもできます。
2026年の査読済み研究によると、ルリコナゾールを配合したマイクロスポンジゲルについて、91.4%の封入効率と、12時間にわたるin vitroでの83.7%の薬物放出率が報告されています。この製剤は、1日1回の外用投与に適した、皮膚内での持続的な滞留と最小限の刺激性を示しました。別の2026年のビフォナゾール含有フィルム形成スプレーに関する研究では、11.1秒でのフィルム形成と、T80(80%放出)が8.7時間で達成されたことが報告されています。ジェルやローションは中程度のニーズに対応する一方、シャンプーや洗浄剤は、液体の接触によって広範囲の塗布が可能となる頭皮や、皮膚が密着した体の部位に使用されます。
地域別分析
2025年、北米は体部白癬(Tinea corporis)市場の39.2%を占めました。同地域では、成熟したOTC制度、薬局での入手可能性、および遠隔皮膚科診療の利用拡大が見られます。FDAのOTCモノグラフ改正は、外用抗真菌製品の表示および販売に関する条件を規定し続けています。2025年のメディケイド調査によると、約680万人の加入者を対象とした調査で、1万人年あたり79.1症例の発生率が報告されました。同調査では、診断された症例の10%未満しか水酸化カリウム検査または培養検査による確認を受けていないことが判明しました。
アジア太平洋地域は、2031年までCAGR5.9%で成長すると予測されており、体部白癬市場において地域別で最も高い成長率を示しています。インドでは、「Global Burden of Disease 2021」データセットにおいて、真菌性皮膚疾患の症例数が2億6,500万件を記録しました。インドの病院調査では、体部白癬が皮膚糸状菌症の主な臨床像であることが明らかになり、三次医療機関における症例の41%から88%を占めていました。2025年のインドの研究では、培養検体の60%でテルビナフィン耐性が、85.6%の検体でフルコナゾール耐性が確認されました。中国と日本も処方需要を押し上げていますが、基本的なクロトリマゾールクリーム製品については、国内のジェネリック医薬品メーカーからの価格圧力に直面しています。
欧州では、英国、ドイツ、フランス、イタリア、スペインにおいて、体部白癬の市場規模が顕著であり、これらの国々では、ブランド品のアゾール系薬剤がジェネリック医薬品やプライベートブランド製品と競合しています。英国では、2018年から2024年7月にかけて、皮膚糸状菌分離株のうちT. indotineaeが占める割合が2%から38%に増加し、その後、ロンドンから英国およびアイルランドのさらに27の都市へと広がりました。中東およびアフリカにも成長の可能性があります。しかし、サハラ以南のアフリカの一部地域では、経済的な負担や正式なヘルスケアへのアクセスが限られているため、治療の普及が制約されています。南米は、まだ初期段階にある地域的な機会であり、ブラジルでは2024年に初のT. indotineae症例が確認されました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 表在性皮膚糸状菌症がもたらす根強い負担
- OTC医薬品の入手機会の拡大とセルフケア治療
- 難治性および耐性感染症の検出件数の増加
- 高温多湿環境への曝露、通気性の悪い衣服、および密接な接触ネットワーク
- 皮膚科の遠隔医療と薬局主導の症例発見
- 短期コースおよび皮膚保持型製剤の革新
- 市場抑制要因
- テルビナフィンと新興皮膚糸状菌における多剤耐性
- 診断上の誤分類とステロイド治療による白癬
- 治療における服薬遵守の不備および早期の中断
- ジェネリック医薬品の価格圧迫と差別化の限界
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- アゾール系
- アリルアミンおよびベンジルアミン
- ポリエン
- ステロイド
- 抗感染薬の併用療法
- その他の抗真菌薬クラス
- 製剤別
- クリームおよび軟膏
- ジェルおよびローション
- スプレーおよび溶液
- パウダー
- シャンプーおよび洗浄剤
- その他の剤形
- 患者層別
- 小児
- 成人
- 高齢者
- 流通チャネル別
- 病院薬局
- 小売薬局およびドラッグストア
- オンライン薬局
- 専門薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aurobindo Pharma Limited
- Bausch Health Companies Inc.
- Bayer AG
- Cipla Limited
- Dr. Reddy's Laboratories Limited
- GlaxoSmithKline plc
- Glenmark Pharmaceuticals Limited
- Kaken Pharmaceutical Co., Ltd.
- Lupin Limited
- Merck & Co., Inc.
- Novartis AG
- Perrigo Company plc
- Pfizer Inc.
- Sandoz Group AG
- Sebela Pharmaceuticals, Inc.
- Sun Pharmaceutical Industries Limited
- Taro Pharmaceutical Industries Ltd.
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc.
- Zydus Lifesciences Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日