


低糖フルーツスナック:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Low Sugar Fruit Snacks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 228 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118860
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、低糖フルーツスナック市場の規模は、2025年の30億3,000万米ドルから2026年には32億8,000万米ドルへと拡大し、2031年までに60億2,000万米ドルに達すると予想されており、2026~2031年にかけてCAGR11.21%で成長すると見込まれています。
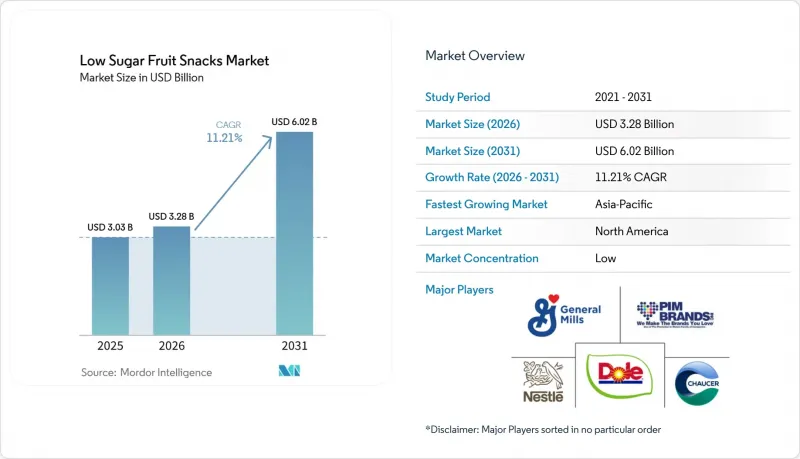
本レポートは、製品タイプ(ドライフルーツ製品、フルーツバー、フルーツチップス、その他)、性質(従来型、オーガニック)、包装(パウチ、箱・カートン、その他)、流通チャネル(スーパーマーケット・ハイパーマーケット、コンビニエンスストア、その他)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の低糖フルーツスナック市場の動向と洞察
低糖スナック製品に対する消費者の嗜好の高まり
低糖スナックへの消費者の関心は、一時的ダイエット志向ではなく、代謝の健康に対する継続的な関心を反映しています。親は幼児用のスナックを購入する際、糖分含有量をますます重視するようになっており、これにより低糖志向が家庭での日常的な買い物にも波及しています。これにより、購入対象は個々の成人の消費にとどまらず広がり、あらゆる所得層において購入頻度が増加する可能性があります。米国食品医薬品局(FDA)による「ヘルシー」表示に関する規則が、2025年2月25日に発効しました。フルーツ製品については、この規則により、添加糖の含有量を1日の摂取基準値の2%以下に制限することが定められており、順守が義務付けられるのは2028年2月25日からとなります。期限までに配合の見直しを完了したブランドは、後から配合を変更するブランドよりも、包装前面のより目立つ位置に表示を行うことが可能となります。
糖分削減を促進する政府の取り組みの増加
政府の措置により、糖分削減は製品開発におけるより一般的な要件となりつつあります。英国は2025年11月、清涼飲料税(Soft Drinks Industry Levy)の適用範囲を拡大し、基準値を100mLあたり5gから4.5gに引き下げるとともに、砂糖が添加された乳飲料も対象に含めました。この施策の遵守期限は2028年1月1日であり、国民の食事から1日あたり1,700万カロリーを削減すると見込まれています。スコットランドでは、2025年の規制に基づき、高脂肪・高塩分・高糖分製品の目立つ陳列や価格プロモーションを制限し、ウェールズの規制は2026年3月26日に施行されました。また、英国は2025年8月、乳幼児用食品メーカーに対し、生後36ヶ月までの幼児用製品に含まれる糖分と塩分を2027年2月までに削減するよう求める自主的な指針を発表しました。これらの措置は、特にメーカーがすでに厳しい栄養基準を満たしている場合において、成分を見直したフルーツスナックへの需要を後押ししています。
ドライフルーツに本来含まれる高い天然糖分
ドライフルーツは急成長している商品形態ですが、その天然の果糖とブドウ糖含有量により、「低糖」という位置づけが複雑になる可能性があります。ナツメヤシ、レーズン、加糖クランベリーは、乾燥状態で100gあたり60gから80gの総糖分を含んでいます。これにより、「無添加糖」という表示と、1食分あたりの総糖分に注目する消費者の意識との間に隔たりが生じています。現在の表示規則では、総糖分摂取量を評価する買い物客にとって、この差異を完全に解消することはできません。2025年の科学的なレビューでは、ポリフェノール含有量を維持しつつ血糖負荷を低減する方法として、真空含浸、パルス電界処理、低温プラズマ処理が特定されました。しかし、これらの技術の商業的な利用はまだ限定的であるため、天然糖分の問題は、低糖フルーツスナック市場の大部分を依然として制約し続けています。
セグメント分析
2025年時点で、フルーツバーは低糖フルーツスナック市場シェアの45.32%を占めていましたが、ドライフルーツ製品は2026~2031年にかけてCAGR12.38%で拡大すると予測されています。フルーツバーは、デーツやナッツをベースとしたもの、圧縮されたフリーズドライ混合物、消費者の好みに合わせて調整可能なその他の原料の組み合わせを使用できるという利点があります。この柔軟性により、ブランドは、持ち運びに便利な基本的な形態を変えたり、慣れ親しんだバー形態の購入習慣から逸脱したりすることなく、さまざまな価格帯の商品を提供することが可能となります。また、北米や欧州の小売店における確固たる陳列位置も、継続的な売上を支えるとともに、買い物客がこの形態の商品を容易に見つけられるようにしています。ドライフルーツ製品の成長がより急速である理由は、フリーズドライ製品が、従来型風乾製品とは異なるサクサクとした食感と低水分含有量を特徴としているためです。フリーズドライ製品は、ポリフェノールや抗酸化物質の含有量の90%から98%を保持しており、これが栄養面での魅力を支えています。2025年の科学的なレビューでは、高周波を利用したフリーズドライ法が、昇華サイクル時間を30%から40%短縮できるスケーラブルな選択肢として特定されました。処理時間の短縮により、予測期間中にこの技術を採用するメーカーのコスト削減につながる可能性があります。
フルーツチップスは、従来型ポテトチップスに代わる、食感に重点を置いた代替品として注目を集めています。真空フライや風乾は、低脂肪・低糖を実現しつつ、サクサクとした食感を重視する消費者に馴染みのあるスナック体験を提供できます。一方、グミは、砂糖がゲル化に直接関与しているため、レシピを慎重に変更しない限り砂糖を除去することができず、配合設計においてより困難な課題に直面しています。プロバイオティクス、プレバイオティクス繊維、ビタミンなどの機能成分を添加することで、メーカーは糖分削減後もプレミアム価格を維持することが可能になります。また、これらの添加により、企業はグミを単一の栄養目的だけでなく、複数の栄養目的を持つ製品として位置付ける根拠を得ることができます。機能への位置づけの変化により、グミは主に甘味スナックから、多面的なメリットを備えた製品へと変貌を遂げつつあります。焼き菓子やフルーツ混合スナックは「その他」のカテゴリーに位置づけられ、より幅広い食感の選択肢を模索する初期の取り組みを反映しています。これらの製品は、従来型の糖分が多いスナックに戻ることなく、バラエティを求める買い物客に対応するため、企業にとってのもう一つの手段となります。
2025年には、従来型製品がカテゴリー価値の75.48%を占めましたが、オーガニック製品は2031年までCAGR13.27%で成長すると予測されています。従来型製品は、価格に敏感な世帯にとって入手しやすく、また主流の食料品店におけるプライベートブランドの拡大の恩恵を受けているため、依然として重要な位置を占めています。これにより、予測期間を通じて従来型製品は過半数のシェアを維持し、幅広い世帯にとって重要な存在であり続けると考えられます。オーガニック製品は、米国、北欧、アジア太平洋の都市部市場において、消費者の間で急速に成長しています。これらの購入者は、認証済みのオーガニック製品に対して30%から60%のプレミアムを支払うことを厭いません。認証済みのサプライチェーンは参入障壁となります。なぜなら、ブランドは認証要件を満たさなければ「オーガニック」という位置づけを謳うことができないからです。この構造は、確立された事業者が利益率を守りつつ、差別化された価値提案を支えるのに役立っています。
また、オーガニック製品のプレミアム価格差は、南米や東南アジアにおける受託製造への投資を促進しています。これらの地域には、成熟した欧米市場の供給源よりも低コストで調達可能な認証オーガニック原料が存在するため、将来の供給基盤として重要視されています。サプライチェーンの生産能力が拡大すれば、より多くのブランドがオーガニック原料を利用できるようになり、認証製品の品揃えの拡充につながります。また、長期的には、一般小売市場におけるプレミアム価格差の負担を軽減することにもつながると考えられます。したがって、低糖フルーツスナック市場では、予測期間の後半にかけて、オーガニック製品の成長が主にプレミアム主導のパターンから、数量の拡大へと移行する可能性が高いと考えられます。この変化によって認証の価値が失われることはありませんが、認証製品へのアクセスが拡大する可能性があります。従来型製品は、手頃な価格と食料品店での幅広い流通によって引き続き支えられていくと考えられます。したがって、これら2つの性質セグメントは、同じ価格戦略を採用するのではなく、それぞれ異なる消費者のニーズに応えていくことになります。
地域別分析
2025年時点で、北米はカテゴリー価値の36.56%を占めました。同地域は、確立された健康志向スナックの小売ネットワークと、成熟したD2C(消費者直接販売)環境の恩恵を受けています。これらのチャネルは、新興ブランドに対し、従来型の小売業者のゲートキーピングに代わる選択肢を提供し、特定の消費者層を対象に製品をテストすることを可能にしています。米国が主要貢献源となっており、カリフォルニア州とテキサス州の大都市圏市場では、フルーツスナックの定期購入サービスが広く受け入れられています。カナダでは、オーガニック製品やアレルゲンフリー製品への需要が高まっています。メキシコでは、都市部の中流階級の消費者からの関心が高まっています。欧州は2番目に大きな地域です。ドイツ、英国、フランスが消費を牽引しており、スウェーデンとオランダではオーガニックフルーツスナックの普及が著しいです。小売市場の成熟度の高さにより、企業は北米と欧州の両方で消費者にリーチするためのいくつかの手段を講じることができます。これには、スーパーマーケットへの陳列、専門小売店、直接注文、家族用のマルチパック購入などが含まれます。また、これらの地域では健康面での信頼性への注目もより高まっています。これにより、糖分、原料、認証に関する明確な情報の提供に対する需要が支えられています。
アジア太平洋は、2026~2031年にかけてCAGR13.11%で成長すると予測されており、低糖フルーツスナック市場において地域別で最も高い成長率を示しています。都市化、中産階級の可処分所得の増加、食生活の変化が、中国、インド、東南アジア全域におけるこの成長を支えています。中国は電子商取引が特に顕著で、Tmall、JD.com、ソーシャルコマースを通じてブランド品のフルーツスナックが販売されています。これらのチャネルにより、ブランドは実店舗への大規模な投資を行うことなく、全国的な販売網を構築することが可能になります。インドでは、微量栄養素を補給する手段として、都市部の親を対象にした栄養強化型の低糖製品が位置づけられています。ベトナム、インドネシア、タイでは、都市化に伴い包装スナックへの支出が増加しており、市場が台頭しつつあります。日本と韓国は、フリーズドライ製品、プレミアムパウチ、原産地認証を受けた原料を好むプレミアム市場であり続けています。したがって、この地域には、バリュー志向の購買環境とプレミアム志向の購買環境の両方が存在します。デジタルを通じた商品発見は、ブランドがこれらの異なる消費者のニーズに合わせて、商品形態や製品主張を調整するのに役立ちます。実店舗での流通網がまだ不均一な地域では、eコマースを通じた市場参入が特に重要です。このため、流通チャネルの選択は、国レベルの市場開発と密接に関連しています。
南米は緩やかなペースで成長しており、ブラジルが主要な牽引役となり、アルゼンチン、ペルー、コロンビア、チリがさらなる需要を押し上げています。この地域には、アサイー、グアバ、パッションフルーツ、クプアス、マラクジャなどの熱帯産原料が豊富にあり、これらを活用することで、輸出用の低糖フルーツスナック市場製品に差別化を図ることができます。この調達拠点は、北米と欧州の小売需要に向けた生産を支えています。中東・アフリカには、発展段階の異なる市場が含まれています。アラブ首長国連邦とサウジアラビアは、輸入依存度の高いプレミアムスナック市場であり、健康志向の製品はより強固な価格ポジションを確立することができます。南アフリカは、組織化されたアフリカの小売市場における発展を牽引しています。ナイジェリアとエジプトは発展初期段階の市場であり、都市化とモダントレードの拡大が、ブランド化された健康スナックの普及を後押ししています。熱帯フルーツの調達により、地域の農業と国際的な製品開発との間に明確なつながりが生まれます。これにより、サプライヤーは、従来型のフルーツ製品に慣れ親しんでいる市場に対して、異なる風味のプロファイルを提案することが可能になります。輸入に重点を置く湾岸諸国の市場は、プレミアム製品にとって別の販路となります。発展初期段階にあるアフリカの市場は、組織化された小売業とモダントレードの継続的な拡大に、より大きく依存しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低糖スナック製品に対する消費者の嗜好の高まり
- 糖分削減を促進する政府の取り組みの増加
- 手軽で分量が調整されたフルーツスナックへの需要の高まり
- クリーンラベル製品やアレルゲンフリー製品への嗜好の高まり
- 天然の甘みを持つ果実の選定と加工技術の進歩
- 近代的な小売チャネル全体における常温保存可能なフルーツ製品の普及拡大
- 市場抑制要因
- ドライフルーツに本来含まれる高い天然糖分
- 製品の食感や味を維持しながらの高額な再配合コスト
- 加工フルーツや健康効果の謳い文句に対する消費者の厳しい目
- 果実の収穫量と原料価格の変動
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ
- ドライフルーツ製品
- 風乾
- フリーズドライ
- フルーツバー
- フルーツチップス
- フルーツグミ
- その他(焼き菓子、フルーツ混合スナック)
- ドライフルーツ製品
- 性質
- 従来型
- オーガニック
- 包装
- パウチ
- 箱・カートン
- カップ・ジャー
- その他
- 流通チャネル
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・専門店
- オンライン小売店
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- PIM Brands, Inc.
- General Mills, Inc.
- Kellanova
- Nestle S.A.
- SunOpta Inc.
- Danone S.A.
- Dole Food Company, Inc.
- Del Monte Foods, Inc.
- Tyson Foods, Inc.
- Mars, Incorporated
- The Hain Celestial Group, Inc.
- Materne North America Corp.
- That's It Nutrition, LLC
- Solely, Int. Inc.
- RIND Snacks, Inc.
- Bare Foods Co.
- Crispy Green, Inc.
- Chaucer Foods Ltd
- Wallaroo Foods Ltd
- BEAR Snacks
- BranchOut Food Inc.
- SmartSweets Inc.
- Mount Franklin Foods, LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 228 Pages
- 納期
- 2~3営業日


