


キレート微量栄養素肥料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Chelated Micronutrient Fertilizers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118195
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、キレート化微量栄養素肥料の市場規模は、2025年の9億7,000万米ドル、2026年の10億5,000万米ドルから、2031年までに15億6,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は8.20%となる見込みです。
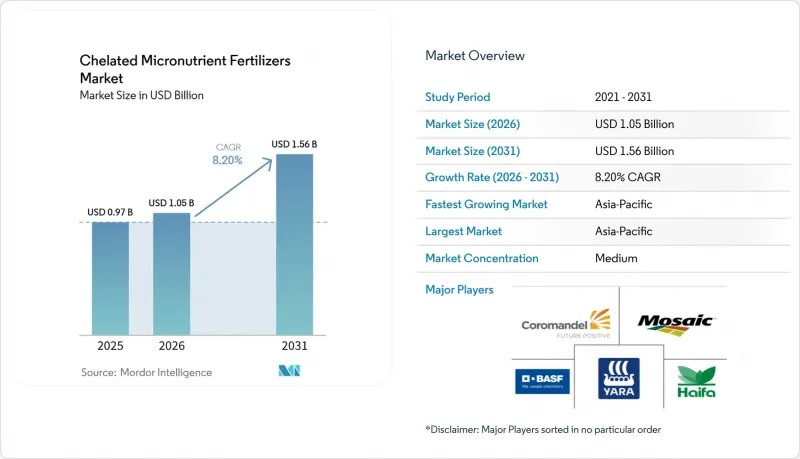
本レポートは、微量栄養素の種類(亜鉛、鉄、マンガンなど)、形態(乾燥・液体)、キレート剤(EDTA、EDDHAなど)、作物の種類(果物・野菜など)、施用方法(施肥灌漑、葉面散布など)、および地域(北米、欧州など)ごとに分類されています。市場予測は、金額(米ドル)および数量(メトリックトン)で提示されています。
世界のキレート化微量栄養素肥料市場の動向とインサイト
集約的な農業が行われている土壌における微量栄養素の枯渇の進行
キレート化微量栄養素肥料市場は、微量栄養素の補充速度を上回る速さでその貯蔵量を枯渇させている連作システムから、強い後押しを受けています。2024年に『Frontiers in Soil Science』誌に掲載された研究によると、インドの28州で採取された土壌サンプルの38%において亜鉛欠乏が確認されており、大規模な商業農業基盤におけるこの農学的課題の規模が裏付けられています。その商業的影響は、生産性の高い灌漑地帯においてより顕著であり、そこでは生産者が、高品質な養分補正プログラムへの移行に向けた経済的インセンティブと農学的両方の能力を兼ね備えています。2024年に『Journal of Soil Science and Plant Nutrition』誌に掲載された調査によると、亜鉛製品は経年劣化、浸出、および移動によって土壌中の植物利用可能分を失う可能性があることが示されており、これは繰り返し使用しても安定したキレート化された供給が有効であるという実績を裏付けています。生産者がこうした土壌条件下でより信頼性の高い作物の反応を確認すれば、低コストの塩類からの移行を元に戻すことは難しくなるため、キレート化された微量栄養素肥料市場はその需要を維持する傾向にあります。
精密農業により、処方ベースの微量栄養素の使用が増加しています
可変施用システム、リモートセンシング、土壌マッピングの普及により、微量栄養素管理がより的を絞ったものとなり、事後対応的なアプローチが減っていることから、市場は恩恵を受けています。2026年の『Research in Applied Water Science』誌では、精密施肥システムがセンサー、コントローラー、注入ユニットを組み合わせて、広範囲散布法では実現できないタイミングと場所で作物ごとに最適な栄養素を供給する方法が解説されました。これにより、農家やサービスプロバイダーが、一貫した安定性、既知の吸収特性、そして精密機器との互換性を備えた製品をますます求めるようになり、調達行動に変化が生じています。BASF SEは2025年10月、日本において「xarvio HEALTHY FIELDS for RiTA」を発売し、この考え方をさらに発展させました。このサービスは、人工知能(AI)を活用した土壌改良サービスや栄養処方支援と、水稲農家向けの収量保証モデルを組み合わせたものです。こうしたデータ主導型のプログラムが普及するにつれ、キレート化された微量栄養素肥料市場は、汎用ブレンドから、栄養処方戦略に適合した特定の配合へと移行する動きの恩恵を受けています。
従来の微量栄養素肥料と比較したコストの高さ
キレート化微量栄養素肥料市場において、価格設定は依然として最も重要な構造的制約となっています。これは、キレート化製品が通常、同等の硫酸塩系代替品よりも高価であるためです。この価格差は、従来の製品の1.5倍から2.5倍にも及ぶことがあり、投入予算が限られている小規模農家や作物にとって障壁となっています。施用量の削減によってその差をある程度相殺することは可能ですが、即時のコストが依然として意思決定の主な要因となっている主食作物プログラムにおいては、その節約額だけでは生産者の行動を変えるには不十分な場合が少なくありません。この影響は、穀物やその他の汎用作物において最も顕著であり、これらの作物では、良好な農学的反応が必ずしも説得力のある短期的な経済的利益につながるとは限りません。そのため、キレート化微量栄養素肥料市場は、品質の維持や収量の安定性がより高い商業的価値を持つ園芸、輸出向け農業、制御環境、およびその他の農業システムに集中した状態が続いています。
セグメント分析
亜鉛は引き続き最大の栄養素カテゴリーであり、2025年にはキレート化微量栄養素肥料市場の26.2%を占めました。この地位は、亜鉛欠乏が地理的に広く見られること、および穀物、野菜、園芸システム全般において信頼性の高い欠乏是正が実用的に必要とされていることを反映しています。MDPIの学術誌『Plants』に掲載された2024年の総説では、亜鉛が熱帯土壌において最も欠乏しやすい微量栄養素であることが指摘され、ブラジルのセラード地域全体で亜鉛の状態が不十分であることが報告されており、熱帯農業におけるその商業的重要性が強調されています。鉄は、鉄の利用可能性が急速に低下する石灰質土壌におけるクロロシスの是正に不可欠であるため、主要なセグメントの一つとなっています。また、マンガン、銅、モリブデンも、特定の酵素機能、窒素固定の支援、および作物ごとの栄養計画に関連して使用されるため、キレート化微量栄養素肥料市場において重要な役割を維持しています。
ホウ素は、微量栄養素カテゴリーの中で最も急速な成長を記録すると予測されており、2031年までCAGR9.1%で拡大すると見込まれています。この成長は、果物、野菜、油糧種子の作付面積の増加と関連しています。これらの作物では、ホウ素欠乏が開花、着果、種子形成、および品質に直接影響を及ぼす可能性があるからです。その商業的な理屈は単純明快です。これらの作物体系における生産者は通常、目に見える不可逆的な生産損失を防ぐための栄養管理プログラムには、より積極的に費用を支払う傾向があるからです。鉄については、技術的に困難な土壌において引き続き重要な役割を果たす見込みです。これは、より単純な製剤の効果が低下する中でも、EDDHAをベースとした供給方法が依然として優れた性能を発揮し続けているためです。したがって、栄養素の全体的な構成は、大規模な欠乏是正と、規模は小さいもの成長が速く、高付加価値作物の生産を支える特殊用途との間で、バランスが保たれています。
キレート化微量栄養素肥料市場において、乾燥製剤が最大のシェアを占め、2025年には58.4%に達しました。乾燥製品がこの優位性を維持できたのは、保管が容易で、従来の流通経路を通じた移動も容易であり、依然として標準的な取り扱いシステムに依存している広大な農地での栽培プログラムに適しているからです。また、穀物作物の大量調達慣行や、より長い保存期間と慣れ親しんだ施用形態を好む生産者のニーズにも合致しています。こうした実用的な利点が、施用方法が進化し続ける中でも、乾燥製品が依然として販売量の基幹カテゴリーであり続けている理由を説明しています。
液体製剤は最も急速な成長を記録すると予測されており、2031年までCAGR8.8%で拡大すると見込まれています。この変化は、施肥灌漑、保護栽培、水耕栽培、および正確な溶解と安定した養分供給を必要とするその他のシステムの普及と密接に関連しています。また、液体製品は、商業園芸でますます好まれる低用量・高頻度の施肥スケジュールにも適しています。また、新しい生分解性キレート剤も、液体製品の開発に自然に適合しています。なぜなら、これらの形態は、栄養素の供給と取り扱いやすさ、およびシステムとの互換性を容易に両立させることができるからです。その結果、急激な置き換えではなく、形態の段階的な移行が進んでおり、技術的に高度な作物栽培システムでは液体のシェアが拡大する一方で、従来の施用モデルでは乾燥製品が引き続き主流を占めています。
地域別分析
アジア太平洋地域は、2025年のキレート微量栄養素肥料市場シェアの25.3%を占めており、2031年までCAGR8.9%と、地域別で最も高い成長率を記録すると予測されています。この二重の優位性は、中国とインドにおける作物生産の規模と、同地域の集約的に耕作されている土壌全体にわたり未解決の微量栄養素欠乏が深刻であることを反映しています。2024年に『Frontiers in Soil Science』誌が発表したインドに関する研究では、28州から採取した土壌サンプルの38%で亜鉛欠乏が確認され、この地域最大級の農業システムの一つにおいて、より的を絞った改善策が必要であることが浮き彫りになりました。また、商業農業において点滴灌漑、葉面散布、作物別のアドバイザリープログラムが普及するにつれ、同地域では水溶性製品の採用がさらに進んでいます。BASF SEが2025年10月に日本でRiTA向けに「xarvio HEALTHY FIELDS」を発売したことは、デジタル農業学と微量栄養素の処方箋をサービス主導型モデルに統合できることを示しており、これはキレート化微量栄養素肥料市場の今後の方向性にとって重要です。
欧州は、キレート微量栄養素肥料市場において重要な地位を占めていました。これは、同地域の生産者がより厳しい食品品質要件の下で農業を営み、より充実した農学支援体制を備え、精密施用技術へのアクセスも広範であるためです。スペイン、イタリア、ドイツ、フランスは依然として中心的な位置を占めています。これは、地中海式園芸や永年作物の生産システムにおいて、集約的な生産条件下で信頼性の高い微量栄養素の性能が求められるためです。規制環境もより厳しく、特に欧州連合(EU)の肥料規制や持続可能性への期待に準拠しなければならない製品ポートフォリオにとってはなおさらです。そのため、生分解性キレート剤は、他の多くの地域よりも欧州において重要性を増しています。したがって、この地域は、現地の需要だけでなく、複数の市場にサービスを提供するサプライヤーの世界の配合戦略にも影響を及ぼしています。
北米と南米は、いずれも長期的な成長にとって重要な地域であるもの、キレート化微量栄養素肥料市場における需要構造には違いが見られました。北米では、精密農業がより成熟しており、施肥灌漑、可変施用率システム、詳細な土壌管理が、特産作物や先進的な列作物の栽培における導入を後押ししています。一方、南米は熱帯・亜熱帯地域における農業の現実に強く結びついており、特にブラジルでは、大規模な作付システムにおいて亜鉛やホウ素の欠乏が依然として重要な課題となっています。中東およびアフリカは販売量こそまだ小規模ですが、温室栽培、輸出向け園芸、および水利用の厳格な管理が、クリーンで効率的な微量栄養素の供給を後押ししているため、戦略的に重要な地域となっています。これらの地域全体において、生産者が灌漑管理、商業作物の集約化、そしてより安定した養分吸収への明確なニーズを組み合わせるにつれ、キレート化された微量栄養素肥料の市場は拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
- 調査手法
第2章 本レポートの内容
第3章 エグゼクティブサマリーおよび主な調査結果
第4章 主要な業界動向
- 主要作物の作付面積
- 畑作作物
- 園芸作物
- 芝生および観賞用植物
- 平均施肥量
- 主要栄養素
- 畑作物
- 園芸作物
- 芝生および観賞用植物
- 主要栄養素
- 規制の枠組み
- バリューチェーンおよび流通チャネル分析
- 市場促進要因
- 集約的な農業が行われている土壌における微量栄養素の枯渇の進行
- 精密農業により、処方に基づく微量栄養素の使用が増加しています
- 高付加価値作物の収量保護が、キレート剤配合製品の需要を支えています
- 水溶性キレート剤は、施肥灌漑との適合性を高めています
- 持続可能性への圧力により、低用量での栄養素効率化の導入が加速しています
- 従来の微量栄養素塩に比べて生体利用率に優れていることが、切り替えを後押ししています
- 市場抑制要因
- 従来の微量栄養素の投入に比べてコストが高いこと
- 互換性のないタンクミックスによる農家による誤用リスク
- 土壌のpHや水の硬度条件によって、その性能にばらつきが見られる
- キレート剤の残留性および環境中での挙動をめぐる規制当局の精査
第5章 市場規模と成長予測
- 微量栄養素の種類別
- 亜鉛
- 鉄
- マンガン
- ホウ素
- 銅
- モリブデン
- その他の微量栄養素の種類
- フォーム別
- ドライ
- リキッド
- キレート剤別
- EDTA
- EDDHA
- DTPA
- IDHA
- その他のキレート剤
- 作物タイプ別
- 果物・野菜
- 穀類・穀物
- 油糧種子・豆類
- その他の作物タイプ
- 用途別
- 葉面
- 土壌
- 灌漑
- 種子処理
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BASF SE
- The Mosaic Company
- Haifa Group
- Yara International ASA
- Coromandel International Limited
- Nouryon Chemicals Holding B.V.
- Valagro S.p.A.
- ADOB Sp. z o.o. Sp.j.
- ATP Nutrition, LLC
- BMS Micro-Nutrients B.V.
- Van Iperen International B.V.
- Wilbur-Ellis Company LLC
- ICL Group Ltd.
- The Andersons, Inc.
- Nufarm Limited
第7章 肥料業界のCEOが直面する重要な戦略的課題


