


臨床用医療ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Clinical-grade Medical Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118179
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、臨床用医療ソフトウェアの市場規模は2025年に35億6,000万米ドルと評価され、2026年の42億4,000万米ドルから2031年までに102億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは19.18%となる見込みです。
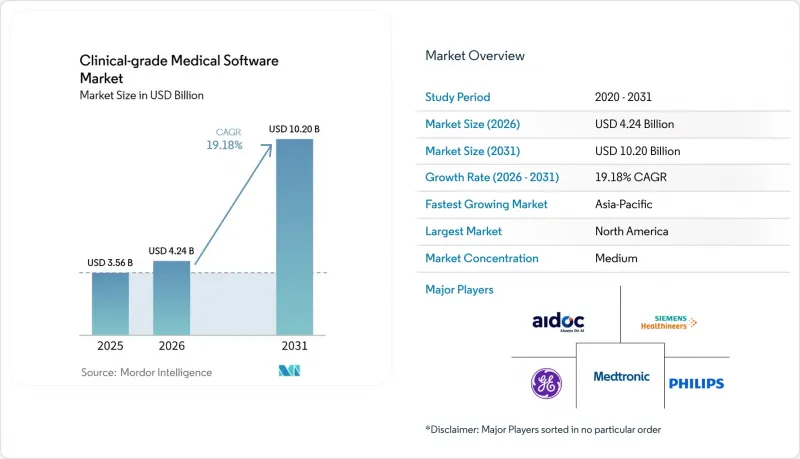
本レポートは、臨床機能(診断、モニタリング、治療、CDS、その他)、導入形態(クラウド型、オンプレミス型、ハイブリッド型)、構成要素(ソフトウェア、サービス)、治療領域(腫瘍学、循環器学、神経学、放射線学、その他)、エンドユーザー(病院、日帰り手術センター、診断センター、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。予測値は金額(米ドル)で示されています。
世界の臨床グレード医療ソフトウェア市場の動向と洞察
AIを活用した臨床ワークフローの自動化が、臨床生産性の格差を拡大させています
AIを活用したワークフローツールは、臨床用ソフトウェアの購入決定において注目を集めています。アンビエント・ドキュメンテーション・ツールは、手作業による文書作成の負担を軽減し、臨床医が患者ケアに費やす時間を増やすことができます。医療機関では、従来は手作業による文書化や調整に依存していた業務を支援するため、こうしたシステムの試験導入が進められています。エージェントベースのシステムは、ソフトウェアの価値を電子カルテ(EHR)の枠を超えて臨床業務の調整へと移行させ、専門的なワークフロープロバイダーに新たな機会をもたらす一方で、既存のEHRサプライヤーへの圧力を強める可能性があります。シミュレーション環境での調査によると、エージェント型EHRシステムは、特定の診断タスクにおいて経験豊富な医師のパフォーマンスに迫る結果を示しており、継続的な臨床評価の根拠となっています。
EHR、PACS、LISの統合ニーズがプラットフォームの価値を再定義
医療機関は、EHR、PACS、LIS、および分析システムを横断して機能するソフトウェアをますます求めています。断片化された画像診断システムや検査システム、HL7 FHIRの導入状況のばらつき、そして断片化されたIoTデータは、依然としてエンタープライズAI活用の障壁となっています。ベンダーが、臨床医が患者記録から離れることなく情報を連携させることができれば、臨床グレードの医療ソフトウェア市場は恩恵を受けることになります。アクティブなEHR記録内での画像へのコンテキストに応じたアクセスは、企業購買担当者にとって実用的な要件となりつつあり、一方で、信頼性の高い相互運用性により、サプライヤーは単一の機能ではなく、運用上の適合性を競うことが可能になります。
サイバーセキュリティ上の脆弱性は、臨床用ソフトウェアのパフォーマンスリスクを生み出しています
サイバーセキュリティは、単なるIT上の懸念事項ではなく、診療の継続性に関わる問題となっています。2025年、医療分野におけるランサムウェア被害件数は前年比58%増加しました。2026年4月のChipSoftへの攻撃は、ベンダー側のインシデントが複数の医療機関におけるEHRへのアクセスを妨げる可能性があることを示しました。現在、医療提供者は臨床用ソフトウェアを評価する際、セキュリティ、プライバシー、復旧能力、および耐障害性の高いインフラを優先しており、これは臨床グレードの医療ソフトウェア市場への信頼に影響を与え、ベンダーのエンジニアリングコストを増加させ、調達サイクルを長期化させる可能性があります。
セグメント分析
2025年、診断用ソフトウェアは臨床グレード医療ソフトウェア市場規模の33.22%を占めました。AIによるトリアージが膨大な画像データの管理や限られた専門医の人員体制を補う一助となったことで、放射線科および病理学のワークフローがこの地位を支えました。2026年3月時点で、FDAの承認を受けたAIアルゴリズム1,524件のうち1,163件が放射線科分野のものであり、これは診断用途における製品環境が成熟していることを反映しています。『Nature Biomedical Engineering』誌の記事によると、米国では診断画像の誤りにより、年間4万~8万件の予防可能な死亡が発生し、医療過誤によるコストは40億米ドル以上に上るとされています。
治療用ソフトウェアは、2031年までCAGR20.93%で成長すると予測されています。このカテゴリーには、心血管疾患、呼吸器疾患、代謝性疾患の管理に使用されるアプリケーションが含まれており、処方箋が必要なデジタル治療薬に対する保険者による給付範囲の拡大が、市場の拡大にとって依然として重要となります。モニタリングソフトウェア、疾患管理ソフトウェア、臨床意思決定支援ソフトウェア、臨床ワークフローおよびコミュニケーションソフトウェア、遠隔医療およびバーチャルケアソフトウェア、ならびに医療画像および可視化ソフトウェアが、残りの臨床機能カテゴリーを構成しています。臨床グレードの医療ソフトウェア業界は、償還範囲の拡大や臨床的エビデンスにより、パイロットプログラムの枠を超えて導入が促進されることで恩恵を受ける可能性があります。
2025年時点で、クラウドベースのソフトウェアは臨床グレード医療ソフトウェア市場規模の56.23%を占めました。この地位は、医療システムがホスト型アプリケーション、エンタープライズ・イメージング、および分析サービスへと移行していることを反映したものです。クラウドツールは、病院や外来診療施設間での情報共有を支援し、医療提供者がローカルインフラだけに依存することなく、対応能力を拡大することを可能にしました。クラウド導入には、引き続きセキュリティ、プライバシー、および臨床的継続性の要件が課されています。
ハイブリッド型ソフトウェアは、2031年までCAGR22.86%で成長すると予測されています。医療システムでは、遅延に敏感なワークロードや緊密に統合されたワークロード、規制上の制約があるワークロードをオンプレミスで維持しつつ、分析、AI推論、二次的な画像診断の使用事例をパブリッククラウド環境に配置するために、ハイブリッド設計を採用しています。2026年の調査報告では、機密性の高い臨床記録を保護しつつ相互運用性を支援するために、病院のプライベートクラウド、コミュニティクラウド、および政府クラウドの各レイヤーを組み合わせたハイブリッドモデルが紹介されました。オンプレミス型ソフトウェアは、厳格なデータ居住地規則が設けられている管轄区域や、更新予算が限られている施設において、依然として重要な役割を果たしています。
地域別分析
2025年、北米は臨床グレードの医療ソフトウェア市場において42.76%のシェアを占めました。これは、企業におけるEHRの広範な導入、FDA承認済みの複数のAIツール、およびデジタルケアに向けた成熟した保険者フレームワークに支えられたものです。医療提供者は、サイバーリスクに対するインフラを強化しつつ、臨床機能を拡充しました。メキシコでは、民間の病院グループがデジタルインフラに投資したことで需要が増加し、カナダでは、医療提供者が既存のプラットフォームサプライヤーに代わる選択肢を評価したため、引き続き活発な購入が見られました。
欧州では、MDRの要件やGDPRのデータ主権に関する規則によって形作られる、コンプライアンス重視の環境が維持されました。インターシステムズは2026年5月、IntelliCareがAIネイティブEHRとして初めてEUのMDRクラスIIa認証を取得したと発表しました。このような認証は、規制対象の入札において重要な要件となる可能性があります。ドイツ、英国、北欧諸国は引き続き臨床AIツールの積極的なユーザーであり、一方、GCC諸国ではAIネイティブEHRの導入が台頭し、MedcareがEMEA地域のプロバイダーとして初めてインターシステムズのIntelliCareを導入しました。
アジア太平洋地域は、中国、インド、日本、韓国、オーストラリアにおける国家的なデジタル化プログラム、病院のIT近代化、および現地ベンダーの発展に支えられ、2031年までCAGR19.56%で成長すると予測されています。中国の病院の設備更新サイクルは、エンタープライズ向け画像診断ソフトウェアの調達機会を生み出し、一方、インドの国内ヘルスIT開発は、利用しやすい導入モデルを支えました。また、韓国の「K-Digital」イニシアチブやオーストラリアの「My Health Record」の拡大も需要を後押ししました。ブラジルとアルゼンチンを筆頭とする南米は、公立病院のデジタル化が拡張性の高い調達機会を生み出したことで、引き続き新興地域としての地位を維持しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した臨床ワークフローの自動化
- EHR、PACS、およびLISの統合に対する需要
- デジタルケアに対する規制面および償還面での支援
- クラウドネイティブ型臨床ソフトウェアの導入
- 医療従事者の認知的負荷を軽減するためのアラートの個別化
- サービスが行き届いていない専門医市場向けの臨床用ソフトウェアのローカライズ
- 市場抑制要因
- サイバーセキュリティ、プライバシー、およびランサムウェアの脅威
- 臨床検証およびエビデンスの要件
- 多層的なアルゴリズムによる警告の連発による「アラート・ファティーグ」
- ソフトウェア調達における臨床部門の所有権の分散
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 臨床機能別
- 診断用ソフトウェア
- モニタリングソフトウェア
- 治療用ソフトウェア
- 疾患管理ソフトウェア
- 臨床意思決定支援ソフトウェア
- 臨床情報・文書管理ソフトウェア
- 臨床ワークフローおよびコミュニケーションソフトウェア
- 遠隔医療およびバーチャルケア用ソフトウェア
- 医療用画像・可視化ソフトウェア
- その他
- 展開別
- クラウド型ソフトウェア
- オンプレミス型ソフトウェア
- ハイブリッドソフトウェア
- コンポーネント別
- ソフトウェア
- サービス
- 治療領域別
- オンコロジー
- 循環器科
- 神経学
- ラジオロジー
- 呼吸器疾患
- 代謝性疾患
- 感染症
- 免疫学
- 女性の健康
- その他の治療領域
- エンドユーザー別
- 病院・健康システム
- 外来手術センター
- 診断・画像診断センター
- 在宅ヘルスケアプロバイダー
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aidoc Medical Ltd.
- athenahealth, Inc.
- Elsevier B.V.
- Epic Systems Corporation
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- InterSystems Corporation
- IQVIA Holdings Inc.
- Koninklijke Philips N.V.
- Lunit Inc.
- McKesson Corporation
- Medical Information Technology, Inc.
- Medtronic plc
- Merative, Inc.
- NextGen Healthcare, Inc.
- NVIDIA Corporation
- Optum, Inc.
- Oracle Corporation
- Qure.ai Technologies Private Limited
- SAS Institute Inc.
- Siemens Healthineers AG
第7章 市場機会と将来の展望



