


キラルラセミ化阻害剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Chiral Racemization Inhibitors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118174
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、キラルラセミ化阻害剤の市場規模は、2025年の4億2,012万米ドルから2026年には4億5,118万米ドルへと拡大し、2031年までに6億5,165万米ドルに達すると見込まれており、2026年から2031年にかけてCAGR7.63%で成長すると予測されています。
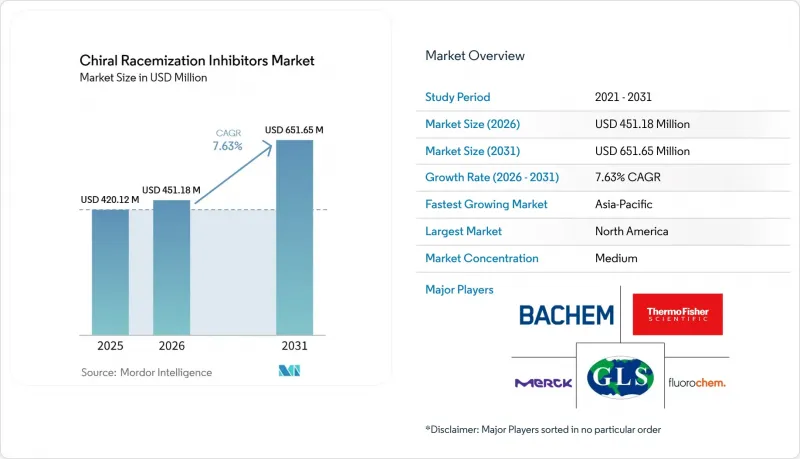
本レポートは、製品タイプ(オキシマ系阻害剤、Hobtなど)、剤形(粉末、溶液、その他)、用途(ペプチド合成、医薬品原薬(API)合成、生体結合など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のキラルラセミ化阻害剤市場の動向と洞察
医薬品原薬(API)合成における高純度キラル化合物の需要増加
キラルラセミ化阻害剤市場は、医薬品原薬(API)製造におけるキラル不純物の管理強化により、着実な支持を得ています。ICHの原薬に関する要件に沿ったFDAのガイダンスでは、製品の品質に影響を与える可能性のある合成工程全体において、企業は立体化学的リスクを特定し、管理することが求められています。これにより、ラセミ化阻害剤は、単なる調査用のオプション購入品ではなく、多くの規制対象となるペプチドおよびAPIのワークフローにおいて、標準的なコスト項目となっています。ペプチド鎖が長くなるにつれて、負担はさらに増大します。これは、アミノ酸が1つ追加されるごとに、ラセミ化を制御しなければならない箇所が1つ増えるためです。合成の複雑さが増すと、需要が進行中の開発プログラムの数よりも急速に伸びる可能性があるため、この商業的影響はキラルラセミ化抑制剤市場において顕著です。ICH Q11への準拠により、この要件は主要な規制地域における製造実務に定着しています。
GLP-1受容体アゴニストを筆頭とする、ペプチド系治療薬の採用拡大
キラルラセミ化阻害剤市場は、ペプチド治療薬、特にグルカゴン様ペプチド-1(GLP-1)受容体アゴニストにおける活発な商業活動および開発活動からも恩恵を受けています。大規模なペプチド製造は、単に反応器の容量だけで推進されるものではなく、あらゆるスケールアップ段階において純度管理が依然として中心的な役割を果たしています。検証済みの阻害剤システムは、複雑なペプチド合成における繰り返しのカップリングサイクル中に蓄積し得るラセミ化リスクを抑制するのに役立ちます。ペプチド製造における科学的・商業的活動が拡大し続ける中、この分野にサービスを提供するサプライヤー各社は、開発および臨床上のニーズに応えるべく、認定済み試薬のポートフォリオを拡充しています。Bachem社は、2025会計年度において、現地通貨ベースで臨床開発関連の売上高が29.7%増加したと報告しており、これは開発段階のペプチド研究が、キラルラセミ化阻害剤市場の将来の需要を引き続き支えているという見方を裏付けるものです。
特殊キラル試薬の高コスト
キラルラセミ化阻害剤市場は、コストに敏感な製造環境において価格の障壁に直面しています。高純度のOxymaPureおよび関連する次世代製品は、より単純なカップリング原料に比べて割高な価格設定となっており、小規模なCDMOにとって適格性の確認や在庫計画がより困難になっています。アイリス・バイオテック社は、OxymaPureを研究用スケールの価格帯で提示しており、このプレミアムな価格設定を如実に示しています。大規模なAPIメーカーは、この追加コストをコンプライアンスやバッチリリース保護の一環として捉えることで、より容易に吸収することができます。一方、小規模な地域メーカーは、多くの場合、コストと顧客の予算を天秤にかけるため、規制が最も厳しい市場以外での広範な採用が鈍化しています。したがって、キラルラセミ化阻害剤市場は、純度リスクが商業的に重大な影響を及ぼす地域や、エンドユーザーが高価格な試薬の経済性を正当化できる地域において、最も急速に拡大しています。
セグメント分析
2025年には、オキシマ系阻害剤が製品タイプ構成の34.52%を占め、キラルラセミ化阻害剤市場におけるこのセグメントは、2031年までCAGR8.41%で成長すると予測されています。そのシェアは、規制対象の合成環境において、安全性、取り扱いの容易さ、および性能が調和していることを反映しています。Iris Biotech GmbHは、「OxymaPure」を、製造中止となったHOBtおよび1-ヒドロキシ-7-アザベンゾトリアゾール(HOAt)製剤の直接的な代替品として位置付けています。本製品は、これらの化合物に伴う爆発性分類の負担を回避しつつ、エピマー化の低減を支える性能を備えています。調達部門は、反応効率に加え、輸送コスト、作業者の安全、およびプラントの認定要件も考慮するため、この位置づけはキラルラセミ化抑制剤業界において重要です。その結果、従来のベンゾトリアゾール系添加剤に伴う物流上の摩擦を伴わずに、調査規模と製造規模の両方に適した製品群が実現しました。
HOBtは、溶液相合成やカルボジイミドを媒介とするワークフローにおいて、依然として使用されています。これらの分野では、確立された方法、既存のバリデーション、および価格への敏感さから、旧式のシステムが引き続き採用されています。HOAt、HONB、およびHOSuは、特定の活性化挙動や、扱いが難しい残基に対するpKa特性を必要とする、より限定された使用事例において引き続き活用されています。米国化学会(ACS)グリーンケミストリー研究所の製薬円卓会議は、ペプチド合成におけるより環境に優しい選択肢の一つとして、OxymaPure由来の試薬を特定することで、この変化を後押ししています。また、Bachem AG社は、COMUおよびPyOximを、ベンゾトリアゾール系からの脱却というより広範な動きの一環として位置付けており、この代替の動きが単一の添加剤にとどまらず、試薬プラットフォーム全体へと広がっていることを示しています。これにより、オキシマ系化学は、単なる添加剤レベルの見方から予想されるよりも、キラルラセミ化阻害剤市場において、より広い成長の余地を得ることになります。
地域別分析
2025年、北米は売上高の38.62%を占め、キラルラセミ化阻害剤市場において最大の地域シェアを維持しました。この地域では、ペプチド開発企業、CDMO、そして厳格な品質管理システムが、単一の調達基盤の下に集約されています。米国は依然としてこの中心的な位置を占めており、FDAの監督および国際調和会議(ICH)に準拠した要件により、原薬製造においてキラル不純物の管理が日常的な要件となっています。このため、同地域の需要は、単価のみではなく、バリデーション済みの製品、文書化の質、そして信頼性の高い供給に重点が置かれています。カナダは研究開発需要を、メキシコはジェネリック医薬品に関連するAPI(有効成分)の活動および小規模な製造拠点を通じて貢献しています。地域全体の動向を見ると、キラルラセミ化阻害剤市場は、ペプチドのスケールアップ、規制順守、および調達体制が融合する地域で最も堅調に推移しています。
アジア太平洋地域は、2031年までCAGR8.33%という最も高い成長率を示すと予測されています。キラルラセミ化阻害剤市場におけるこの地域の成長は、中国のCDMOの規模、インドの医薬品製造の拡大、そして韓国におけるペプチド生産能力への関心によって牽引されています。中国は、地元の生産者がキラルラセミ化阻害剤および添加剤化学分野において、国内需要と輸出チャネルの双方に対応しているため、地域の供給状況において中心的な役割を果たしています。蘇州ハイファイン・バイオテックは、2025年度の売上高が6億230万人民元(8,300万米ドル)であると報告しており、その成長はGLP-1中間体および小分子核酸試薬に起因しています。
欧州は2025年も第3位の地域規模を維持しており、数多くの先進的な試薬・ペプチド専門企業が拠点を置くことから、キラルラセミ化阻害剤市場において引き続き重要な役割を果たしています。Bachem社は2025年の売上高として6億9,510万スイスフラン(7億7,900万米ドル)を報告しており、同社の臨床開発関連売上高は現地通貨ベースで29.7%増加しました。これは、ペプチド関連の調達需要が引き続き堅調であることを反映しています。また、ドイツにはアイリス・バイオテック社があり、同社は2024年にジメチルホルムアミド(DMF)を使用しないペプチドおよびオリゴヌクレオチド合成のための「Cyclover-Amine」プラットフォームを導入し、グリーンケミストリーの配慮がワークフローの設計にどのように取り入れられているかを実証しました。南米、中東・アフリカは、これらの地域における採用が依然として大規模なペプチドAPI生産よりも、研究機関や地域のジェネリック医薬品製造に重点が置かれているため、商業的な比重は依然として小さいままです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高純度治療用ペプチドに対する需要の高まり
- 固相ペプチド合成法の採用拡大
- ペプチド受託開発・製造機関(CDMO)の生産能力の拡大
- より安全性の高い非ベンゾトリアゾール系ラセミ化阻害剤への移行
- 医薬品製造におけるラセミ化抑制添加剤の使用拡大
- 市場抑制要因
- 特殊ラセミ化阻害剤の高コスト
- 統合型カップリング試薬システムの入手可能性
- 特定のベンゾトリアゾール系添加剤に関する安全性および規制上の懸念
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- オキシマ系阻害剤
- HOBt
- HOAt
- HONB
- HOSu
- その他のキラルラセミ化阻害剤
- フォーム別
- パウダー
- ソリューション
- その他の形態
- 用途別
- ペプチド合成
- 医薬品原薬(API)の合成
- 生体結合
- オリゴヌクレオチド合成
- 学術・調査
- 特殊化学品およびファインケミカルの合成
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AAPPTec
- AnaSpec, Inc.
- Bachem Inc.
- Biosolve Chimie
- Biosynth
- BLD Pharmatech Ltd.
- Carl Roth GmbH+Co. KG
- CEM Corporation
- Chem-Impex International
- CS Bio Co.
- Enamine Ltd.
- Fluorochem Limited
- FUJIFILM Wako Pure Chemical Corporation
- GL Biochem(Shanghai)Ltd.
- Iris Biotech GmbH
- Merck KGaA
- Santa Cruz Biotechnology, Inc.
- Suzhou Highfine Biotech Co., Ltd.
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


