


T3P:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
T3P - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099989
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、T3Pの市場規模は、2025年の4,408万米ドル、2026年の4,682万米ドルから、2031年までに6,388万米ドルへと拡大すると予測されており、2026年から2031年にかけてCAGR6.41%を記録すると見込まれています。
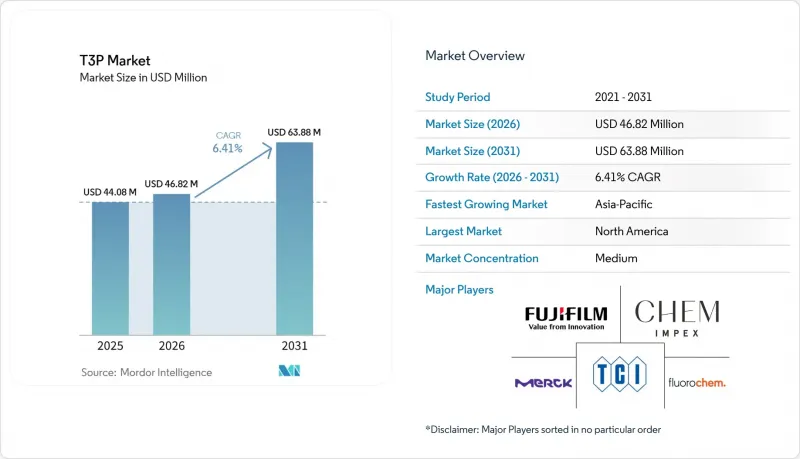
本レポートは、濃度(50%溶液、70%溶液、その他の濃度)、溶媒の種類(酢酸エチル、アセトニトリルなど)、用途(ペプチド合成、医薬品原薬(API)合成など)、および地域(アジア太平洋、北米、欧州、世界のその他の地域)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のT3P市場の動向と洞察
医薬品有効成分(API)およびペプチド系医薬品の製造に対する需要の高まり
T3P市場は、ペプチド系治療薬が専門的な開発段階から大量生産段階へと移行していることから恩恵を受けています。この変化は極めて重要であり、製造業者はもはや研究用バッチのためだけにカップリング試薬を購入するのではなく、より広範で予測可能な工業生産プログラムのためにそれらを必要としているからです。T3Pは、アミド結合の形成を可能にすると同時に、競合するいくつかのシステムに伴う残留物よりも除去しやすい水溶性の副生成物を生成することで、この要件を満たしています。この運用上の利点は、製造業者が商業用APIライン全体において、精製時間の短縮、溶媒使用量の削減、およびバッチ処理能力の制約解消に取り組むにつれて、ますます重要性を増しています。その結果、T3P市場は、数年前と比較して、代謝性疾患、腫瘍学、および心血管系医薬品の製造において、より大きな重要性を帯びるようになりました。より多くのペプチドプログラムが開発段階を経てスケールアップへと進むにつれ、T3P市場の需要は、大手製薬メーカーおよびその委託製造パートナーによる生産能力の決定と密接に関連し続けるものと見込まれます。
グリーンケミストリーの枠組みおよび大規模な適正製造基準(GMP)合成におけるT3Pの採用拡大
T3P市場は、規制対象の製造において、より環境に優しく安全なプロセス化学への広範な移行からも支持を得ています。調達チームやプラント運営者は、大規模使用向けのカップリング試薬を選定する際、廃棄物の発生量、危険性プロファイル、および除去の容易さをますます重視するようになっています。『Organic Letters』誌に掲載予定の2026年の研究では、T3Pを用いたCyclover補助型液相ペプチド合成により、モデルペプチドであるLeu-エンケファリンについて、プロセス質量強度が2.7倍低減され、単離収率が93%を達成したと報告される見込みであり、これはT3P市場において、持続可能性に関する議論のための技術的な参考基準となるでしょう。この結果は、T3Pの実用性を裏付けるものです。なぜなら、環境負荷の低減が、収率の向上やプロセス負担の軽減につながるとき、その環境性能には商業的な意義があるからです。また、T3Pは溶液形態で入手可能であるという利点もあり、固体試薬が曝露や安全上の懸念を引き起こす可能性のある適正製造規範(GMP)環境下での取り扱いを改善します。T3P市場において、グリーンケミストリーは、適格性評価、プラントのワークフロー、およびサプライヤーの選定に影響を与える運用上の選別基準として機能しています。
代替カップリング試薬と比較した高コスト
T3P市場は、購入者が試薬価格を既存の代替品と直接比較することが多いため、依然としてコスト面の課題に直面しています。この課題は、ジェネリック医薬品の製造、研究規模の用途、および農薬の生産において特に顕著であり、これらの分野では、下流工程の運用効率よりも投入コストの管理が試薬の選定に大きな影響を与えることがよくあります。T3Pは、精製要件、溶媒廃棄の負担、およびサイクルタイムを削減することができます。しかし、初期の購入決定を行う調達チームは、必ずしもこうしたコスト削減効果を考慮しているわけではありません。プロセス上の価値と購入価格との間に生じるこのギャップが、長期的に見れば総所有コストの面でT3Pが有利である場合でも、導入の妨げとなっています。価格に敏感な最終用途においては、製造業者は、検証済みのワークフローや予算の想定に沿った、より低コストのシステムを使い続けることがよくあります。そのため、T3P市場は、純度、速度、コンプライアンスが重要な要件となる用途では急速に成長している一方で、付加価値の低い用途では導入のペースが鈍化しています。
セグメント分析
2025年には、「50%溶液」がT3P市場シェアの58.72%を占めると予想されており、これは処理要件や反応性能におけるその役割を反映したものです。この形式は、安定した流動特性を提供し、容積式分注に対応しているため、自動合成プラットフォーム、GMP反応器、および日常的な実験室作業において、依然として実用的な標準となっています。また、ユーザーは、活性試薬の強度と操作の利便性のバランスを取る必要がある場合にも、この形式を好んで選択します。多くの生産現場では、濃度のわずかな向上と同じくらい、投与制御や取り扱いの簡便さが重視されています。この運用ロジックにより、新しいペプチドプログラムでより高い効率が求められるようになっても、50%溶液はT3P市場において中心的な位置を占め続けています。
70%溶液のT3P市場規模は、2026年から2031年にかけてCAGR 6.93%で拡大すると予測されており、予測期間中、最も成長が著しい濃度フォーマットとなる見込みです。工業規模のペプチド製造において、この採用が最も進んでおり、試薬密度を高めることでバッチあたりの総溶媒量を削減し、プロセスの質量効率目標の達成を支援できるためです。この要因は、小規模な実験室での処理よりも大規模な生産キャンペーンにおいてより重要となります。なぜなら、規模が大きくなるにつれて、溶媒負荷と反応器の処理能力が重要なコスト要因となるからです。2026年の『Organic Letters』誌の研究は、最適化された条件下において、T3Pベースのペプチドワークフローがプロセス質量強度を大幅に低減することを示しており、この効率化の動向を裏付けています。その他の濃度形式は依然としてニッチな存在であり、広範な産業需要というよりは、受託合成のニーズや専門的な研究プログラムに対応するものです。T3P業界全体では、高濃度形式への移行は緩やかなものにとどまっていますが、プロセス効率がコスト面や持続可能性の面でメリットをもたらす用途においては、その動向が顕著に見られます。
50%溶液は、GMP文書や再現性要件に合致している点でも利点があります。一貫した分注により、回避可能なバッチ間のばらつきのリスクを低減できるからです。ハイスループット製造において、企業がすでにプロセスを最適化している場合、この信頼性は、より高濃度のフォーマットが持つ理論上の効率上の利点を上回る可能性があります。T3P市場の購入者は、50%溶液を、適格性評価やスケールアップにおいて「摩擦の少ない選択肢」と見なすことがよくあります。この位置づけにより、特に製薬メーカーが商業化段階における運用上の変更を最小限に抑えようとする場合、50%溶液の導入実績は堅調に維持されています。対照的に、70%溶液は、大規模なペプチドプログラムにおける次の段階の最適化取り組みとより密接に関連しています。このような動向により、T3P市場では濃度による二極化が生じており、一方の製剤形態は既存の慣行に支えられ、もう一方の製剤形態はスケール拡大による効率化目標によって支持されています。
地域別分析
北米は2025年にT3P市場シェアの36.82%を占めると予想されており、金額ベースで最大の地域貢献者となる見込みです。この地域には、製薬メーカー、大手CDMO、および先進的なペプチド生産プログラムが集中しています。規制対象の製造を行う顧客は、サプライヤーの品質システム、包括的な文書化、および信頼性の高い納品を優先するため、こうした集中が試薬の安定した需要を支えています。2025年3月に予定されているCuria社のアルバカーキ拠点の拡張は、将来の医薬品生産ニーズを満たすために、同地域の供給基盤を強化すると見込まれています。その結果、T3P市場における北米の需要は、エンドユーザーの数と同様に、認定の厳格さや製造の集中度によっても形作られています。
欧州は依然としてT3P市場の重要な部分を占めており、ドイツ、英国、フランス、イタリアが、医薬品および特殊化学品の活動を通じて需要を支えています。同地域のプロセス化学の基盤と、厳格に管理された製造基準を満たす材料への選好が、その地位を支えています。また、欧州のバイヤーは、溶剤の選定、トレーサビリティ、およびサプライヤーの監査対応体制を重視しており、これらはGMPグレードの製剤を支える要素となっています。したがって、T3P市場の地域的な特性上、低コストのカタログ製品との競合よりも、高純度で文書化が徹底された供給が好まれています。
アジア太平洋地域は最も急成長している地域セグメントであり、T3P市場は2031年までCAGR7.13%を記録すると予測されています。中国は、広範な化学製造基盤と、医薬品および工業用合成分野における重要性の高まりにより、地域全体の販売量において引き続き中核市場としての地位を維持しています。インドは、輸出志向のAPI(原薬)セクターと、より複雑なプロセス化学の利用拡大を通じて、市場の勢いを後押ししています。日本は、富士フイルム和光純薬株式会社による2024年5月の医薬品原料の生産能力拡大を含め、確立されたGMP試薬基盤に支えられています。韓国はバイオ医薬品の開発活動を通じて貢献しており、世界のその他の地域は規模が比較的小さく、開発の初期段階にとどまっています。これらの傾向を総合すると、T3P市場は現在、北米に集中しており、欧州では品質重視の需要が見られ、アジア太平洋地域で最も急速な拡大を遂げていることがわかります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ペプチド治療薬および先進的な医薬品製造に対する需要の高まり
- 医薬品原薬および有機合成分野におけるT3Pの採用拡大
- CDMOへの医薬品開発・製造のアウトソーシングの増加
- 高効率かつ副生成物の少ないカップリング試薬としてのT3Pの利用拡大
- 医薬化学および特殊化学品の合成分野における研究開発投資の増加
- 市場抑制要因
- 従来のカップリング試薬に比べてコストが高め
- HATU、HBTU、COMU、EDCなどの代替カップリング試薬の入手可能性
- 医薬品グレード試薬に対する厳格な規制および品質要件
- バリューチェーン分析
- ポーターのファイブフォース分析
- 価格分析
第5章 市場規模と成長予測
- 濃度別
- 50%溶液
- 70%溶液
- その他の濃度
- 溶剤タイプ別
- 酢酸エチル
- ジメチルホルムアミド(DMF)
- アセトニトリル
- その他の溶剤
- 用途別
- ペプチド合成
- 医薬品原薬(API)の合成
- 有機合成
- ファイン・スペシャリティ化学品の合成
- 農薬の合成
- プロセス化学
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 世界のその他の地域
- 南米
- 中東・アフリカ
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AAPPTec
- BLD Pharmatech Ltd.
- Carl Roth
- Chem-Impex
- Curia Global, Inc.
- Fluorochem Limited
- FUJIFILM Wako Pure Chemical Corporation
- Infinia Sciences Pvt. Ltd.,
- Iris Biotech GmbH
- Merck KGaA
- Santa Cruz Biotechnology, Inc.
- TargetMol Chemicals Inc.
- Tokyo Chemical Industry Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


