


ペプチド合成試薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Peptide Synthesis Reagents - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118172
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ペプチド合成試薬の市場規模は、2025年の26億5,000万米ドルから2026年には28億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.65%で推移し、2031年までに41億2,000万米ドルに達すると予測されています。
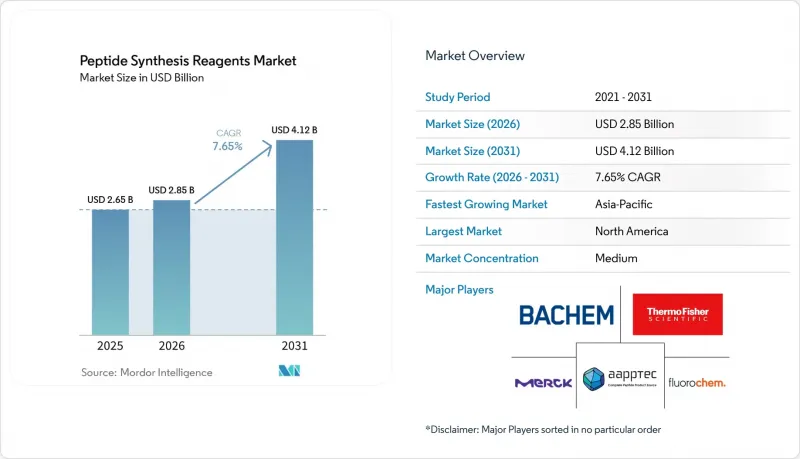
本レポートは、製品タイプ(保護アミノ酸、カップリング試薬など)、合成方法(固相ペプチド合成(SPPS)など)、用途(治療用ペプチドの製造、診断用ペプチドなど)、および地域(アジア太平洋、北米、欧州、世界のその他の地域)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のペプチド合成試薬市場の動向と洞察
ペプチド治療薬の急速な成長
ペプチド医薬品は、全分子に占める割合は依然として小さいもの、現在では世界の製薬業界において重要な収益源となっています。このため、ペプチド合成試薬市場は、後期段階の治療薬開発の進捗と密接に結びついています。2025年には150種類以上のペプチド候補物質が初めて臨床試験段階に入り、創薬、開発、スケールアップ活動全般にわたる将来の試薬消費の幅広い基盤を支えています。代謝系や心血管系の大型プログラムが商業生産段階に近づくにつれ、各合成ステップで保護基付き残基やカップリング剤を繰り返し使用する必要があるため、ペプチド合成試薬市場の需要は急激に高まります。また、経口ペプチド分野の進展により、必要な原材料の構成も変化しています。開発者は、複雑な生物学的利用能戦略を支えるために、より純度の高い構成要素と、より厳格なプロセス管理を必要とするからです。このため、ペプチド合成試薬市場は、単に分子数だけでなく、パイプラインの質や製造準備状況に対してより敏感に反応するようになっています。
受託開発・製造機関(CDMO)サービスの拡大
ペプチド合成試薬市場は、メーカー各社が地域を越えて合成拠点を拡大し、プロセス能力を拡充する中で、ペプチドCDMOの新たな拡大局面に支えられています。Bachem社は2026年にブベンドルフの「Building K」の稼働を本格化させる予定であり、これにより最新鋭のAPI(有効成分)の大規模生産能力が強化され、ペプチド原料に対する長期的な購入需要が後押しされます。2026年5月にCordenPharmaがAmbioPharmの買収に合意したことで、米国と中国に製造拠点が追加され、ペプチド供給の地域分布が変化するとともに、より広範なグローバル生産ネットワークが強化されます。ファーマブロックの浙江省における初のGMP準拠パイロット規模のペプチドプラントが2026年6月に稼働を開始しました。このプラントは、液相合成、連続流合成、酵素補助合成の機能を備えており、商業開発で使用される試薬の選択肢を広げています。その結果、ペプチド合成試薬市場は、グレードの選定、文書化の要件、および好まれる化学プラットフォームに影響を与えることのできる、少数の大手バイヤーによってますます形作られるようになっています。
高品質な合成試薬の高コスト
ペプチド合成試薬市場は、医薬品グレードの保護アミノ酸や特殊なカップリング剤が、低グレードの代替品よりも依然として高価であるため、根強いコストの障壁に直面しています。この負担の大部分は精製に起因しており、ペプチドメーカーの報告によると、精製コストは製造総コストの50%から60%を占める可能性があり、従来のC18法では、精製された有効成分(API)1キログラムあたりに相当量の溶媒を消費する可能性があります。製造業者が低仕様の原料を選択すると、このコスト圧力はさらに強まります。結合が不完全になったり、ラセミ化が進んだりすることで、追加の精製サイクルが必要になる可能性があるためです。この影響は、ペプチドが長いもの、修飾されたもの、あるいは環状ペプチドである場合に特に顕著です。これらの場合、試薬の使用量が多くなる上、合成上の誤りを修正するためのコストも高くなります。その結果、市場成長は顧客グループによってばらつきが見られ、小規模な製造業者や予算に制約のある研究所は、大規模な商業ペプチドメーカーよりも総コストの圧力にさらされやすい状況にあります。
セグメント分析
2025年、保護アミノ酸はペプチド合成試薬市場シェアの33.47%を占めており、これは固相および液相の双方の合成経路で広く使用されていることを反映しています。あらゆるペプチド開発プログラムにおいて保護残基の反復的な導入が不可欠であり、大規模なグルカゴン様ペプチド-1(GLP-1)開発プログラムでは、長い配列と高い生産量によってその必要性がさらに増大するため、保護アミノ酸への需要は引き続き高い水準を維持しています。カップリング試薬は、2031年までCAGR8.41%で成長すると予測されており、ペプチド合成試薬市場において最も成長の速い製品カテゴリーとなる見込みです。2025年の研究によると、環境に優しい二成分溶媒と併用されるカップリング試薬TBECは、従来のジメチルホルムアミド(DMF)ベースの方法と同等のリラグルチド合成収率を実現しており、次世代試薬システムに対する商業的な関心を裏付けています。
ペプチド合成樹脂は、固相ペプチド合成(SPPS)に必要な固相担体を提供し、SPPSが商業生産の主流である限りその重要性を維持するため、依然として第3位の製品カテゴリーとなっています。シリカ系非膨潤性樹脂システムは、溶媒の使用量を削減し、ペプチド合成試薬業界の一部で採用されているフローベースの処理プラットフォームとの親和性が高いため、関心が高まっています。保護試薬および合成添加剤は、数量ベースでは比較的小さなカテゴリーですが、安全性、安定性、および確立された規制上の承認が重要となる分野において、より大きな価値の可能性を秘めています。溶媒および補助試薬については、メーカー各社がDMFの代替品を評価していることから、短期的な圧力に直面しています。富士フイルム和光は、より高い純度保証と供給の信頼性を求める顧客を支援するため、2025年にGMP準拠の「CertiPro」製品ラインを拡充しました。
地域別分析
2025年、北米はペプチド合成試薬市場シェアの39.82%を占め、地域別では最大の貢献度を示しました。この地域は、米国に製薬会社、バイオテクノロジー企業、および大規模なペプチド受託開発製造機関(CDMO)が密集しているという利点があります。こうした集積により、ペプチド合成試薬市場において、GMPグレードのアミノ酸誘導体、カップリング系、樹脂、および文書化対応済みの特殊原料に対する安定した需要が支えられています。商業的な投資も活発であり、2026年にバケム社が継続的な事業拡大を行っていることは、北米が既存の開発基盤に加え、ペプチド製造能力を引き続き誘致していることを示しています。カナダは、確立されたライフサイエンス産業が集中する州を中心とした学術研究活動や受託開発業務を通じて、シェアは小さいもの成長を続けています。
アジア太平洋地域は、2031年までCAGR9.03%で拡大すると予測されており、ペプチド合成試薬市場において最も成長の速い地域となる見込みです。中国は、その広範な試薬製造基盤を通じてこの成長ペースを支えています。GL Biochem社は世界5カ所に製造拠点を展開し、10,000種類以上のペプチド試薬およびビルディングブロックを商品化しています。また、この地域は、PharmaBlock社の浙江省GMP工場が示すように、液相合成、連続フロー合成、および酵素補助合成の能力を追加するなど、ペプチド製造設備の拡充からも恩恵を受けています。日本は、特殊試薬における深い専門性を武器に独自の地位を維持しており、クラフトン・バイオテクノロジーと富士フイルム和光が2026年に締結した新規ホスホラミダイト試薬に関する合意は、隣接する高純度合成分野における日本の重要性を浮き彫りにしています。また、インドと韓国も、顧客がペプチド合成試薬市場においてコスト競争力があり、技術的に優れた生産オプションを求める中、その地位を高めています。
欧州は、ドイツ、英国、フランスの製薬クラスターに支えられ、ペプチド合成試薬市場において確固たる地域拠点としての地位を維持しています。コーデンファーマ社のムッテンツ工場プロジェクトは、現在のサイクルにおける重要な地域インフラへの取り組みであり、欧州が将来のペプチド生産能力に向けて引き続き投資を行っていることを示しています。ドイツの特殊化学品エコシステムは、アミノ酸誘導体、試薬キット、研究用材料を供給することで、地域の需要を支えています。世界のその他の地域は依然として規模が小さく、発展の初期段階にありますが、需要は学術研究や基礎的な医薬品製造に集中しています。ただし、中東の一部地域における医療分野への投資が、GMP準拠の供給に向けた新たな機会を生み出し始めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ペプチド治療薬の急速な成長とGLP-1製剤の開発
- 固相ペプチド合成(SPPS)の採用拡大
- 医薬品およびバイオテクノロジー分野における研究開発投資の増加
- ペプチド製造向けCDMOサービスの拡大
- 自動ペプチド合成装置における技術的進歩
- 市場抑制要因
- 高品質ペプチド合成試薬の高コスト
- 複雑な多段階ペプチド製造プロセス
- 規制および品質コンプライアンス要件
- 価値とサプライチェーンの分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 保護アミノ酸
- カップリング試薬
- ペプチド合成用樹脂
- 試薬の保護
- ペプチド合成用添加剤
- 溶剤および補助試薬
- 合成方法別
- 固相ペプチド合成(SPPS)
- 液相ペプチド合成(LPPS)
- ハイブリッドペプチド合成
- 用途別
- 治療用ペプチドの製造
- 医薬品原薬(API)の合成
- 医薬品の発見と開発
- 学術・調査
- 診断用ペプチド
- ワクチン開発
- 化粧品用ペプチド
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 世界のその他の地域
- 南米
- 中東・アフリカ
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AAPPTec
- AnaSpec, Inc.
- Bachem Inc.
- Biosolve Chimie
- BLD Pharmatech Ltd.
- Canpeptide Inc.
- Carl Roth GmbH+Co. KG
- Chem-Impex International
- CordenPharma International
- CS Bio Co.
- Enamine Ltd.
- Fluorochem Limited
- FUJIFILM Wako Pure Chemical Corporation
- GL Biochem(Shanghai)Ltd.
- IRIS Biotech GmbH
- Luxembourg Bio Technologies Ltd.
- Merck KGaA
- Suzhou Highfine Biotech Co., Ltd.
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


