


心臓スキャン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Heart Scan - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 196 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118089
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、心臓スキャン市場の規模は、2025年の168億9,000万米ドルから2026年には180億1,000万米ドルへと拡大し、2031年までに251億1,000万米ドルに達すると予想されており、2026~2031年にかけてCAGR6.88%で成長する見込みです。
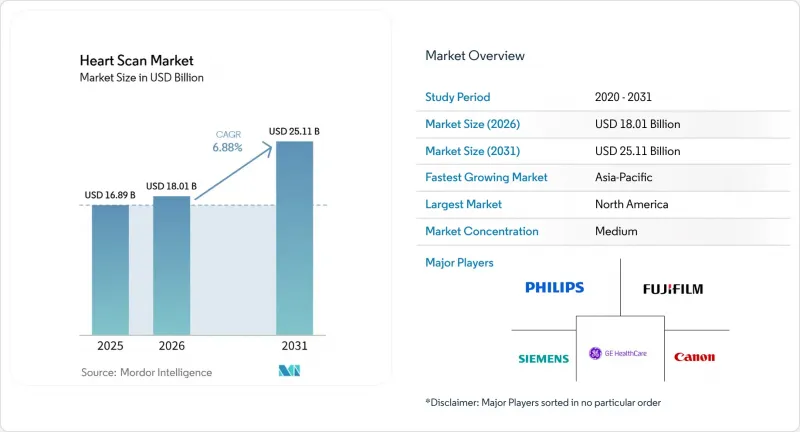
本レポートは、モダリティ(心エコー検査、その他)、用途(冠動脈疾患の診断、その他)、エンドユーザー(病院・クリニック、その他)、技術(2Dイメージング、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の心臓スキャン市場の動向と洞察
心血管疾患の負担の増加と早期の非侵襲的評価
人口の高齢化、高血圧、食生活に関連するリスク、代謝性疾患により、2050年にかけて心血管疾患の負担が増加すると予想されます。心血管疾患による死亡の75%以上は、低・中所得国で発生しており、これらの国々ではイメージング能力が依然として限られています。この格差により、低コストで持ち運びが可能であり、臨床ネットワークに接続されたシステムに対する心臓スキャン市場の需要が高まっています。また、単一のプレミアム製品ラインではなく、多層的な製品ポートフォリオを持つサプライヤーが有利となっています。早期の非侵襲的評価により、侵襲的処置を検討する前に、CCTAや心エコー検査の役割が拡大しました。機器、人員、保険償還がその利用を後押しする場合、外来やポイントオブケアの環境において、イメージングへのアクセスを拡大することができます。
AIを活用したワークフローの自動化と定量的解釈
AIツールは、心臓スキャン市場における画像取得、測定、解釈を変革しつつあります。2025年の科学声明によると、心臓CTとMRIにおけるAIの導入が成功しているのは、現在、確立されたITリソースを有する医療機関に限定されていることが判明しました。これは、自動化による短期的なメリットが、リソースの充実した医療現場に集中する可能性が高いことを意味します。Siemens Healthineersは2025年、500項目以上のAI支援測定機能、リアルタイムの心臓ビュー認識、ドップラープローブの自動配置機能を備えた「ACUSON Origin」を発売しました。2025年の臨床レビューでは、AIを活用したポイントオブケア心エコー検査により、操作者への依存度を低減し、画像取得の一貫性を向上させることができると報告されています。したがって、心臓スキャン市場には、機器メーカーが組み込んだネイティブAIと、専門プロバイダが提供するベンダー横断型ソフトウェアの両方が含まれています。
高額な初期投資、維持費、総所有コスト
3Tesla心臓MRIや光子計数型CTプラットフォームを含む高度なイメージングシステムは、依然として多くの公的医療システムの購入能力を超えています。コストは購入費にとどまらず、保守契約、専門医の研修、造影剤、放射性医薬品のサプライチェーンにまで及びます。これらの費用により、医療機関は購入を先送りしたり、低スペックの機器を選んだり、予定された更新サイクルを超えてシステムを使い続けたりすることになります。その結果、高所得国と低所得国との間で、診断能力の格差が拡大しています。携帯型超音波診断装置は、一部の機器コストを削減することはできますが、訓練を受けた人材や臨床ネットワークの必要性を解消するものではありません。心臓スキャン市場には、公共部門の調達条件に適した、専用に設計された低コストの製品と資金調達手法が求められています。
セグメント分析
2025年、心エコー検査は、その低コスト、広範な利用可能性、リアルタイム画像化、確立された保険償還制度に支えられ、心臓スキャン市場の31.35%を占めました。このモダリティにおける検査件数の大部分は、経胸壁心エコー検査(TTE)が占めています。構造的心疾患に対するインターベンション治療の増加に伴い、心腔内エコー検査の重要性が高まっています。心臓CTには、CCTA、カルシウムスコアリング、光子計数CTの応用が含まれます。核医学による心臓イメージングも、灌流評価において依然として重要な役割を果たしています。心血管造影と透視検査は、純粋な診断目的というよりは、主にインターベンション治療に用いられています。
心臓磁気共鳴画像法(MRI)は、2026~2031年にかけてCAGR10.48%で成長すると予測されており、心臓スキャン市場で最も成長の速いモダリティとなる見込みです。その活用は、心筋症の特性評価、心筋生存能の評価、構造的心臓治療の手術計画におけるエビデンスによって裏付けられています。1.5Teslaから3Teslaシステムへの移行により、高解像度心臓MRIに対する臨床的な関心が高まっています。2026年2月、イノバは高解像度心臓イメージング用にGE Healthcareの「SIGNA Sprint Elite 1」システムを導入した最初の医療システムとなりました。新しいMRIプラットフォームは、主要市場におけるMRIの安全性と品質管理要件を引き続き満たす必要があります。
2025年、冠動脈疾患の診断は心臓スキャン市場規模の44.29%を占め、最大の用途セグメントとなりました。この地位は、2億5,428万人に影響を及ぼした虚血性心疾患の世界の大きな負担を反映しています。CCTAは、特に2025年の保険償還制度の変更以降、より重要な非侵襲的冠動脈評価法となりつつあります。心不全、構造的心疾患、先天性心疾患、不整脈の評価も、その他の適応分野として挙げられます。これらの適応分野では、心筋症に対する心臓MRIや、灌流評価用核医学イメージングなど、異なる検査法の選定が行われています。米国FDAの認可プロセスや、EU MDR 2017/745による欧州のCEマーキングは、新たな適応分野が臨床医に導入される方法に引き続き影響を及ぼしています。
心臓弁膜症の評価市場は、2031年までCAGR12.60%で拡大すると予測されています。この成長は、経カテーテル大動脈弁置換術(TAVR)と経カテーテル僧帽弁置換術(TMVR)に起因しており、これらの手技では術前、術中、術後のイメージングが必要とされます。2026年3月、フィリップスは、エドワーズ・ライフサイエンシズ社と共同開発した、経カテーテル僧帽弁エッジトゥエッジ修復術用のリアルタイムガイダンスシステム「EchoNavigator R5.0 with DeviceGuide」について、FDAの510(k)承認を取得しました。AIを用いた心電図(ECG)スクリーニングツールは、心エコー検査や心臓CTへの追加紹介につながる可能性があります。EchoNextは、標準12誘導心電図を用いて構造的心疾患の検出精度77%を達成しましたが、これに対し、AIを使用しない心臓専門医の検出精度は64%でした。これにより、これまであまり整備されていなかった「スクリーニングから画像検査への流れ」が構築される可能性があります。
地域別分析
2025年、北米は心臓スキャン市場の38.70%を占めました。米国は、医療機関の密度の高さ、技術の早期導入、積極的な保険償還制度改革により、この地域における市場の大部分を占めました。2025年のCCTA(冠動脈CTアンギオグラフィー)の支払額引き上げや、AIを活用した新しいイメージングツールが、同地域における調達活動を後押ししています。GE Healthcareは2025年3月、単回投与型のPET心筋灌流造影剤「Flyrcado」を発売し、2025年4月1日よりCMS(米国医療保険サービスセンター)のパススルー認定が有効となりました。カナダとメキシコは、償還制度や調達サイクルが異なるため、依然として二次的な地域市場にとどまっています。
欧州は心臓スキャン市場において2番目に大きな地域です。その成熟した技術基盤とEU MDR 2017/745の要件が、各モダリティにおける製品発売の順序に影響を与えています。ドイツ、英国、フランスでは、循環器ネットワーク、大学病院、専門医療を通じて地域の需要を支えています。2026年7月に英国と中国の病院を調査対象としたVNE調査では、ガドリニウムの使用状況が異なる地域において、臨床パートナーシップがイメージングプロトコルの標準化にどのように寄与できるかが示されました。イタリアとスペインでは、価格に敏感な調達傾向が見られます。その他の欧州諸国は、心臓イメージングインフラの整備において、それぞれ異なる段階にあります。
アジア太平洋は、2026~2031年にかけてCAGR10.60%で成長すると予測されており、最も成長の速い地域となる見込みです。中国の国内メーカーは、公立病院による調達や高度な診断能力への需要の高まりに支えられ、ハイエンドイメージングセグメントでの存在感を拡大しています。インドでは、民間の総合病院への投資を通じて心臓イメージング能力を拡大していますが、心臓MRIについては、スキャナーの入手可能性や後処理コストによって依然として制限されています。日本と韓国はイノベーションと製造の中心地であり、両国の規制当局は品質に関して重要な基準を定めています。中東・アフリカと南米では、心臓センターへの投資や公的医療の拡充を通じて、小規模ながらも成長機会が見込まれます。フィリップスは2026年5月、アジア心血管画像学会と覚書を締結し、アジア太平洋全体での教育とAI分野における協力を支援することとしました。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 心血管疾患の負担の増大と診断需要の高まり
- 非侵襲的かつ早期の心臓評価への移行
- AIを活用したワークフローの自動化と定量的解釈
- 外来とポイントオブケアにおける心臓イメージングの拡大
- CCTAと心臓AI分析の償還認定
- 造影剤を使用せず、かつリソースを削減した心臓MRIワークフロー
- 市場抑制要因
- 高額な初期投資、維持費、総所有コスト
- 心臓イメージングの専門医と超音波検査技師の不足
- ベンダー間のデータの不均一性とAIの汎化リスク
- 不均一な償還制度と地方におけるイメージング能力の不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- モダリティ別
- 心エコー検査
- 経胸壁心エコー検査
- 経食道心エコー検査
- 負荷心エコー検査
- 心腔内心エコー検査
- 胎児心エコー検査
- 心臓CT
- 冠動脈CTアンギオグラフィー
- カルシウムスコアCT
- 構造的心疾患治療計画用心臓CT
- 光子計数式心臓CT
- 心臓磁気共鳴画像法
- 密閉型心臓MRIシステム
- オープン型心臓MRIシステム
- 1.5Teslaと3Tesla心臓MRI
- 超高磁場心臓MRI
- 核医学による心臓イメージング
- SPECT心筋灌流イメージング
- PET心筋灌流イメージング
- ハイブリッド核医学心臓イメージング
- 心血管造影と透視検査
- 冠動脈造影
- デジタル減算血管造影
- 血管内超音波ガイド下イメージング
- 光干渉断層法(OCT)を用いたイメージング
- 心エコー検査
- 用途別
- 冠動脈疾患の診断
- 心不全の評価とモニタリング
- 構造的心疾患の評価
- 心臓弁膜症の評価
- 先天性心疾患の評価
- 不整脈と電気生理学的評価
- その他
- エンドユーザー別
- 病院・クリニック
- イメージングセンター
- 専門心臓センター
- 外来手術センター
- その他
- 技術別
- 2Dイメージング
- 3Dと4Dイメージング
- ドップラーイメージングと造影剤増強イメージング
- AIを活用した画像処理ソリューション
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Agfa-Gevaert N.V.
- Bayer AG
- Boston Scientific Corporation
- Bracco Imaging S.p.A.
- Canon Medical Systems Corporation
- Circle Cardiovascular Imaging Inc.
- Esaote S.p.A.
- FUJIFILM Holdings Corporation
- GE HealthCare Technologies Inc.
- Guerbet S.A.
- Koninklijke Philips N.V.
- Medis Medical Imaging Systems B.V.
- Medtronic plc
- Samsung Medison Co., Ltd.
- Shanghai United Imaging Healthcare Co., Ltd.
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
- Shimadzu Corporation
- Siemens Healthineers AG
- Terumo Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 196 Pages
- 納期
- 2~3営業日