


心臓発作診断:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Heart Attack Diagnostics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116112
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、心臓発作診断市場の規模は2025年に126億6,000万米ドルと評価され、2026年の137億2,000万米ドルから2031年までに205億3,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは8.39%となる見込みです。
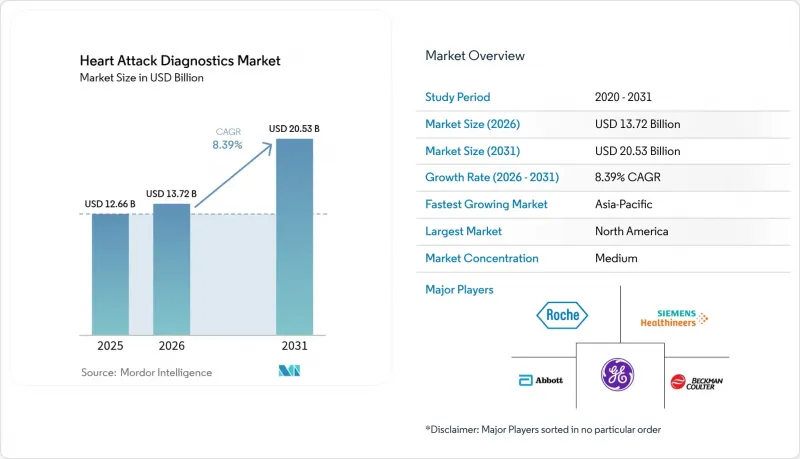
本レポートは、検査(心電図、血液検査、血管造影(侵襲・CT冠動脈造影)、心臓CT/MRI、その他)、エンドユーザー(病院、外来手術センター、イメージング・病理センター、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の心臓発作診断市場の動向と洞察
世界的に増加する心血管疾患の負担と高齢化
人口動態の変化が、心臓発作診断市場を再構築しています。平均寿命が延びるにつれ、糖尿病、腎疾患、高血圧などの併存疾患が重なり合い、従来型診断アルゴリズムの特異性を鈍らせる非典型的な症状像が生じています。欧州心臓病学会(ESC)は、2050年までに心房細動の有病率が2倍になると予測しており、突発的な心筋イベントを回避するために慢性的な心拍リズムモニタリングを必要とする患者層が拡大する見込みです。その結果、保険者側は現在、高感度検査や遠隔心拍モニタリングへの投資を、任意の経費ではなく、コスト抑制策として捉えるようになっています。これに対し、医療機器メーカーは、ほぼリアルタイムでリスクを層別化するクラウドベース分析機能を組み込むことで対応しており、患者が集中治療室に搬送されるはるか以前に、臨床判断を支援しています。
救急・集中治療の現場における、迅速かつ正確な診断への需要の高まり
心筋梗塞の確定診断に要する時間が1分でも遅れるごとに、死亡リスクが高まります。そのため、救急科の医師は、10分以内に検査室並みの精度で結果を出せる診断法に頼らざるを得ません。臨床レジストリによると、定期的な循環器科のフォローアップを受けていない患者は、院内死亡率が24%高くなることが示されており、第一線でのトリアージの重要性が浮き彫りになっています。現在、ポイントオブケア分析装置や携帯型心電図リーダーには、専門医による所見を再現するAIアルゴリズムが組み込まれており、人手不足の施設におけるスキルギャップを埋めています。こうした機能は、循環器専門医が不足しており、航空搬送の遅延によって治療のタイムウィンドウを逸してしまう可能性のある地方の病院において、特に大きな効果を発揮します。
高度な診断システム・消耗品の高額な設備投資コスト運用コスト
高スループット化学分析装置やCZT-SPECTカメラの定価は200万米ドルを超えることもありますが、より大きな負担となるのは、試薬キットの継続的な購入費、年間保守契約、スタッフ研修費用です。小規模な地域病院では、通常の予算サイクル内でこれらのコストを回収できるほど十分な検体を処理することはほとんどありません。しかし、小児移植病棟の事例では、1回限りの灌流血液検査を行うことで、安全性を損なうことなく術後モニタリング費用を10分の1に削減できることが示されています。この例は、的を絞ったイノベーションによってコストの障壁を克服できることを示していますが、そのような解決策をより広範な患者層に拡大することには依然として課題が残っています。
セグメント分析
2025年、血液検査は心臓発作診断市場の41.02%を占めました。この地位は、心筋梗塞が疑われる最初の1時間以内に「陽性か陰性か」という明確な回答を導き出す高感度心筋トロポニンI/Tキットによって支えられています。その規模は、心臓発作診断市場における具体的な市場規模上の優位性につながり、51億9,000万米ドルの収益を生み出し、このセグメントが試薬サプライヤーにとってのキャッシュフローの原動力であることを裏付けています。CK-MBやミオグロビンなどの並行検査は、慢性疾患によりベースラインのトロポニン値が上昇している場合、診断の確定または除外を行う上で依然として臨床的に重要です。しかし、需要の傾向は変化しつつあります。ウェアラブル心電図プラットフォームはCAGR12.74%で進歩しており、2020年代後半には、一次的な心拍リズム分析において血管造影検査の依頼件数を上回ると予測されています。クラウドベースダッシュボードは、継続的なデータストリームを循環器医療の拠点に送信し、アルゴリズムがSTセグメントの偏位や、塞栓性心筋イベントの前兆となる発作性心房細動を検出した際にアラートを発します。
この成長のギャップは、心臓発作診断市場が、断片的なバイオマーカーのスナップショットから、包括的なリアルタイムの生理学的モニタリングへと移行しつつあることを浮き彫りにしています。統合型ソリューションでは、指先採血によるトロポニン検査キット、スマートパッチ型心電図センサ、AIによる症状トラッカーを、単一のサブスクリプションモデルに組み合わせています。このアプローチは、早期の心拍リズム検出によって、高額な費用がかかる救急搬送やカテーテル室への入院を回避できるため、健康保険会社にとって魅力的です。イメージングは依然として戦略的な重要性を持ち続けています。CT冠動脈造影や心臓MRIは、プラーク負荷、左心室駆出率、微小血管灌流を定量化し、予後判定や治療法の選択を支援します。相互運用可能なダッシュボード内で生化学的、電気的、構造的データを統合できるベンダーは、エコシステム効果を通じて、高い利益率を確保し、ユーザーを囲い込むことができると考えられます。
地域別分析
2025年には、北米が35.02%のシェアで世界の売上高を牽引しました。これは、新しいバイオマーカーやデジタル心電図分析に対して、長い給付遅延なしに償還を行う成熟した支払者制度に支えられたものです。米国では、トロポニン検査の所要時間目標が病院への決済に連動する品質指標に組み込まれており、10分以内に結果を出せる機器が有利な導入機会を確保できるようになっています。カナダの単一支払者制度では、アウトカムによる調達を重視しており、単独の検査ではなく、総入院数を削減するマルチプラットフォーム型ソリューションが促進されています。米国心臓協会(AHA)と欧州心臓病学会(ESC)が発行する臨床実践ガイドラインは広く採用されており、越境臨床チャネルが円滑化されています。
欧州では、国民皆保険制度と厳格なエビデンスによる承認プロセスを通じて、膨大な数の検査が実施されています。ドイツの「Netzwerk Herzzentren」はバイオマーカーのプロトコルを標準化しており、一方、英国の国民保健サービス(NHS)は、地域クリニックにおいてAIを活用した心電図トリアージの検査運用を行っています。イタリア、フランス、スペインでは、国内メーカーが公立病院と提携して消耗品の現地生産を行うことで、サプライチェーンの制約を回避し、導入が加速しています。欧州医療機器規則(MDR)による規制の整合化は、コンプライアンスコストを引き上げ続けていますが、加盟国間の市場アクセスを調和させる効果もあります。
アジア太平洋は最も急成長している地域であり、2026~2031年にかけてCAGR10.41%で拡大しています。中国の「健康中国2030」青写真では、心血管疾患が国家の優先課題として位置づけられており、公立病院に対し、地級市において高感度トロポニン検査や低放射線CT血管造影の導入が推進されています。日本の超高齢化社会は、厳格なプライバシー法に準拠したクラウドリポジトリへデータをアップロードできる携帯型心臓モニターへの需要を加速させています。インドの「アユシュマンバーラト」計画は保険適用範囲を拡大し、官民連携を通じて地区病院へポイントオブケア型トロポニン検査キットを普及させることを促進しています。これらの取り組みが相まって、心臓発作診断市場は拡大していますが、ベンダー各社は多様な支払者構造に合わせて価格設定やサービスモデルを調整する必要があります。
中東・アフリカの全域において、湾岸協力会議(GCC)加盟国は、最先端のバイオマーカー分析装置を導入した欧米水準の三次医療センターに投資しています。対照的に、サハラ以南のアフリカ諸国の保健省は、インフラが整っていない環境でも機能する携帯型診断機器を好んでいます。南米諸国は通貨の変動に苦慮していますが、ブラジルの統一保健システム(SUS)は、携帯型心電図装置を備えた全国的な胸部痛対応ユニットに資金を提供しています。こうした動向は、北米が収益のベンチマークを設定している一方で、長期的な販売数量の伸びは、新興市場のニーズに合わせた戦略にますます左右されるようになっていることを示しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的に増加する心血管疾患の負担・高齢化
- 救急・集中治療の現場における、迅速かつ正確な診断への需要の高まり
- 心臓バイオマーカー・イメージング・分析技術における継続的な革新
- 世界における分散型・ポイントオブケア検査インフラの拡大
- 早期MI検出に向けた政府の支援策・費用償還
- 新興市場における医療費の増加と導入の拡大
- 市場抑制要因
- 高度な診断システム・消耗品の高額な設備投資・運用コスト
- 厳格な規制当局の承認プロセス・コンプライアンス要件
- 心臓診断の訓練を受けた熟練した医療従事者の不足
- 資源の乏しい環境におけるアクセス・償還の制限
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 検査別
- 心電図(12誘導、3誘導、ウェアラブル)
- 血液検査
- 心筋トロポニンI/T
- CK-MB・ミオグロビン
- BNP・NT-proBNP
- 血管造影(侵襲・CT冠動脈造影)
- 心臓CT/MRI
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- イメージング・病理センター
- 在宅・遠隔心臓病学の現場
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- F. Hoffmann-La Roche Ltd
- Siemens Healthineers
- GE HealthCare
- Koninklijke Philips N.V.
- Beckman Coulter(Danaher)
- bioMrieux SA
- QuidelOrtho Corporation
- Hitachi Ltd.
- Schiller AG
- Toshiba Electronic Devices & Storage
- Midmark Corporation
- WuXi Diagnostics
- Becton Dickinson & Co.
- Nihon Kohden Corp.
- AliveCor Inc.
- PerkinElmer Inc.
- Sysmex Corp.
- Thermo Fisher Scientific Inc.
- AstraZeneca plc(Dx collaborations)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


