


三水和アルミナ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Alumina Trihydrate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118068
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、三水和アルミナ市場の規模は、2025年の20億2,000万米ドルから2026年には21億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.97%で推移し、2031年までに28億6,000万米ドルに達すると予想されています。
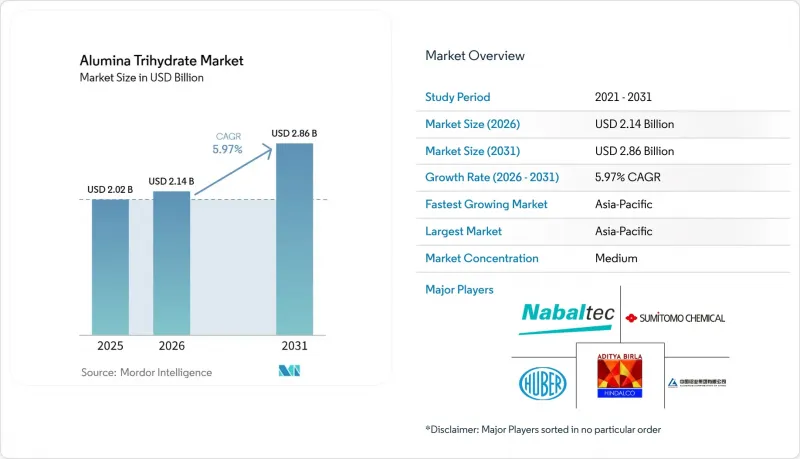
本レポートは、タイプ(粉砕、湿式、乾式、沈殿)、用途(難燃剤、充填剤など)、エンドユーザー産業(プラスチック、塗料・コーティング、紙など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の三水和アルミナ市場の動向と洞察
ハロゲンフリー難燃剤への需要の高まり
化学物質および製品安全規制の強化に後押しされ、有機ハロゲン系難燃剤からの移行が進んでおり、これが三水和アルミナ市場を形作る最も強力な要因の一つとなっています。建設製品規則、低電圧指令、国際電気標準会議(IEC)60332ケーブル規格、REACHなどを含む欧州のコンプライアンス枠組みにより、ケーブルおよび建築資材のサプライチェーン全体で、ハロゲンフリーへの代替が加速しています。電線・ケーブルは、依然として三水和アルミナ市場における最大の単一の下流市場であり、ATHの取扱量は2025年に47万6,000トンに達し、2026年には50万9,000トンに達すると予測されています。公共インフラ、データ伝送、および閉鎖された商業環境において、低煙・無ハロゲンケーブルの仕様が標準化されるにつれ、需要は拡大しています。ハイパースケールデータセンターの建設も市場の成長に寄与しており、低煙・無ハロゲン(LSZH)ケーブルの使用により、顧客基盤が従来の建設や公益事業プロジェクトの枠を超えて拡大しています。これにより、汎用市場の動向だけでは予測できないほど、微粒子グレードの需要が急速に高まっています。
高充填率複合材料用途の成長
三水和アルミナ(ATH)市場は、従来の難燃剤用途の枠を超えて拡大しています。これは、バッテリーの熱管理において、熱界面材料(TIM)の機能性充填材としてのATHの重要性が高まっているためです。リチウムイオン電池向けの熱界面材料(TIM)グレードのATHの消費量は、2024年の10万1,000トンから2025年には12万9,000トンへと増加し、2026年には16万2,000トンに達すると予測されており、これは三水和アルミナ市場全体の成長率を上回る伸びを示しています。加工業者が、成形に適した流動性を損なうことなく高い充填率を求めるため、粘度が最適化された水和物グレードが、ギャップフィラーや接着剤システムにおいて標準となりつつあります。2026年に発表された調査によると、微粒子で表面改質された三水酸化アルミニウム(ATH)は、界面性能を向上させることで、同等の充填率においてポリオレフィン複合材料の難燃性を高めることが示されました。そのため、三水酸化アルミニウム市場は、粒子径、形態、および表面化学をより精密に管理できるサプライヤーへとシフトしており、EVやエレクトロニクス関連の用途においては、差別化されていない水酸化アルミニウムグレードを販売する業者よりも、特殊製品メーカーが優位となっています。
高ポリマー配合における性能上の制約
三水和アルミナ(ATH)市場は、高い難燃性能と強力な機械的保持力の両方が求められる用途において、技術的な制約に直面しています。2025年に発表された調査によると、EVA複合材料でUL-94 V-0性能を達成するには、65 wt%以上のATH配合が必要であり、これにより引張強度と破断伸びが低下することが示されました。これらの制約は、自動車のボンネット下部品や航空宇宙用構造部品など、要求の厳しいエンジニアリング用途においてより顕著であり、こうした用途では水酸化マグネシウムや膨張性ブレンドなどの代替材料の方が、加工性のバランスに優れています。また、ATHは約180°Cで分解し始めるため、ポリアミド、ポリカーボネート、熱可塑性ポリエステルなど、その温度以上で加工されるポリマーシステムへの使用が制限されます。表面処理やハイブリッド充填剤システムにより性能を向上させることは可能ですが、コンパウンドメーカーにとってはコストの増加や配合の複雑化につながります。その結果、ATH市場は、主流のケーブル、コーティング、建設用途に比べ、高仕様のニッチ市場では成長のペースが緩やかになっています。
セグメント分析
2025年、粉砕三水和アルミナは市場シェアの38.92%を占め、製品タイプの中で首位を維持しました。このセグメントは、ケーブルコンパウンド、PVCフローリング、標準的なコーティング、その他の大量生産されるポリマーシステムなど、コスト重視の用途で引き続き利用されています。その製造ルートは、バイヤー法による直接生産を基盤としており、下流工程が限られているため、より微細で高度に設計された水和物グレードに比べてコスト面での優位性を維持しています。湿式法グレードは、より厳密な粒子径管理が求められ、仕上げや均一性が重要となる紙用コーティングや特殊コーティングの分野で、依然として重要な役割を果たしています。一方、乾式グレードは、加工業者が低コストの代替品を必要とする場合や、湿気への感受性により実用的な取り扱い特性が求められる場合において、充填剤の選択肢として引き続き利用されています。
沈殿型ATHは、三水和アルミナ市場において最も急成長しているタイプであり、2026年から2031年にかけてCAGR6.84%が見込まれています。その魅力は、サブミクロン級の形態、高い純度、および熱界面材料、半導体パッケージング、医薬品グレードの用途への適合性に由来しています。2026年に発表された調査によると、より微細な粒子のATHは、充填剤とポリマーの界面を強化することで、ポリオレフィン系材料における単位充填量あたりの難燃性を向上させることが示されました。Nabaltec AGは2026年第1四半期に、機能性充填剤の設備投資として720万ユーロ(790万米ドル)を投じ、その支出の大部分は粘度最適化された水和物グレードに充てられました。電気自動車(EV)の生産台数が増加し、データセンターの建設が拡大するにつれ、三水和アルミナ市場では、標準的な粉砕材よりも沈殿グレードへの価値のシフトが進むと見込まれます。
地域別分析
アジア太平洋地域は、2025年の三水和アルミナ市場シェアの46.87%を占めており、2031年までCAGR6.63%で拡大すると予測されています。中国は、大規模なケーブル製造能力と国内のバイヤー法によるアルミナ生産、そしてコスト競争力のある加工拠点を兼ね備えており、依然として最大の単一国市場となっています。インドは、インフラの拡大と国内アルミナ生産基盤の成長により、勢いを増しています。アディティア・ビルラ・グループは、オディシャ州のカンサリグダにあるアルミナ精製所を年間3 MTPAに拡張するため、12,000カロールインドルピー(約12億6,000万米ドル)の追加投資を提案しました。日本と韓国では、高付加価値の電子機器および自動車関連グレードの需要が伸びており、一方、東南アジアでは、インフラ整備から、より仕様に基づいた三水酸化アルミニウム(ATH)の消費へと移行しつつあります。
北米は、ケーブル・電線生産、改修工事、および特殊配合用途に支えられ、三水和アルミナ市場において第2位のシェアを占めています。米国のアルミナ消費向け輸入量は、2024年の1,340,000ドライトンから、2025年には推定1,900,000ドライトンへと増加しており、これは一次アルミニウムおよび特殊アルミナ用途全体における需要の堅調さを反映しています。また、米国では、電気・防火基準の要件を通じて、建築用電線、プレナムケーブル、構造用複合材システムにおける三水和アルミナ(ATH)の需要を支える規制環境の恩恵も受けています。2025年5月にフーバー社がR.J.マーシャル社のATHおよび関連する煙抑制剤資産を買収したことで、同地域の特殊製品供給基盤が強化されました。カナダは、米国の需要地への近接性とケベック州における統合アルミニウム事業を通じて、上流工程の安定性を高めています。
欧州は、成熟しているもの戦略的に重要な三水和アルミナ市場であり、ケーブルや建築製品における持続可能性を重視した製品改良や厳格な防火安全要件によって需要が支えられています。ドイツは中核的な特殊製品生産拠点であり、英国では防火関連の材料仕様が引き続き厳格化されており、フランス、イタリア、ロシアはケーブルおよび建設分野で安定した需要をもたらしています。ブラジルとアルゼンチンを筆頭とする南米では、インフラおよび建設活動に関連して緩やかな成長が見られます。中東およびアフリカは依然として最も規模の小さい地域ブロックですが、特定の用途において難燃性材料の使用を増加させている大規模な建設プロジェクトの恩恵を受けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電線・ケーブル用コンパウンドにおけるハロゲンフリー難燃剤システムへの需要の高まり
- 建設・運輸分野におけるエンジニアリングプラスチックの利用拡大
- ポリマーのコスト削減に向けた高充填率フィラー用途の拡大
- 建築資材および電気部品における防火基準の厳格化
- 特殊塗料および製紙分野における高白度三水和アルミナの利用拡大
- 市場抑制要因
- 代替鉱物系充填剤と比較した、充填剤含有量増加に伴う性能低下
- 利益率に影響を与える、エネルギー集約型の精製・乾燥コスト
- ボーキサイト、アルミナ、および輸送費の価格変動
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 粉砕
- 湿式
- 乾式
- 沈殿物
- 用途別
- 難燃剤
- フィラー
- 制酸剤
- その他の用途
- エンドユーザー産業別
- プラスチック
- 塗料・コーティング
- 紙
- 接着剤
- 化学品
- 医薬品
- ゴム
- ガラス
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aluminum Corporation of China Limited
- Hindalco Industries Ltd.
- J.M. Huber Corporation
- Kyowa Chemical Industry Co., Ltd.
- Nabaltec AG
- National Aluminium Company Limited(NALCO)
- Nippon Light Metal Company, Ltd.
- Rio Tinto Alcan
- Shandong Aluminium Industry Co., Ltd.
- Sibelco
- Sumitomo Chemical Co., Ltd.
- TOR Minerals International
- Zibo Pengfeng New Material Technology Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日