


ビデオ配信プラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Video Delivery Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 146 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118021
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、動画配信プラットフォームの市場規模は、2025年の47億8,000万米ドルから2026年には53億5,000万米ドルへと拡大し、2031年までに101億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR13.60%で成長すると見込まれています。
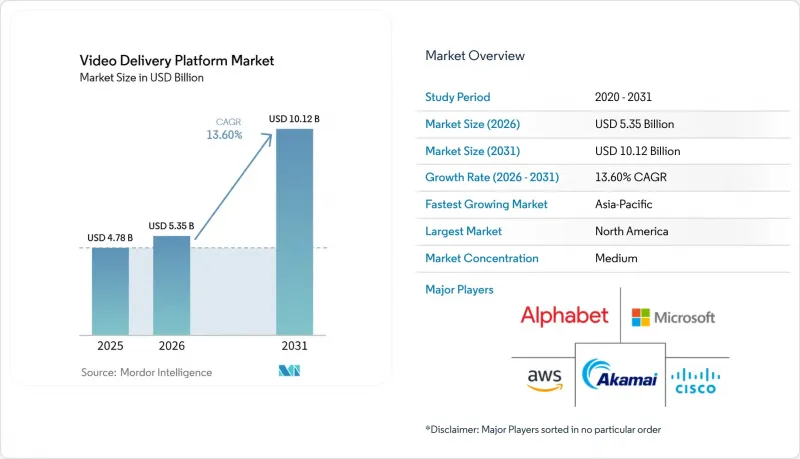
本レポートは、構成要素(プラットフォームおよびサービス)、ストリーミングの種類(ライブストリーミングおよびビデオ・オン・デマンド(VOD)ストリーミング)、収益モデル(サブスクリプション型ビデオ・オン・デマンド(SVOD)、広告支援型ストリーミング(AVOD)、ハイブリッド型収益化など)、エンドユーザー(メディア・エンターテインメント、eラーニング・教育、金融・保険・証券(BFSI)など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の動画配信プラットフォーム市場の動向と洞察
収益化されたスポーツ中継およびイベントのストリーミングがインフラ投資を牽引
ライブスポーツやプレミアムイベントは、動画配信プラットフォーム市場の需要の中核をなしています。これは、権利保有者が、短期間に集中する視聴者数のピーク時に、信頼性の高い容量を必要とするためです。ストリーミングサービスによるスポーツ中継権への支出は、2025年の132億米ドルに対し、2026年には142億米ドルに達すると予測されています。2026年には、Amazon Prime Videoがストリーミングサービス各社のスポーツ放映権支出のうち38億米ドル(27%)を占めると予測されています。各放映権契約には、インジェスト、トランスコーディング、オリジン、およびコンテンツ配信ネットワーク(CDN)の容量が必要となります。プラットフォームは、イベントの開催頻度が低くても、トラフィックのピーク時に容量を確保しておく必要があります。これにより、プロバイダーにとっては、CDN-as-a-Service(CDN-as-a-Service)を通じて未使用の容量を貸し出す機会が生まれる可能性があります。
低遅延ライブ配信への需要の高まりがプロトコル標準を再構築
視聴者の期待は、従来のHTTPアダプティブストリーミングが対応可能な遅延レベルを超え、動画配信プラットフォーム市場全体に明確なアップグレードの必要性が生じています。「Media over QUIC」は2026年5月に商用生産展開を開始し、BEAM Media Corpは210カ国にわたるライブストリームにおいて、エンドツーエンドの遅延が100ミリ秒未満であることを報告しています。オラクルは2026年、Video Edgeアーキテクチャを拡張し、Media over QUICを連携手段として活用することで、サードパーティのコンテンツ配信ネットワークやインターネットサービスプロバイダー(ISP)のネットワークを横断するリレー展開をサポートしました。このプロトコルは、HLSやDASHに見られる固定的なセグメントタイミングの制約を取り除きます。また、オブジェクトベースの転送アプローチにより、より短い間隔での画質調整が可能になります。これは、遅延が視聴者の参加や取引の成立に影響を与える可能性のある、インタラクティブ動画やソーシャルコマースの環境において重要な意味を持ちます。
帯域幅、トランスコーディング、およびエグレスコストの急増が利益率の拡大を阻害
大規模な動画配信コストは、事業者にとって依然として管理が困難な課題であり、動画配信プラットフォーム市場は、配信品質を損なうことなくこの圧力に対処しなければなりません。2026年時点で、AWS CloudFrontは月間配信トラフィックの最初の10 TBに対して1 GBあたり0.085米ドルを課金していました。アジア太平洋地域および南米地域のエグレス料金は、北米の基準値の2~4倍でした。EUデータ法により、2027年1月からは、EUの顧客にサービスを提供する対象プロバイダーに対して、クラウドの切り替えやエグレス料金が禁止される見込みです。この規則は欧州におけるサプライヤーとの交渉に変化をもたらす可能性がありますが、その他の地域における構造的な配信コストの問題を解決するものではありません。通信事業者は、コストの増加を抑制するために、エグレス料金を回避するコンテンツ認識型エンコーディング、エッジキャッシング、およびストレージ構成を採用しています。
セグメント分析
プラットフォームセグメントは、2025年に動画配信プラットフォーム市場シェアの58.36%を占め、インジェスト、キャプチャ、処理、エンコーディング、トランスコーディング、分析、体験品質(QoE)モニタリング、およびコンテンツセキュリティを網羅しています。企業の購入担当者は、動画ワークフロー全体にわたる統合作業を軽減し、運用上の責任の所在を明確にするため、統合されたベンダーのスタックを好みます。また、プラットフォームセグメントは、コンテンツの取り込みから再生保護、セッション監視に至るまで、動画配信プラットフォーム市場における配信品質を左右する技術に重点を置いています。プロフェッショナルサービスやマネージドサービスを含むサービス市場は、運用モデルの社内管理がますます困難になるにつれ、2031年までCAGR14.18%で成長すると予測されています。マルチCDNの連携、AIモデルの管理、継続的なライブ運用により、大規模な専任チームを持たない組織にとって、専門家によるサポートの価値が高まっています。
ホスト型製品にAIを活用したタスクが追加されるにつれ、プラットフォームソフトウェアとマネージドサービスの境界線は曖昧になりつつあります。以前はマネージドサービスチームが担当していた機能も、現在では自動化されたライブ運用ワークフローに組み込むことが可能となり、その結果、単体のサービス収益は減少する一方で、プラットフォームプロバイダーの総契約価値は増加しています。また、GDPRの要件や、各国で整備が進むAIガバナンスの枠組みにより、コンテンツモデレーションや分析モジュールを評価するプロフェッショナルサービスへの需要も生じています。組織が専用の衛星または光ファイバーによる寄送回線を、SRTやRTMPを用いたIPワークフローに置き換えるにつれ、インジェストおよびキャプチャ機能への的を絞った投資が進んでいます。ハーモニック社は2026年のNABショーにおいて、AI駆動型のオーケストレーションや、インストリーム広告に対応可能なサーバーサイドのマルチビュー機能など、VOS360の機能強化を発表しました。
2025年、ビデオ・オン・デマンド(VOD)は動画配信プラットフォーム市場の68.74%を占めており、これは世界のサブスクリプション型ストリーミングサービスにおける蓄積されたライブラリや、継続的なオリジンおよびCDNへの需要を反映したものです。その大規模な導入基盤により、相対的なシェアが鈍化したとしても、2031年を通じてVODは絶対的な収益面での最大の貢献源であり続けるでしょう。欧州のオーディオビジュアル市場は、2024年の年間平均為替レートで1,420億ユーロ(1,535億米ドル)の規模となり、消費者のストリーミング支出は720億ユーロ(779億米ドル)を超えました。このオンデマンド視聴の基盤により、動画配信プラットフォーム市場全体において、オリジン容量、ストレージ管理、配信の耐障害性、および再生品質への継続的な投資が求められています。プロバイダー各社は、キャッシュ効率の向上、マルチリージョン・オリジンレプリケーション、およびAV1の採用を通じて、一貫した品質を維持しつつトラフィックコストを抑制しています。
ライブ動画ストリーミングは、スポーツ中継権、企業コミュニケーション、eラーニング、およびライブ小売活動に支えられ、2031年までCAGR14.55%で成長すると予測されています。インタラクティブ広告局(IAB)は、ライブストリーミングを含むデジタル動画への支出が2026年に前年比11%増加し、テレビおよび動画への総支出の60%を超えると予測しています。ライブ配信のワークフローには、低遅延のインジェスト、リアルタイムエンコーディング、動的なコンテンツ配信設定、および事前キャッシュが不可能な冗長なフェイルオーバー経路が必要です。これらの要件により、ライブ配信の運用は、従来のオンデマンド配信による保存済みライブラリの提供とは異なります。Media over QUIC、1秒未満のパッケージング、および弾力的なクラウドバースト型トランスコーディングを備えたプラットフォームは、厳しい遅延要件が課される契約を獲得する上で、より有利な立場にあります。
地域別分析
北米は2025年、ビデオ配信プラットフォーム市場シェアの37.68%を占めました。これは、同地域におけるハイパースケールCDNインフラの集中、プレミアムサブスクリプション型ストリーミングサービス、スポーツ分野への投資、および企業向けビデオ導入が後押ししたものです。ストリーミングプロバイダーは2026年にスポーツ放映権に142億米ドルを支出すると予測されており、これによりインジェスト、トランスコーディング、オリジン、配信の各レイヤーにおける容量需要が高まっています。主要なAWS、Akamai、Google Cloudのデータセンターネットワークは、地域のプラットフォームから容易に利用可能であり、北米のプロバイダーは、Media over QUICトランスポート、サーバーサイド広告挿入、およびその他の機能主導型の配信機能をいち早く採用しています。メキシコは、モバイルに重点を置いたストリーミングプランや、米国と連携可能なコンテンツ権利の配分を通じて市場を拡大しています。
アジア太平洋地域は2031年までCAGR14.38%で成長すると予測されており、インドと東南アジアが最大の需要を占める見込みです。JioHotstarは、2027会計年度第1四半期において、月間アクティブユーザー数が平均5億3,000万人を記録しました。IPL 2026トーナメントでは、デジタル視聴者数が7億人に達し、同時接続視聴者数のピークは7,250万人を記録しました。これにより、大規模なキャパシティ計画が必要となり、ライブ配信プラットフォームにとっては厳しい環境が生まれました。地域ごとの言語的・地理的多様性は、ローカライズされたコンテンツへの需要、CDNノードの広範なカバレッジ、およびモバイル視聴向けに最適化されたエンコーディングプロファイルへの需要も後押ししています。AWSは2026年2月、Elemental Media Servicesをアジア太平洋地域のマレーシアリージョンに拡大し、放送事業者が東南アジアの視聴者に近い場所で動画を処理できるようにしました。
欧州は、その大規模なオーディオビジュアル経済と定着した消費者のストリーミング利用により、2025年の動画配信プラットフォーム市場において重要なシェアを占めていました。西欧の配信支出の大部分は、ドイツ、英国、フランス、イタリア、スペインが占めていますが、東欧市場は普及率が低い水準から成長を続けています。SynamediaとMoMeは、2026年3月に「Synamedia Fluid EdgeCDN」を通じて、スペイン初のストリーミング最適化CDNサービスを開始しました。このサービスは、スペイン国内で低遅延の動画を配信するとともに、より広範な欧州市場向けにマルチCDN配信を提供します。中東およびアフリカは依然として発展初期の段階にあり、デジタルメディアへの投資が新たな需要を生み出しています。一方、南米では、主要なスポーツイベントを契機にストリーミング配信が拡大し、動画配信プラットフォーム市場へのトラフィックが増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低遅延のライブ配信に対する需要の高まり
- AIを活用したワークフローの自動化とローカライズ
- マルチCDNおよびエッジコンピューティングの拡大
- クラウドネイティブによる提供がインフラの負担を軽減
- 収益化されたスポーツ中継およびイベント配信の成長
- トラフィックピーク時のコンテンツに応じたネットワーク最適化
- 市場抑制要因
- 帯域幅、トランスコーディング、およびエグレスコストの高騰
- デバイス、コーデック、プレーヤーの互換性の断片化
- 権利、プライバシー、およびデータ居住地の複雑さ
- 新興ネットワーク環境におけるQoEのばらつき
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- プラットフォーム
- 取り込みとキャプチャ
- 処理、エンコーディング、トランスコーディング
- 分析およびQoEモニタリング
- コンテンツセキュリティおよびDRM
- サービス
- プロフェッショナルサービス
- マネージドサービス
- プラットフォーム
- ストリーミングの種類別
- ライブ動画ストリーミング
- ビデオ・オン・デマンド(VOD)ストリーミング
- 収益モデル別
- サブスクリプション型ビデオ・オン・デマンド(SVOD)
- 広告支援型ストリーミング(AVOD)
- トランザクショナルおよびペイ・パー・ビュー(TVOD)
- ハイブリッド型収益化
- フリーミアム
- エンドユーザー別
- メディア・エンターテイメント
- eラーニングおよび教育
- BFSI
- 小売・Eコマース
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Vendor Positioning Analysis
- 企業プロファイル
- Amazon Web Services, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Alphabet Inc.
- Cisco Systems, Inc.
- Kaltura, Inc.
- Brightcove Inc.
- Vimeo.com, Inc.
- Wowza Media Systems, LLC
- Synamedia Limited
- Haivision Inc.
- Bitmovin Inc.
- Comcast Technology Solutions, Inc.
- MediaKind
- Dacast Inc.
- JW Player, Inc.
- Panopto, Inc.
- Mux, Inc.
- Vbrick Systems, Inc.
- Vidyard, Inc.
- Amagi Media Labs Private Limited
- Ateme S.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 146 Pages
- 納期
- 2~3営業日


