


米国の電線・ケーブル:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
United States Wires and Cables - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 158 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117976
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、米国の電線・ケーブル市場規模は2025年に349億2,000万米ドルと評価され、2026年の370億2,000万米ドルから2031年までに482億5,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは5.44%となる見込みです。
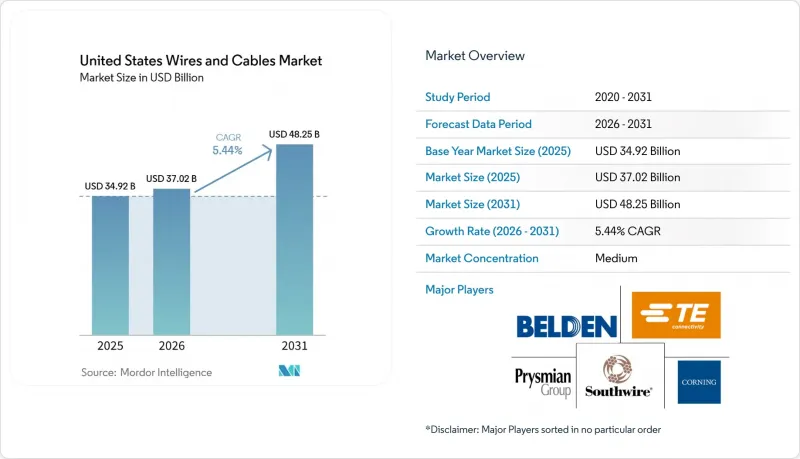
本レポートは、ケーブルタイプ(低電圧用電力ケーブル、光ファイバーケーブル、その他)、絶縁タイプ(絶縁型、非絶縁型)、定格電圧(1kV未満、1~35kV、その他)、取り付けタイプ(架空、その他)、導体材料(銅、アルミニウム、その他)、エンドユーザー産業(工業製造、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
米国電線・ケーブル市場の動向と洞察
インフラ近代化に向けた支出の増加
連邦政府の資金提供は、電力網とブロードバンド整備プログラムに直接結びついているため、米国の電線・ケーブル市場にとって最も明確な需要の支えとなっています。IIJA(インフレ抑制・雇用法)では、2021~2026年にかけて、電力網のアップグレードに730億米ドル、ブロードバンドの拡張に650億米ドルが割り当てられ、これにより公益事業会社、請負業者、通信ネットワーク事業者にとって明確な支出基盤が確立されました。2023年、米国の公益事業者は送電に277億米ドル、配電に509億米ドルを支出しました。一方、2023~2026年にかけての民間所有公益事業者による送電建設投資は、1,210億米ドルに達すると予測されています。エネルギー省は2026年7月、データセンター、国内製造業、電化が、既存の送電網に負荷をかけている需要増加の主要因であると述べました。同調査では、米国の送電線の70%が築25年以上であることも指摘されており、個々のプロジェクトの進捗が緩やかであっても、米国の電線・ケーブル市場には堅調な需要基盤が確保されています。この支出動向は、近代化がもはや単発的なアップグレードではなく、システムの信頼性、産業の成長、新たな電力需要と密接に結びついているため、安定した受注展望を支えています。
送電網の強化とスマートグリッドへの改修
送電網の強化は、米国における電線・ケーブル市場において、ケーブル需要の増加と、その需要に伴う平均的な技術仕様の向上をもたらしています。エネルギー省は、「グリッドレジリエンスアンドイノベーションパートナーシップ(GRIP)」プログラムを通じて、同プログラムが2026年にSPARKの枠組みに移行するまでに、50億米ドル近くを運用しました。また、34のプロジェクトにわたり30億米ドルが投じられたスマートグリッド助成金により、電力導体とともに光ファイバー通信回線が敷設されており、以前のグリッドサイクルに比べ、ケーブルの調達がより統合された形で行われています。火災や暴風雨の発生しやすい地域にある電力会社は、被覆導体、地下システム、高性能絶縁材への移行を進めており、これにより、ルートマイルがそれほど急速に増加しなくても、収益構成が改善されています。この移行は、需要が単純な汎用電線から、より高い価格決定力を持つ製品へとシフトするため、大手メーカーにとって特に重要です。その結果、レジリエンス基準が例外的な支出ではなく、日常的な資本計画の一部となるにつれて、米国の電線・ケーブル市場における収益構成はより強固なものとなっています。
高い設置費用と土木工事費
設置コストは大きな抑制要因となっています。これは、現在、地下敷設が架空敷設に比べてはるかに大きな土木工事の負担を伴うためです。ファイバー・ブロードバンド協会とカルテシアン社の報告によると、2025年の地下敷設のコスト中央値は1フィートあたり18米ドルであるのに対し、架空敷設は1フィートあたり8米ドルであり、このコスト格差が2026年のケーブルルート選定に影響を与えています。同じ2026年の調査では、事業者の88%が、人件費、資材費、許認可取得、敷設準備要件により、コストが再び上昇すると予想していました。中電圧と高電圧のプロジェクトでは、資材費に加え、溝掘り、導管工事、変電所接続、道路復旧などの費用が発生するため、さらに大きな負担を強いられます。この圧力によってケーブルの需要が減少するわけではありませんが、プロジェクトが承認から設置に至るまでのペースを遅らせる可能性があります。米国では、電線・ケーブル市場は堅調な需要に支えられていますが、買い手が土木工事の契約を先送りしているため、依然としてタイミングのずれによる支障が生じています。
セグメント分析
2025年には、低電圧エネルギーケーブルがケーブル種別セグメントの32.86%を占めると予想されています。このシェアは、日常的な配線ニーズが依然として広範かつ継続的な住宅、商業、軽工業建設分野からの安定した需要を反映したものです。光ファイバーケーブルは最も成長が著しいタイプであり、デジタルインフラへの投資が加速するにつれ、2026~2031年にかけてCAGR6.74%を記録すると予測されています。ファイバー・ブロードバンド協会(Fiber Broadband Association)とRVAは、2029年までに設置済みの光ファイバーマイル数が2倍以上になる必要があると述べており、これがケーブルメーカーがハイパースケールとブロードバンド需要に特化して生産能力を拡大している理由を説明しています。
コーニング社のヒッコリー工場拡張は、米国における電線・ケーブル市場がこの需要の変化にリアルタイムでどのように対応しているかを、企業レベルで明確に示す好例です。中電圧電力ケーブル、高電圧と超高電圧ケーブル、信号・制御ケーブル、同軸ケーブルとデータケーブル、ならびに特殊電線は、送電網、オートメーション、防衛、放送システムにおいて、用途は限定的ながらも技術的に重要な役割を果たし続けています。また、電力会社は新たな送電網の建設において、電力導体を光ファイバー対応の接地線と束ねており、通信ケーブルと電力ケーブルの調達における従来型境界が薄れつつあります。分散型エネルギー資源の管理や産業オートメーションの拡大に伴い、信号・制御ケーブルへの需要も高まっています。これらの分野では、配線距離と同様に、シールド性能や信頼性が重要視されています。また、モーター、変圧器、EV充電設備の国内生産が拡大していることで、下流の需要の多くが米国の電線・ケーブル産業内に留まるようになり、特殊電線も恩恵を受けています。
絶縁ケーブルは、ほとんどの電圧クラスや用途でポリマーによる保護が求められるため、2025年にはこのセグメントの84.48%を占め、引き続き主要なカテゴリーとなる見込みです。このセグメントにおいて、絶縁ケーブルは2025年に米国の電線・ケーブル市場シェアの84.48%を占め、2031年までCAGR5.50%で成長すると予想されています。その規模の大きさは、安全性、熱的性能、耐環境性が不可欠とされる、建築物、公益事業ネットワーク、交通システム、データインフラなど、幅広い分野での利用に起因しています。この主導的地位は単一の最終市場に依存していないため、絶縁ケーブルは米国の電線・ケーブル市場において最も安定した分野の一つとなっています。
このセグメントにおける主要競合上の課題は、絶縁製品の全体的な位置づけというよりは、絶縁材の化学組成の組み合わせにあります。中電圧と高電圧用途において、XLPEは従来型PVC配合に代わってシェアを拡大し続けています。これは、電力会社がXLPEの優れた熱性能と耐湿性を重視しているためです。また、ハロゲンフリーの難燃性化合物も、煙や毒性の特性が重要なデータセンター、トンネル、交通システムなどの高密度設置環境において、より広く採用されつつあります。非絶縁ケーブルは、特に高度な導体設計によって従来型送電路の性能が向上していることから、裸の架空導体や接地用途において依然として重要な役割を果たしています。2024年のPNAS誌に掲載された先進導体に関する研究は、高性能な裸導体技術が既存の送電権限区域内で送電能力を大幅に向上させ得ることを示しており、米国の電線・ケーブル市場におけるこの分野を裏付けています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフラ近代化に向けた支出の増加
- 送電網の強化とスマートグリッドへの改修
- データセンター向け光ファイバー網の整備
- 大規模再生可能エネルギーによる送電需要
- 「バイ・アメリカ」政策に後押しされた国内調達への選好
- 地下と海底送電プロジェクト
- 市場抑制要因
- 銅とアルミニウム価格の変動性
- 高い設置費用と土木工事費
- ケーブル敷設における熟練労働者の不足
- 許認可の遅延と用地取得上の制約
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 主要なマクロ経済動向が市場に与える影響
第5章 市場規模と成長予測
- ケーブルタイプ別
- 低電圧用電力ケーブル
- 中電圧電力ケーブル
- 高電圧/超高電圧ケーブル
- 光ファイバーケーブル
- 信号・制御ケーブル
- 同軸ケーブルとデータケーブル
- 特殊ワイヤ(磁石用、撚線、その他)
- 絶縁タイプ別
- 絶縁型
- 非絶縁型
- 定格電圧別
- 1kV未満
- 1~35kV
- 36~69kV
- 70~220kV
- 取り付けタイプ別
- 架空
- 地下設置
- 海底
- 屋内・建物内
- 空中マイクロダクト
- 導体材料別
- 銅
- アルミニウム
- 銅被覆アルミニウム
- 複合材と高強度コア
- エンドユーザー産業別
- 建設(住宅・商用)
- 送配電事業
- 通信とデータセンター
- 工業製造
- 自動車・輸送、EV・鉄道
- 再生可能エネルギー、太陽光、風力
- 石油・ガス・鉱業
- 軍事・防衛
- その他
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Prysmian Group USA, LLC
- AmerCable Incorporated(Mattr Corp.)
- Southwire Company, LLC
- The Okonite Company
- Belden Inc.
- Corning Incorporated
- TE Connectivity plc
- Amphenol Corporation
- LS Cable & System USA, Inc.
- Furukawa Electric Co., Ltd.
- Leoni Cable Inc.
- Sumitomo Electric Wiring Systems, Inc.
- Nexans SA
- American Wire Group, LLC
- LAPP Group
- Philatron Wire & Cable
- Superior Essex Inc.
- AFL Telecommunications LLC(Fujikura Ltd.)
- NKT North America Inc.(NKT A/S)
- Incab America LLC(Taihan Fiberoptics)