


産業用吸収剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Absorbent - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114929
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、産業用吸収剤市場の規模は2026年に43億5,000万米ドルと推定されており、予測期間(2026~2031年)においてCAGR 4.21%で推移し、2031年までに53億5,000万米ドルに達すると見込まれています。
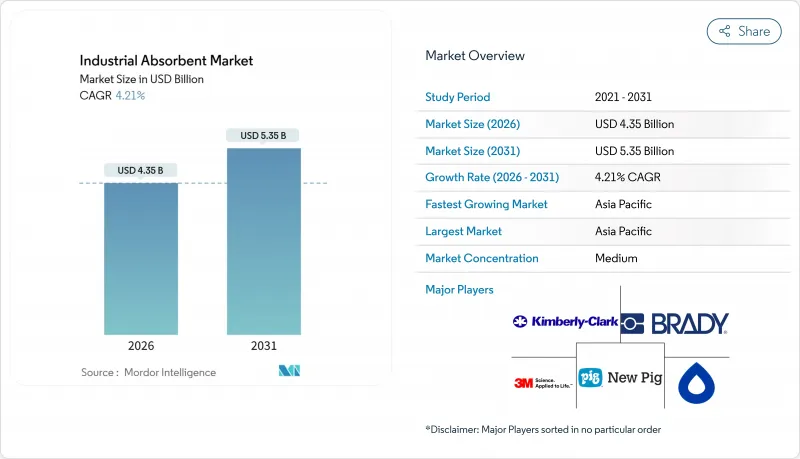
本レポートは、材料タイプ別(天然、合成)、タイプ別(汎用、油専用、その他)、エンドユーザー産業別(石油・ガス、化学、食品加工、医療、製造、発電、海事・海運、その他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の産業用吸収剤市場の動向と洞察
石油・ガス事業の拡大に伴う流出防止対策への需要の高まり
2025年の世界の上流セグメントにおける設備投資額は5,250億米ドルに達し、2024年比で12%増加しました。この増加分の38%は中東地域によるものです。新しい掘削リグ、パイプライン、または処理スキッドが設置されるたびに、米国「水質浄化法」と湾岸協力理事会(GCC)の類似規制による流出防止基準に準拠するため、油専用ブームやパッドが必要となります。北米のシェール事業者らは2025年に1,200本の水平井を追加で掘削し、各井の完成作業において、タンク間移送時に18バレルのフローバック液を吸収できる撥水性マットに対する流出防止需要が生じました。側方延長が長い坑井(中には3kmを超えるものもあります)では、地表との接続点が増え、微小漏れのリスクが高まるため、掘削リグ数が横ばいになっても、吸収剤の需要は持続しています。保険会社は現在、一般賠償責任保険を引き受ける前に、吸収剤の在庫記録の提出を求めており、これにより施設側は安全在庫レベルを維持するよう迫られ、産業用吸収剤市場をさらに後押ししています。
複数の地域にわたる環境規制の執行強化
2024年に改正された欧州連合(EU)の「産業排出指令」では、年間10トン以上の有害液体を扱う施設に対し、流出封じ込めに関する「利用可能な最善の技術」を実証することが義務付けられており、これにより、認定吸収剤の使用と廃棄の追跡記録が事実上法制化されました。中国生態環境部は2025年、長江経済ベルト沿いの石油化学クラスターに対し、GB 18597の浸出液防止基準を満たす吸収剤ライナーの使用を義務付ける並行する枠組みを導入しました。規制執行の強度は顕著であり、EU加盟国は2025年に1,840件の流出防止違反通知を発行し、1件あたりの平均罰金を4万7,000ユーロに引き上げました。ISO 14001の監査には現在、吸収剤の在庫確認が含まれており、以前は任意の支出であったものが、必須のコンプライアンス項目へと変化しています。この規制の強化は、産業用吸収剤市場において、長期的なCAGRを1%ポイント押し上げる要因となっています。
製造・廃棄処理における労働者の曝露リスク
OSHAの2025年結晶性シリカ規制により、許容曝露濃度が50µg/m³に引き下げられ、粘土系吸収剤工場は、大容量の換気設備を設置するか、材料費が30~40%高くなる非晶質シリカへの切り替えを余儀なくされました。米国の3社の製造業者は、規制遵守初年度に計120万米ドルの罰金を科されました。廃棄処理の面では、有害化学品で汚染された使用済み吸着剤は、現在「資源保全・再生法(RCRA)」に基づきFリスト廃棄物に分類されており、埋立地の容量逼迫を背景に、2025年には焼却処理費用が18%上昇しました。EUの「注意義務(duty of care)」条項は、廃棄物流下流における責任の範囲を拡大しており、コンプライアンス担当の専任スタッフを擁さない中小企業が使い捨て吸着剤を採用することを妨げています。これらの要因により、中期的なCAGRは0.4ポイント押し下げられます。
セグメント分析
2025年においても、合成材料の製品は依然として売上高の55.12%を占めており、この優位性は、未処理の天然繊維の保存期間が18~24ヶ月であるのに対し、密封されたメルトブローンウェブの保存期間が5年であることに支えられています。しかし、バイオベースサプライヤーは、バリアコーティングを施したフォイル包装を採用することで、その差を縮めつつあります。セルロースコアをポリプロピレン層で挟み込んだ汎用吸収剤は、水と油の両方が漏れる可能性がある自動車工場で支持を集めており、これにより在庫管理が簡素化されています。酸や腐食性の強い化学品に対応した危険物用吸収剤は、電池製造セグメントでニッチな需要があります。このセグメントでは、電解液の漏れに対応するため、フッ化水素酸に耐性のあるポリプロピレン不織布が必要とされます。天然繊維は2031年までCAGR5.13%で成長すると予測されており、ベースは小さいも、合成材料を上回る成長率を示しています。2025年には、炭化と撥水処理を施した籾殻吸収剤が、ポリプロピレン製パッドに比べて着陸コストを20~30%低く抑えつつ、8~12倍の油分保持能力を発揮しました。インドの科学産業研究評議会(CSIR)は、シランカップリング剤で処理されたココナッツコイアマットの有効性を検証し、欧州と北米のへの輸出の可能性を切り開きました。
廃棄処理の経済性において、軽量な天然マットは埋立廃棄物のトン数と輸送コストを削減し、EUや日本における廃棄物処理料金の上昇により、その利点はさらに増幅されています。カーボンアカウンティングもさらなる追い風となっています。バイオベースマットは、同等のポリマー製品に比べて「クレードルトゥゲート」排出量が約3分の1であり、この指標は現在、EUの「企業の持続可能性報告指令」の下で厳格に精査されています。天然材料のサプライヤーが、上流の原料集約から下流の完成品パッド生産まで事業を統合するにつれ、納入コストにおける優位性はさらに拡大する可能性があります。規模面の制約は依然として残っています。農業廃棄物の入手は季節に左右される上、前処理プラントは最適な稼働率を下回って稼働することが多く、ポリマーの供給過剰がピークに達する時期には価格競合が制限されてしまいます。
地域別分析
アジア太平洋は2025年の売上高の38.32%を占め、2031年までCAGR5.78%で拡大すると予測されており、石油化学生産能力の拡大と、ますます厳格化する環境規制という2つの成長要因が際立っています。2025年に中国で420万トンのエチレン生産能力が追加されたことで、メンテナンスや緊急事態への備えのため、クラッカー1基あたり約120~180トンの吸収剤に対する継続的な需要が生まれました。インドの中央公害管理委員会は、有害液体を5トン以上取り扱う施設を対象に、流出事故対応計画の義務化範囲を拡大し、2025年には1,200カ所の施設が新たに対象となりました。日本では、2025年4月の「労働安全衛生法」改正により、吸収剤の備蓄量の文書化が義務付けられ、年間800トンの需要が追加されました。ASEANの石油化学産業に新規参入する企業は、ASTM規格に準拠した流出対応キットを求める輸出志向の顧客に対応する必要があり、これによりベトナムとインドネシアへの輸入量が増加しています。
北米は、シェール産業の拡大とメキシコ湾岸地域における化学プラントの増設に支えられ、依然として第2位の規模を誇っています。パーミアン盆地では2025年に1,200本の水平井が新設され、それぞれがフローバックの封じ込め用に撥水マットを必要としています。米国のSPCC規則は、地上石油貯蔵量が1,320ガロンを超える638,000の施設に適用され、石油専用吸収剤のベースライン需要を支えています。カナダのオイルサンド生産量は日量3.1mb/dまで回復し、これにより粘土顆粒やポリプロピレン製パッドの在庫補充サイクルが引き起こされました。メキシコのペメックス(Pemex)は、2024年の環境関連罰金を受けて流出対応キットのアップグレードを開始し、汎用型と危険物対応型の製品に対する新たな受注を生み出しました。
欧州では、持続可能性を重視した調達が進んでいます。「企業の持続可能性報告指令」により、大企業は消耗品のカーボンフットプリントを開示することが義務付けられ、バイオベースマットや再利用型システムの導入が加速しています。ドイツ、英国、フランスは、この地域の需要の半分以上を占めており、その需要量は化学、自動車、食品セグメントに支えられています。企業が低排出の代替品を優先する内部炭素価格を設定したことで、価格に対する感応度は緩和されています。
南米の成長は、エネルギーと鉱業が軸となっています。ブラジルのプレソルト層からの生産量は2025年に24万バレル/日増加し、イバマ(Ibama)のライセンシング要件により、各洋上プラットフォームに原油専用のオイルフェンスの設置が義務付けられています。アルゼンチンのバカ・ムエルタ(Vaca Muerta)では、2025年に180本の新規坑井が稼働を開始し、吸収剤は現地と米国から調達されています。中東・アフリカは炭化水素への投資に依存しています。2024年後半から稼働しているサウジアラビアの「アミラル(Amiral)」複合施設では、アジアの製造業者からパッドやソックスを輸入しています。アラブ首長国連邦とカタールのLNGプロジェクトも同様の仕様を採用しており、一方、南アフリカやナイジェリアでは、発電所のオーバーホールや港湾拡大に伴う断続的な需要の急増が見られます。こうした地域による状況のモザイクを総合すると、産業用吸収剤市場は多様な地域的基盤を維持しており、アジア太平洋がそのペースを牽引していることが確認されます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 石油・ガス事業の拡大に伴う流出防止対策への需要の高まり
- 複数の地域にわたる環境規制の執行強化
- 産業事故による流出のコストと発生頻度の増加
- アジア太平洋の石油化学製品の生産量の急速な伸び
- 農業廃棄物を原料とするバイオ由来吸着剤の商業化
- 市場抑制要因
- 製造・廃棄処理における労働者の曝露リスク
- 変動の激しいポリプロピレン・鉱物系原料価格
- 再利用型油流出防止用ブームとパッドへの移行
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 材料タイプ別
- 天然
- 合成
- タイプ別
- 汎用
- 油専用
- 危険物用
- その他
- エンドユーザー産業別
- 石油・ガス
- 化学
- 食品加工
- 医療
- 製造
- 発電
- 海事・海運
- 自動車
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- 3M
- Absorbent Products
- Ansell Ltd.
- Brady Worldwide, Inc.
- Chemtex Industries
- Decorus Europe
- EP Minerals
- ITU AbsorbTech, Inc.
- Jaycot Industries
- Johnson Matthey
- Justrite
- Kimberly-Clark Worldwide, Inc.
- Meltblown Technologies Inc.
- New Pig Corporation
- Oil-Dri Corporation of America
- Tosla
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


